猜你想问
华润微2026年半年报主要表现如何?
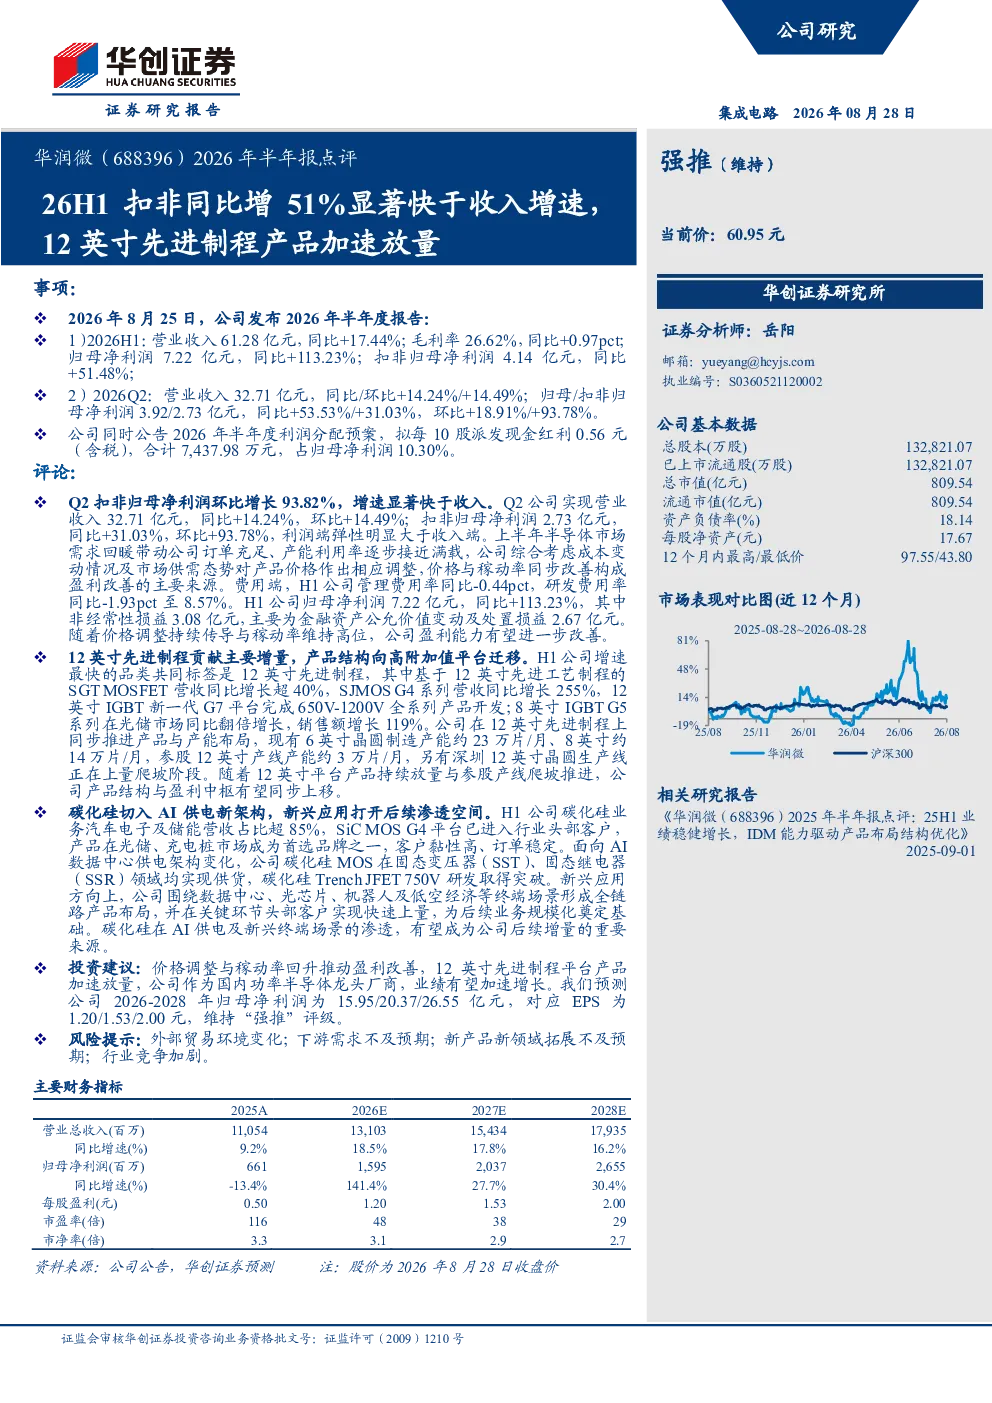
2026年上半年,华润微营业收入61.28亿元,同比增长17.44%;扣非归母净利润4.14亿元,同比增长51.48%,显著快于收入增速。Q2扣非归母净利润环比增长93.82%,利润端弹性明显大于收入端。公司通过价格调整和稼动率回升推动盈利改善,费用端管理费用率同比-0.44pct,研发费用率同比-1.93pct至8.57%。
华润微12英寸先进制程产品进展情况怎样?
12英寸先进制程产品加速放量,其中基于12英寸先进工艺制程的SGT MOSFET营收同比增长超40%,SJMOS G4系列营收同比增长255%。8英寸IGBT G5系列在光储市场同比翻倍增长,销售额增长119%。公司现有6英寸晶圆制造产能约23万片/月、8英寸约14万片/月,参股12英寸产线产能约3万片/月,深圳12英寸晶圆生产线正在上量爬坡阶段。
功率半导体行业发展趋势如何?
功率半导体行业正向12英寸先进制程和碳化硅技术演进。碳化硅业务汽车电子及储能营收占比超85%,SiC MOS G4平台已进入行业头部客户,产品在光储、充电桩市场成为首选品牌之一。面向AI数据中心供电架构变化,碳化硅MOS在固态变压器(SST)、固态继电器(SSR)领域均实现供货,碳化硅Trench JFET 750V研发取得突破。
华润微当前市场竞争力如何?
华润微作为国内功率半导体龙头厂商,产品结构持续优化,12英寸先进制程平台产品加速放量,盈利能力显著提升。公司在碳化硅领域布局领先,产品已进入头部客户,在光储、充电桩等新兴市场占据优势地位。但需关注行业竞争加剧和下游需求波动带来的挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括外部贸易环境变化可能影响出口业务;下游需求不及预期可能导致产品销售放缓;新产品新领域拓展如碳化硅技术可能面临技术迭代和客户验证的挑战;行业竞争加剧可能压缩利润空间。
你可能感兴趣
季节波动影响Q1收入增速,先进制程产品开始放量
华西证券2025-04-28
永泰能源(600157.SH)2026年半年报点评:26H1扣非净利改善,海则滩或形成新利润增长空间
国联民生证券2026-08-29
2026年半年报点评海外高速拓展,高端产品加速放量,汇兑扰动短期利润
国联民生证券2026-08-21
鹏鼎控股(002938.SZ)2026年半年报点评 AI产品开启放量 业绩兑现加速
国联民生证券2026-08-25
2023年年报点评:23年扣非同比增长38%;新项目&产品打开成长空间
国防军工民生证券2024-03-28
2026年半年报点评收入持续高增,高端产品加速落地
华创证券2026-09-03
视源股份(002841)2026年半年报点评:26H1业绩高增,盈利能力显著提升
华创证券2026-09-16
2026年半年报点评26H1业绩高增,盈利能力显著提升
电子设备华创证券2026-09-16
美图公司(01357.HK)2026年半年报点评:26H1业绩接近预告上限,关注AI原生生产力应用放量与全球化拓展
国联民生证券2026-08-27