猜你想问
盛科通信2026年半年报核心内容是什么?
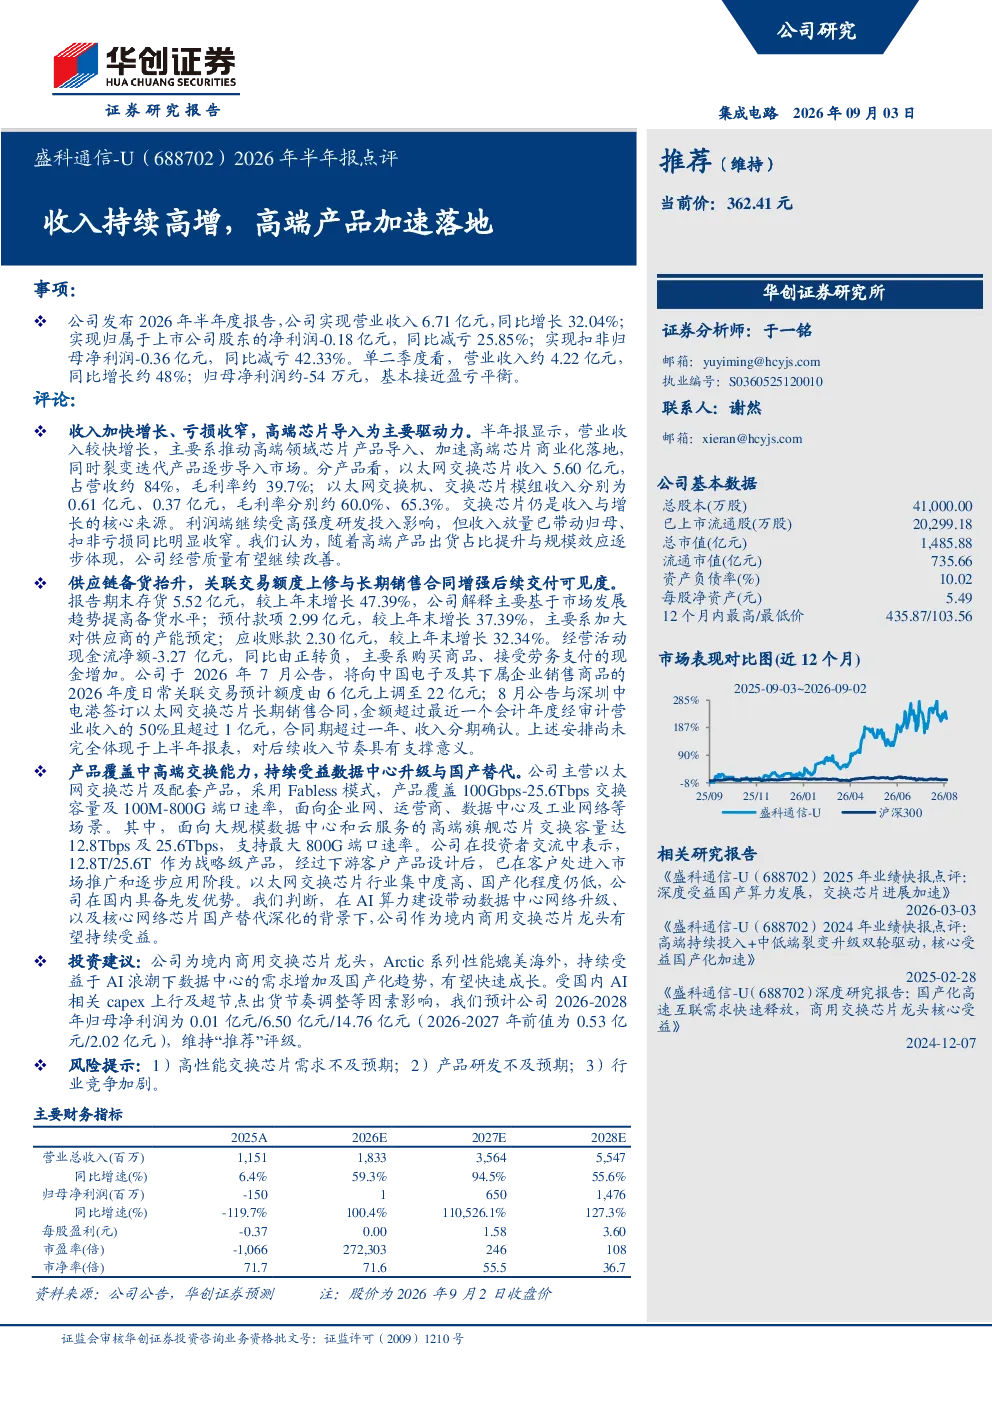
盛科通信2026年半年报显示公司收入持续高增,高端产品加速落地,亏损收窄。公司通过推动高端领域芯片产品导入和商业化落地,实现营收增长,同时裂变迭代产品逐步导入市场。交换芯片仍是收入与增长的核心来源,随着高端产品出货占比提升与规模效应逐步体现,公司经营质量有望继续改善。
数据中心网络升级对盛科通信所在赛道有何影响?
数据中心网络升级对盛科通信所在赛道有积极影响。随着AI算力建设加速,数据中心对高性能网络的需求持续增长,推动交换芯片市场扩张。盛科通信作为境内商用交换芯片龙头,受益于这一趋势,其高端旗舰芯片交换容量达12.8Tbps及25.6Tbps,支持最大800G端口速率,已在客户处进入市场推广和逐步应用阶段,有望持续受益于市场增长。
报告重点分析了盛科通信的哪些方面?
报告重点分析了盛科通信的产品与技术、供应链与交付、财务数据及行业前景。产品与技术方面,公司主营以太网交换芯片及配套产品,覆盖100Gbps-25.6Tbps交换容量及100M-800G端口速率,面向企业网、运营商、数据中心及工业网络等场景。供应链与交付方面,公司通过提高备货水平、加大对供应商的产能预定,提升存货和预付款项,并与深圳中电港签订长期销售合同,增强后续交付可见度。财务数据方面,公司2026年半年报营业收入6.71亿元,同比增长32.04%,净利润同比减亏。行业前景方面,公司在国内具备先发优势,受益于AI算力建设和核心网络芯片国产替代深化。
当前交换芯片市场的现状如何?
当前交换芯片市场呈现高增长态势,尤其在数据中心网络升级和AI算力建设推动下,对高性能交换芯片的需求持续扩大。国内市场在核心网络芯片国产替代的背景下,为本土企业如盛科通信提供了发展机遇。盛科通信作为境内商用交换芯片龙头,其高端旗舰芯片已进入市场推广和逐步应用阶段,交换芯片仍是其收入与增长的核心来源。随着高端产品出货占比提升与规模效应逐步体现,公司经营质量有望继续改善。
研报提示了哪些风险?
研报提示了高性能交换芯片需求不及预期、产品研发不及预期以及行业竞争加剧等风险。高性能交换芯片需求不及预期可能导致公司产品销售不及预期,影响营收增长。产品研发不及预期则可能影响公司技术领先优势,削弱市场竞争力。行业竞争加剧可能使公司面临更大的市场份额压力,影响盈利能力。这些风险需持续关注,但研报未提供具体应对措施。