猜你想问
杰华特2026年三季报核心内容有哪些?
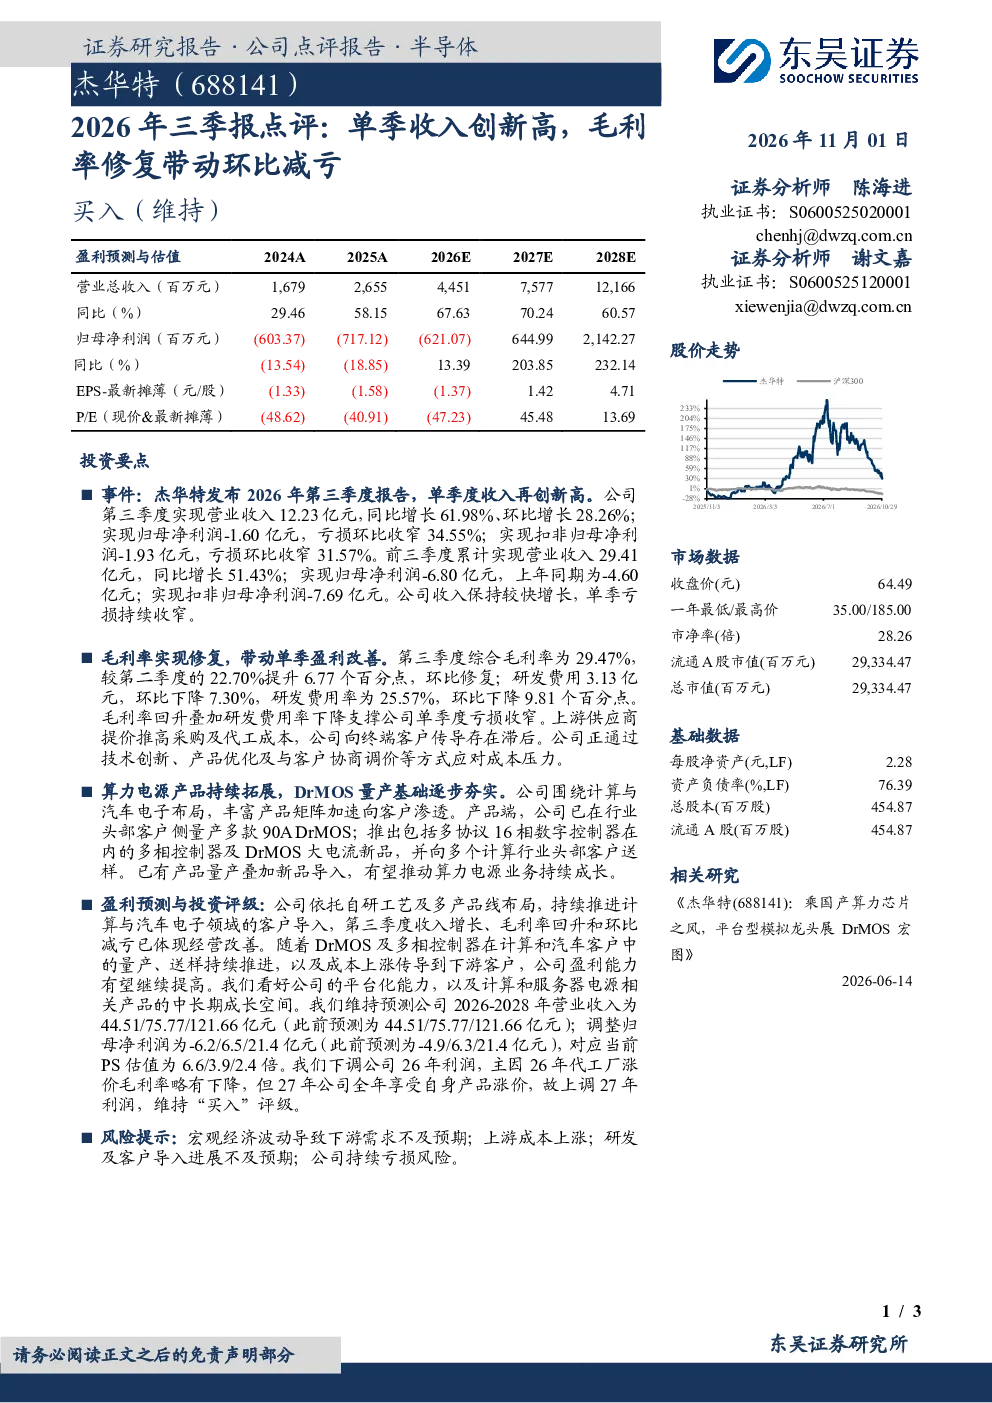
杰华特2026年第三季度报告显示,单季度收入12.23亿元,同比增长61.98%,环比增长28.26%。归母净利润亏损1.60亿元,环比收窄34.55%;扣非归母净利润亏损1.93亿元,环比收窄31.57%。第三季度综合毛利率提升至29.47%,研发费用环比下降7.30%。前三季度累计营业收入29.41亿元,同比增长51.43%;归母净利润亏损6.80亿元,上年同期为-4.60亿元;扣非归母净利润亏损7.69亿元。
算力电源行业发展趋势如何?
算力电源行业正经历快速发展,市场需求持续增长。随着人工智能、大数据中心等领域的兴起,对高性能、高效率电源的需求日益增加。企业通过技术创新、产品优化及与客户协商调价等方式应对成本压力,推动算力电源业务持续成长。行业头部企业通过丰富产品矩阵加速向客户渗透,有望在计算和汽车电子领域取得更大市场份额。
杰华特报告重点分析了哪些方向?
杰华特报告重点分析了毛利率修复对盈利改善的带动作用,以及算力电源产品在计算与汽车电子领域的持续拓展。报告指出,公司通过技术创新、产品优化及与客户协商调价等方式应对成本压力,推动算力电源业务持续成长。同时,公司在行业头部客户侧量产多款90A DrMOS,推出多协议16相数字控制器等新品,并向多个计算行业头部客户送样,加速向客户渗透。
当前算力电源市场现状如何?
当前算力电源市场呈现快速发展态势,市场需求旺盛。随着人工智能、大数据中心等领域的兴起,对高性能、高效率电源的需求日益增加。行业头部企业通过技术创新、产品优化及与客户协商调价等方式应对成本压力,推动算力电源业务持续成长。公司在计算与汽车电子领域布局,丰富产品矩阵加速向客户渗透,已在行业头部客户侧量产多款90A DrMOS,推出多协议16相数字控制器等新品,并向多个计算行业头部客户送样,加速向客户渗透。
杰华特研报有哪些风险提示?
杰华特研报提示的风险包括:宏观经济波动可能导致下游需求不及预期;上游成本上涨可能影响公司盈利能力;研发及客户导入进展不及预期可能影响公司发展;公司持续亏损风险。此外,行业竞争加剧也可能对公司经营造成压力。公司需密切关注市场变化,加强风险管理,以应对潜在挑战。