猜你想问
这份研报主要讲了什么内容?
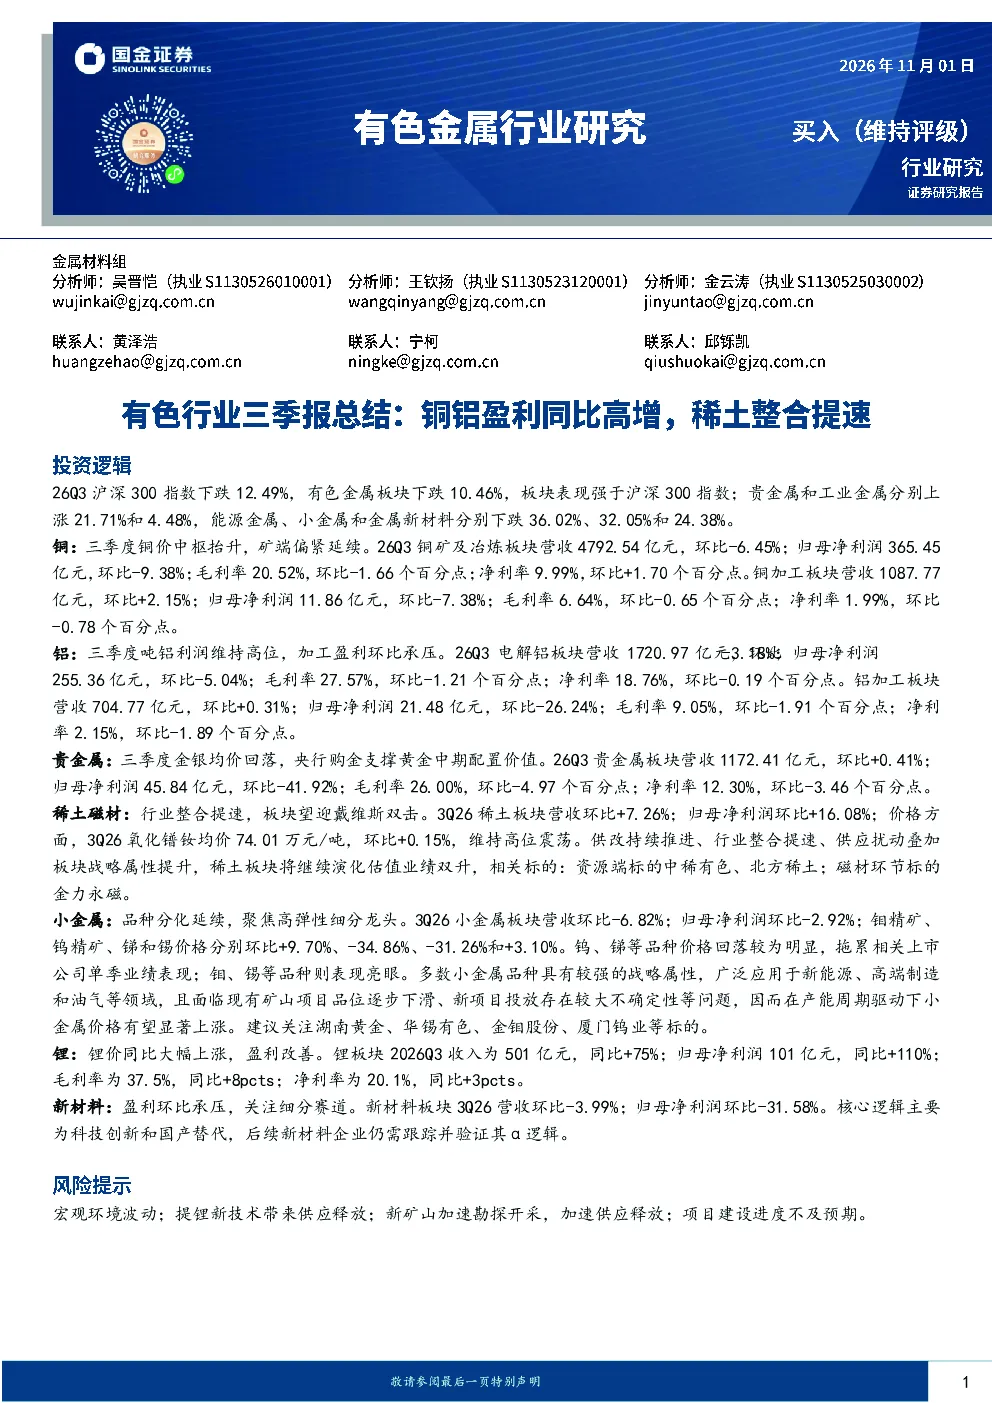
这份研报主要总结了2026年第三季度有色金属行业的整体表现。报告指出,有色金属板块整体表现强于沪深300指数,其中贵金属和工业金属上涨显著,而能源金属、小金属和金属新材料则下跌。报告详细分析了铜、铝、贵金属、稀土、小金属、锂、镍钴和新材料等各个板块的具体情况,包括营收、净利润、毛利率、净利率等关键财务指标的变化趋势,以及各板块面临的主要机遇和挑战。此外,报告还探讨了行业发展趋势、市场现状和潜在风险。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多面性。从板块表现看,工业金属中的铜、铝盈利能力有所提升,但加工板块面临压力;贵金属受央行购金支撑,具有中长期配置价值;稀土行业整合加速,有望实现估值与业绩双升;小金属品种分化明显,高弹性细分龙头值得关注;锂板块盈利改善,但供需关系可能趋于紧张;镍钴板块利润恶化;新材料板块虽营收增长但盈利承压。总体来看,行业受供需关系、技术进步和宏观环境等多重因素影响,结构性机会与挑战并存。
研报重点分析了哪些板块?
研报重点分析了多个有色金属板块的表现。工业金属板块中,铜和铝的盈利能力成为焦点,铜价中枢抬升但加工盈利承压,铝吨铝利润维持高位但加工盈利下降。贵金属板块中,黄金受央行购金支撑,白银均价环比回落。稀土板块因行业整合提速和供应扰动,有望迎来估值与业绩双升。小金属板块呈现品种分化,钼、锡等价格上涨,钨、锑等价格回落。锂板块因锂价大幅上涨实现盈利改善,但供应恢复可能影响价格走势。镍钴板块利润恶化。新材料板块营收增长但盈利承压。
当前有色金属市场处于什么状态?
当前有色金属市场呈现分化态势。从整体板块表现看,有色金属板块强于沪深300指数,贵金属和工业金属上涨,能源金属、小金属和金属新材料下跌。具体来看,铜铝盈利同比高增,但加工板块面临压力;稀土行业整合加速,估值与业绩有望双升;锂板块盈利改善,但供需关系可能趋于紧张;镍钴板块利润恶化;新材料板块营收增长但盈利承压。市场整体受供需关系、技术进步和宏观环境等多重因素影响,结构性机会与挑战并存。
研报提到了哪些风险提示?
研报提示了有色金属行业面临的多重风险。首先,宏观环境波动可能影响行业景气度。其次,提锂新技术和新能源车渗透率提升可能带来供应释放,压缩价格空间。再次,新矿山加速勘探开采可能加速供应释放。此外,项目建设进度不及预期也可能影响行业发展。这些风险因素需要投资者密切关注,以评估投资决策。