总结
市场整体表现
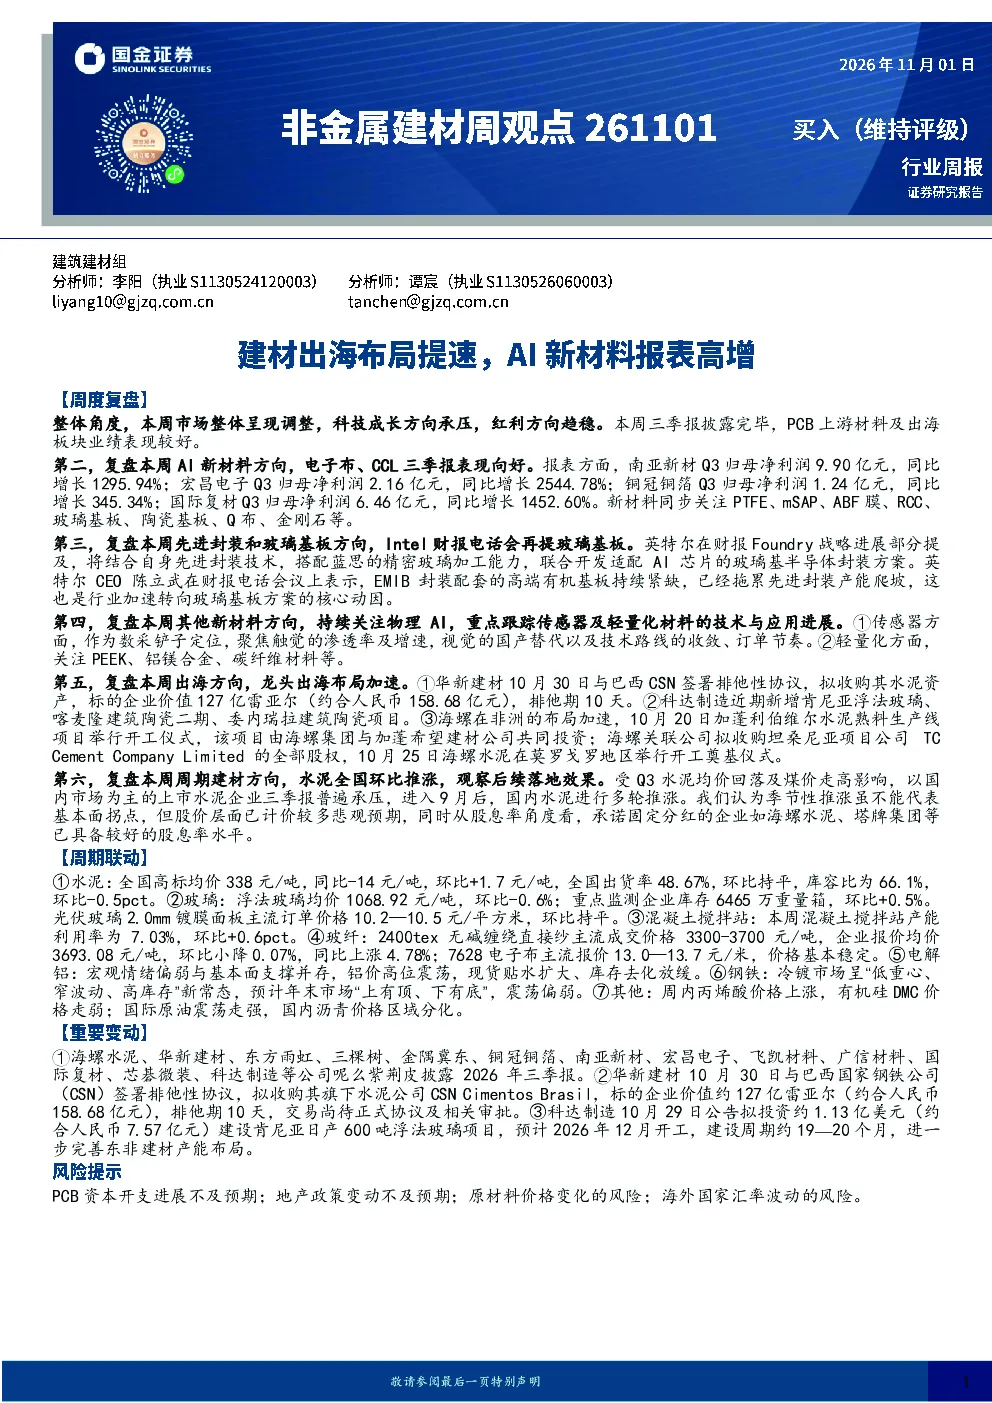
本周市场整体呈现调整,科技成长方向承压,红利方向趋稳。三季报披露完毕,PCB上游材料及出海板块业绩表现较好。
AI新材料方向
- 电子布、CCL三季报表现向好:南亚新材、宏昌电子、铜冠铜箔、国际复材Q3归母净利润均实现大幅增长。
- 新材料关注领域:PTFE、mSAP、ABF膜、RCC、玻璃基板、陶瓷基板、Q布、金刚石等。
- 建议关注:中国巨石、铜冠铜箔、国际复材、联瑞新材、中材科技、宏昌电子、宏和科技、方邦股份、诺德股份、华正新材、圣泉集团、东材科技、南亚新材、旷达科技。
先进封装和玻璃基板方向
- Intel财报电话会提及玻璃基板:英特尔将与蓝思合作开发适配AI芯片的玻璃基半导体封装方案。
- 高端PCB及相关设备建议关注:芯碁微装、奥士康、宏昌电子。
- 玻璃基板方向建议关注:凯盛科技、京东方A、彩虹股份、旗滨集团、蓝思科技。
- 先进封装方向建议关注:帝尔激光、甬矽电子、汇成股份。
- ABF膜建议关注:生益科技、华正新材。
其他新材料方向
- 持续关注物理AI:重点跟踪传感器及轻量化材料的技术与应用进展。
- 传感器方面:聚焦触觉的渗透率及增速,视觉的国产替代以及技术路线的收敛、订单节奏。
- 轻量化方面:关注PEEK、铝镁合金、碳纤维材料等。
- 物理AI新材料建议关注:福莱新材、汉威科技、奥比中光、兆威机电。
- 光纤新材料建议关注:石英股份、飞凯材料、华海诚科、联瑞新材。
- 碳纤维建议关注:中复神鹰、吉林化纤、光威复材。
- 碳纤维储气罐建议关注:中材科技、京城股份。
- 钛合金、铝镁合金建议关注:宝武镁业、星源卓镁、宝钛股份、西部材料。
出海方向
- 龙头出海布局加速:
- 华新建材与巴西CSN签署排他性协议,拟收购其水泥资产。
- 科达制造新增肯尼亚浮法玻璃、喀麦隆建筑陶瓷二期、委内瑞拉建筑陶瓷项目。
- 海螺在非洲的布局加速,加蓬利伯维尔水泥熟料生产线项目开工,拟收购坦桑尼亚项目公司TCCement Company Limited的全部股权。
- 建议关注:科达制造、华新建材、乐舒适(港股)、麦加芯彩、海螺水泥、西部水泥(港股)、亚翔集成、柏诚股份、圣晖集成。
周期建材方向
- 水泥全国环比推涨,观察后续落地效果:受Q3水泥均价回落及煤价走高影响,国内水泥企业三季报普遍承压,但进入9月后多轮推涨。
- 建议关注:海螺水泥、华新建材、北新建材、三棵树、兔宝宝、伟星新材、福莱特、信义光能、旗滨集团、信义玻璃。
周期联动
- 水泥:全国高标均价338元/吨,环比+1.7元/吨,全国出货率48.67%,库容比为66.1%,环比-0.5pct。
- 玻璃:浮法玻璃均价1068.92元/吨,环比-0.6%;重点监测企业库存6465万重量箱,环比+0.5%。
- 光伏玻璃:2.0mm镀膜面板主流订单价格10.2—10.5元/平方米,环比持平。
- 混凝土搅拌站:产能利用率为7.03%,环比+0.6pct。
- 玻纤:2400tex无碱缠绕直接纱主流成交价格3300-3700元/吨,环比小降0.07%,同比上涨4.78%。
- 电解铝:铝价高位震荡,现货贴水扩大、库存去化放缓。
- 钢铁:冷镀市场呈“低重心、窄波动、高库存”新常态,预计年末市场震荡偏弱。
- 其他:丙烯酸价格上涨,有机硅DMC价格走弱;国际原油震荡走强,国内沥青价格区域分化。
景气周判(1026-1030)
- 水泥:市场需求延续低迷,关注未来查超产等政策落地情况。
- 浮法玻璃:竣工端需求依然疲软,核心观测供给端出清节奏。
- 光伏玻璃:需求端整体预期较弱,核心观测供给端出清节奏。
- AI材料-电子布:Low-Dk二代布+Low-CTE布2026年紧缺。
- AI材料-高阶铜箔:HVLP全系列国产8-9月继续涨价;国产龙头企业HVLP4处于即将放量阶段。
- AI材料-HBM材料:海内外扩产拉动材料端需求,国内两长新增扩产预期,海外HBM、AI存储拉动美光+三星+SK海力士扩产。
- 传统玻纤:景气度略有承压,需求端主要亮点仍为风电,出口受关税政策影响、预期较为模糊,预计短期价格以稳为主。2026年供给压力较小。
- 碳纤维:我国自主研发的T1200级超高强度碳纤维全球首发。
- 消费建材:竣工端材料需求依然疲软,开工端材料略有企稳;零售品种景气度稳健向上,其中零售涂料、板材高景气维持。
- 非洲建材:人均消耗建材低于全球平均,非洲等新兴市场机会突出。
- 民爆:新疆、西藏地区高景气维持,全国大部分地区承压。
本周市场表现
本周建材指数表现(-8.59%),其中,玻璃制造(-10.34%),玻纤(-14.31%),耐火材料(-8.27%),消费建材(-5.83%),水泥制造(-3.36%),管材(-3.42%),同期上证综指(-1.61%)。
本周建材价格变化
- 水泥:全国水泥市场价格环比上涨0.5%。价格上调地区主要为海南、四川和贵州,价格下调地区主要是河南。
- 浮法玻璃:部分价格仍有松动,行业库存无明显变化。
- 光伏玻璃:需求端整体预期较弱,核心观测供给端出清节奏。
- 玻纤:国内无碱粗纱价格稳中小幅调整。
- 碳纤维:国内碳纤维市场大体平稳,原料丙烯腈市场价格明显上涨,各厂家报盘持稳。
- 能源和原材料:国际原油震荡走强,国内沥青价格区域分化,有机硅DMC价格走弱,中国LNG出厂价格全国指数上涨,国内废纸市场平均价上涨。
- 塑料制品上游:PPR原材料价格变动不大,PE原材料价格变动不大。
- 民爆:西部区域民爆行业景气度突出,新疆、西藏地区高景气维持。
风险提示
- PCB资本开支进展不及预期
- 地产政策变动不及预期
- 基建项目落地不及预期
- 原材料价格变化的风险