猜你想问
这份交通运输行业研报主要分析了哪些内容?
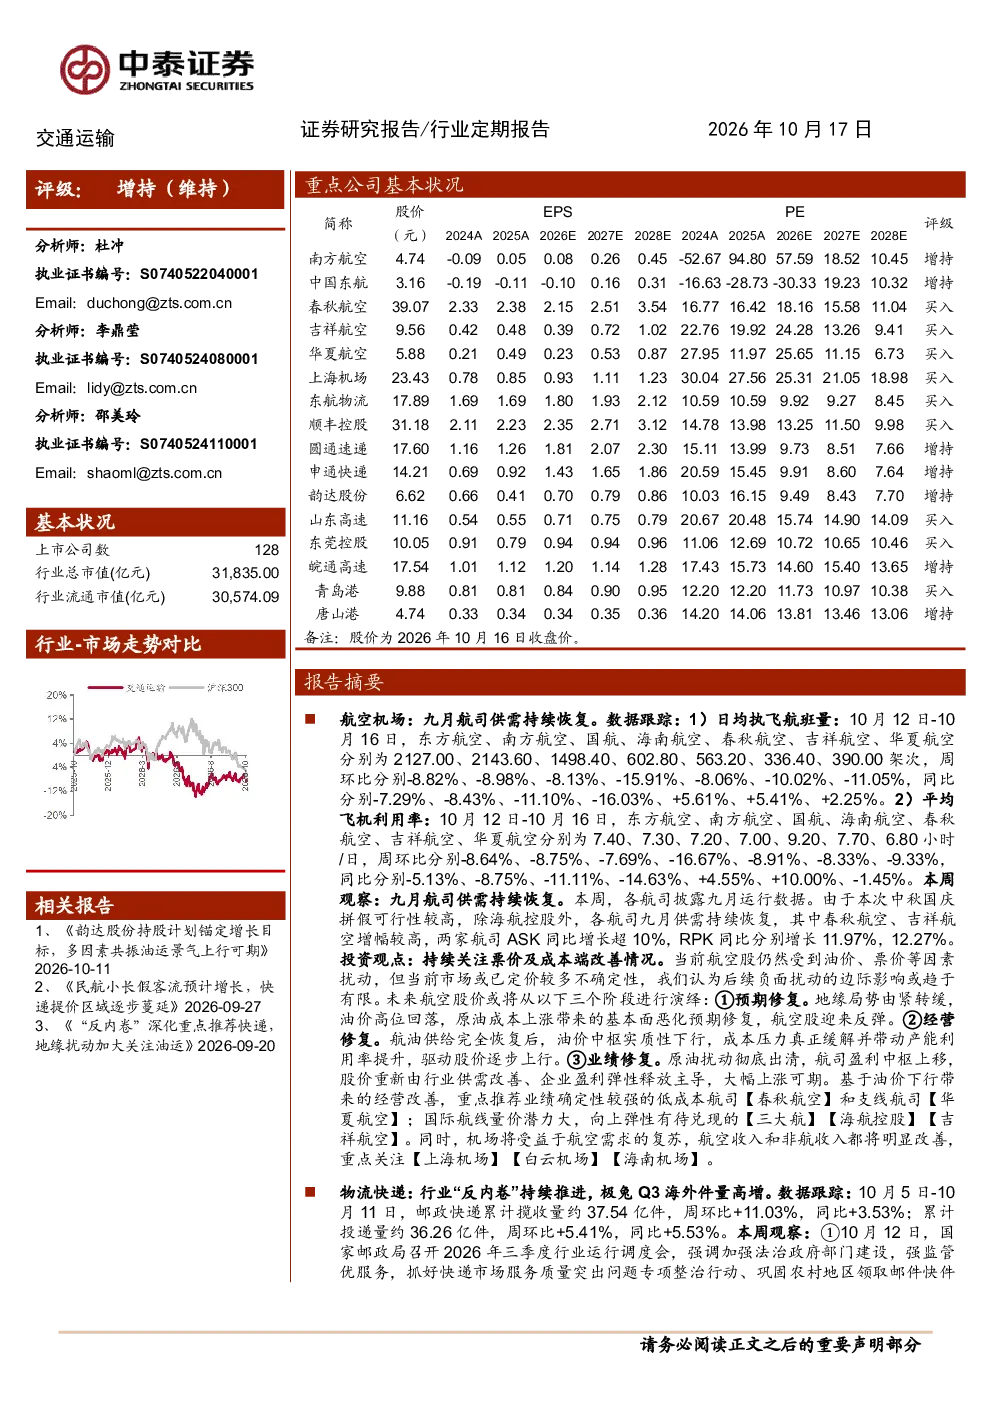
这份研报主要分析了航空、快递、油运和基础设施四个方面的行业动态和投资观点。航空方面关注供需恢复情况及票价成本改善;快递方面强调反内卷趋势和无人化催化作用;油运方面分析了运力紧张格局和政策影响;基础设施方面则关注公路、铁路、港口等领域的长期配置价值。
航空行业未来发展趋势如何?
航空行业未来将经历预期修复、经营修复和业绩修复三个阶段。当前除海航控股外,多数航司供需持续恢复,春秋航空、吉祥航空增幅较高。未来需持续关注票价及成本端改善情况,市场已定价较多不确定性,后续负面扰动边际影响或有限。国际航线量价潜力大,但向上弹性有待兑现。机场方面将受益于航空需求复苏,重点关注上海机场、白云机场、海南机场等。
快递行业有哪些值得关注的投资方向?
快递行业投资需关注“反内卷+无人化”共同催化下的经营质量改善。加盟制快递如中通快递、圆通速递、申通快递、韵达股份值得关注;出海高增长公司如极兔速递盈利增长有望超预期;时效快递更强的综合物流服务商顺丰控股成长可期;即时配送方面建议关注顺丰同城;跨境物流方面建议关注东航物流、国货航及嘉友国际。
当前油运市场现状如何?
当前油运板块虽出现调整,但运力紧张格局未改。BDTI指数周环比下降,BCTI指数周环比上升。特朗普政府考虑放宽对影子船队的制裁,受此消息影响板块出现调整。但油运景气度仍在高位,运价处于历史高位,利好四季度业绩释放。美伊局势紧张,STS模式下供给偏紧,运价仍有支撑。建议关注中远海能、招商轮船、招商南油等油运企业。
研报提示了哪些投资风险?
研报提示需关注航空行业的不确定性,如票价及成本端改善情况;快递行业需关注市场竞争加剧和反内卷政策效果;油运行业需关注地缘政治冲突和政策变动影响;基础设施领域需关注宏观经济波动和政策调整风险。此外,各行业均存在政策监管变化、市场需求波动等潜在风险,投资者需谨慎评估。
你可能感兴趣
2026年交通运输行业中期策略报告:快递反内卷持续、油运供给缺口与航空长周期配置价值
交通运输西部证券2026-05-26
交通运输行业定期报告:航空客座率维持高位,快递“反内卷”改善经营质量
交通运输中泰证券2026-09-19
交通运输产业行业研究:2026年度策略:关注供需格局,布局航空、干散货海运、油运
交通运输国金证券2025-12-29
2025年交通运输行业投资策略报告:航空、快递有望受益于消费复苏,重视油运的供给制约
交通运输西部证券2024-12-11
交通运输行业周报(20260713-20260719):加盟快递Q2业绩预告持续高增,反内卷弹性体现;航空油价承压,三大航同比增亏
交通运输华创证券2026-07-19
交通运输行业周报:快递“反内卷”与旺季涨价双重催化,重视布局机会
交通运输国盛证券2026-09-13
交通运输行业7月投资策略:快递和航空有望受益“反内卷”,关注东南亚快递市场机会
交通运输国信证券2025-07-16
交通运输行业:持续关注快递反内卷投资机会 积极布局航空春运旺季
交通运输中泰证券2025-12-13
交通运输行业周报:Q1基金持仓分析:快递、油运环比加仓,机场航空减配
交通运输国盛证券2020-04-26
交通运输行业周报(2019.06.17-2019.06.23):汇率“蜜月期”料将助力航空股反弹,关注下半年油运市场信号,持续看好机场快递
交通运输华创证券2019-06-23