猜你想问
山煤国际2026年三季报核心数据有哪些?
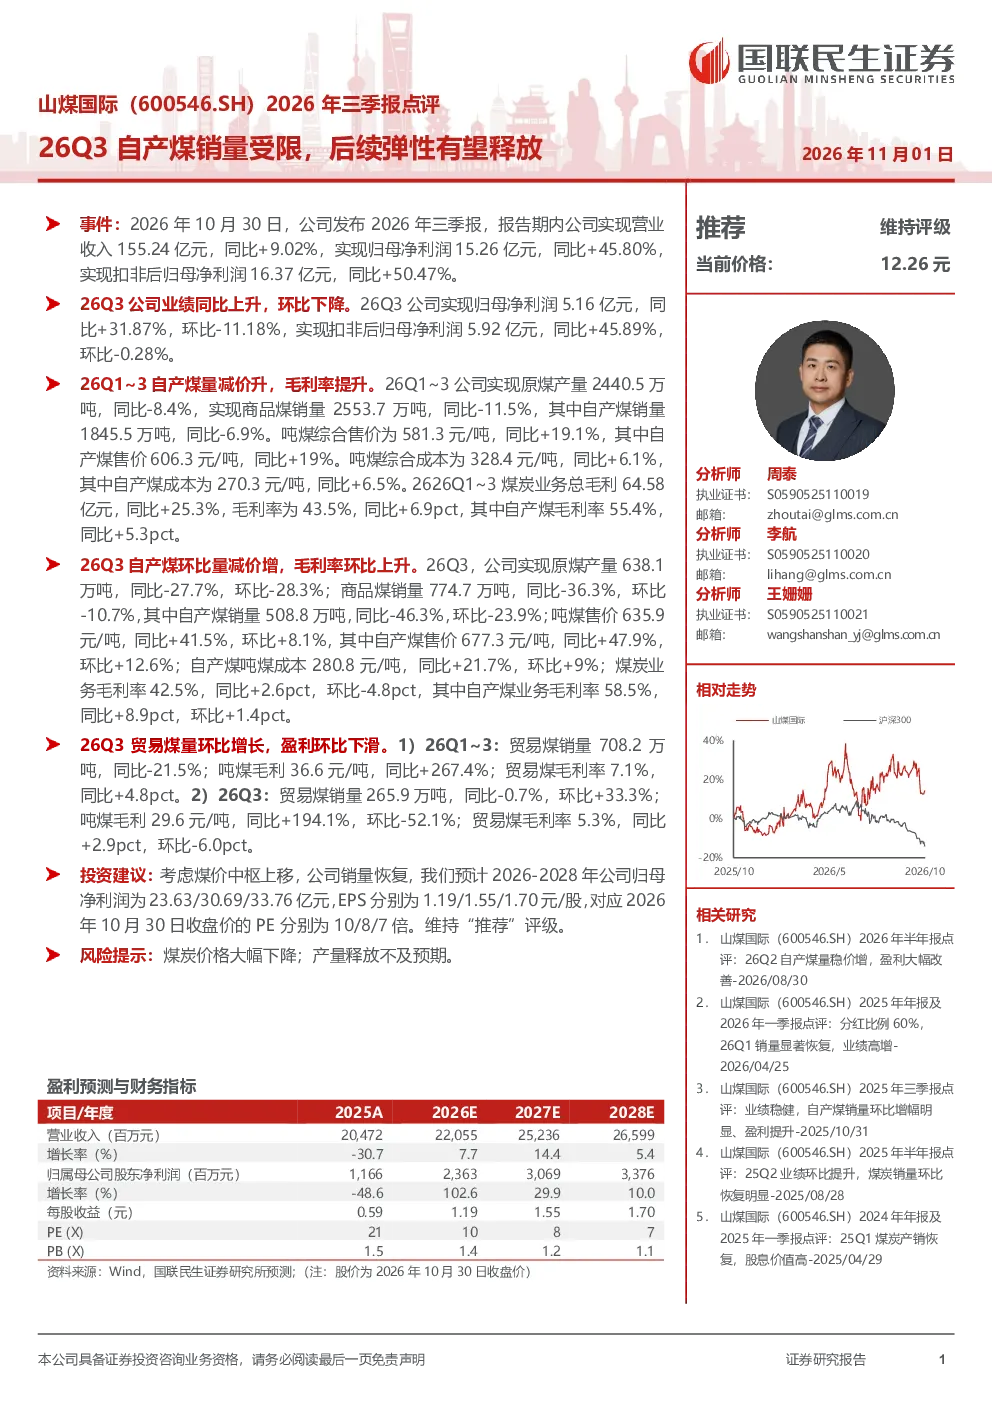
山煤国际2026年三季报显示,实现营业收入155.24亿元,同比增长9.02%;归母净利润15.26亿元,同比增长45.80%;扣非后归母净利润16.37亿元,同比增长50.47%。26Q3业绩同比上升但环比下降,归母净利润5.16亿元,同比增长31.87%,环比下降11.18%;扣非后归母净利润5.92亿元,同比增长45.89%,环比下降0.28%。
煤炭行业当前发展趋势如何?
煤炭行业当前发展趋势显示,煤炭价格波动较大,企业需应对市场变化。从山煤国际数据看,自产煤销量受限但售价提升,毛利率有所改善。行业整体面临环保约束和产能调控,但能源需求稳定,部分企业通过贸易煤业务实现盈利增长。未来煤炭供需关系仍需关注,企业需提升运营效率以应对挑战。
报告对山煤国际的哪些方面进行了重点分析?
报告重点分析了山煤国际的产销情况及盈利能力。26Q1~3自产煤量减价升,毛利率提升,吨煤售价同比增加19%,自产煤销量虽下降但售价更高。26Q3自产煤环比量减价增,毛利率环比上升。贸易煤业务在26Q3销量环比增长,但盈利环比下滑。报告还分析了成本控制及未来业绩预期。
当前市场对煤炭企业的判断是什么?
当前市场对煤炭企业的判断需关注供需平衡和价格波动。煤炭企业需平衡产量与市场需求,提升产品附加值。山煤国际数据显示,自产煤业务虽受限但盈利能力增强,贸易煤业务受价格影响较大。市场普遍认为煤炭企业需加强成本控制和多元化经营以应对不确定性。
研报提示的主要风险有哪些?
研报提示的主要风险包括煤炭价格大幅下降和产量释放不及预期。煤炭价格波动直接影响企业盈利,若价格持续下跌,企业盈利空间将被压缩。同时,环保政策及产能限制可能导致产量增长不及预期,影响企业扩张计划。这些因素需持续关注以评估投资风险。
你可能感兴趣
山煤国际2024年三季报点评:Q3自产煤产销量环比改善,吨煤成本降幅明显
化石能源国泰君安证券2024-10-26
山煤国际2026年半年报点评:26Q2自产煤量稳价增,盈利大幅改善
国联民生证券2026-08-27
山煤国际2013年中报点评:自产煤盈利下滑,贸易业务拖后腿
化石能源世纪证券2013-08-23
2026年三季报点评26Q3单季盈利再创历史新高,Q4业绩弹性有望继续兑现
华创证券2026-10-30
2023年三季报业绩点评:单季归母净利润创历史新高,看好后续国际航线恢复带动盈利弹性持续释放
交通运输东吴证券2023-10-30
2025年三季报点评:业绩稳健,自产煤销量环比增幅明显、盈利提升
化石能源民生证券2025-10-31
2026年三季报点评:盈利弹性持续释放,出口驱动销量逆势高增
交通运输西南证券2026-10-29
潞安环能(601699.SH)2026年三季报点评:优化销售结构,业绩弹性有望持续释放
国联民生证券2026-10-28
晋控煤业(601001.SH)2026年三季报点评 26Q3产销比环比回升,看好后期业绩弹性
国联民生证券2026-10-27
广汇能源(600256.SH)2026年三季报点评:26Q3利润同环比高增,业绩弹性显现
国联民生证券2026-10-27