猜你想问
广汇能源26Q3业绩表现如何?
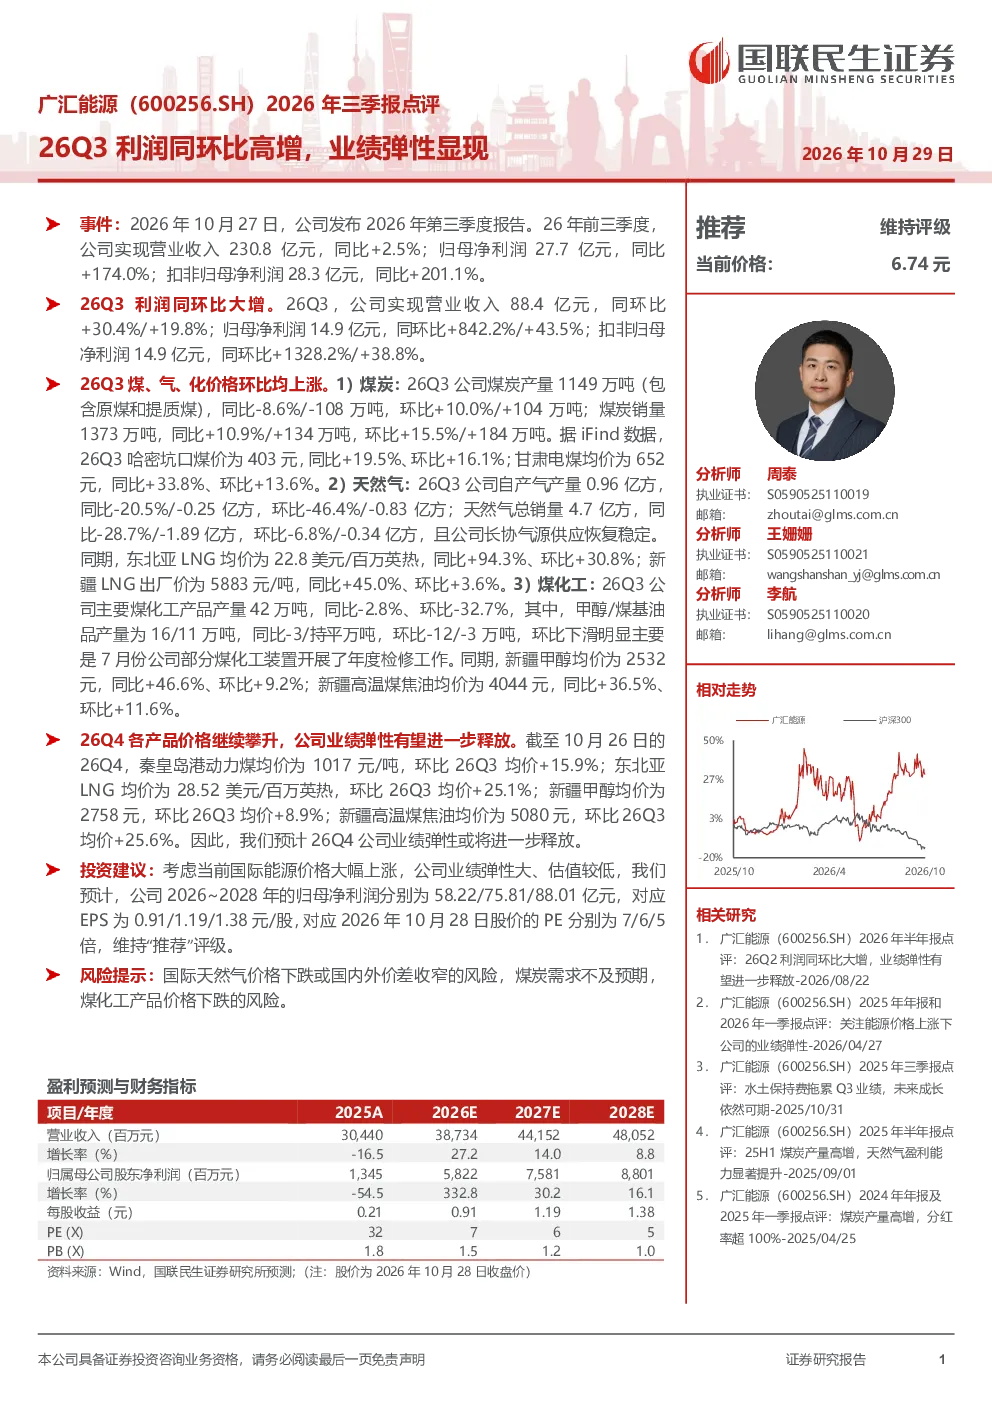
广汇能源26Q3利润同环比显著高增,归母净利润14.9亿元,同环比分别增长842.2%和43.5%,扣非归母净利润14.9亿元,同环比增长1328.2%和38.8%。公司26年前三季度实现归母净利润27.7亿元,同比增长174.0%,扣非归母净利润28.3亿元,同比增长201.1%。业绩弹性主要得益于煤炭、天然气、煤化工产品价格上涨。
26Q3煤炭业务情况怎样?
26Q3煤炭业务方面,广汇能源煤炭销量1373万吨,同比和环比均有所增长,分别增长10.9%和15.5%。煤炭产量为1149万吨,同比减少8.6%,环比增长10.0%。哈密坑口煤价同比和环比均上涨,分别增长19.5%和16.1%,甘肃电煤均价同比和环比分别增长33.8%和13.6%。煤炭价格上涨对业绩提升起到关键作用。
26Q3天然气业务有何亮点?
26Q3天然气业务方面,虽然自产气产量环比下降46.4%,但天然气总销量为4.7亿方,同比和环比分别增长-28.7%和-6.8%,长协气源供应恢复稳定。东北亚LNG均价同比大幅上涨94.3%,环比上涨30.8%;新疆LNG出厂价同比上涨45.0%,环比上涨3.6%。天然气价格显著上涨,成为支撑业绩的重要因素。
26Q4业绩预期如何?
26Q4业绩预期方面,根据市场情况,秦皇岛港动力煤均价环比26Q3均价上涨15.9%,东北亚LNG均价环比上涨25.1%,新疆甲醇均价环比上涨8.9%,新疆高温煤焦油均价环比上涨25.6%。各产品价格继续攀升,预计广汇能源26Q4业绩弹性有望进一步释放,支撑公司整体盈利水平。
研报提示的主要风险有哪些?
研报提示的主要风险包括:国际天然气价格下跌或国内外价差收窄,可能影响天然气业务盈利能力;煤炭需求不及预期,将影响煤炭业务收入;煤化工产品价格下跌,可能削弱煤化工板块的业绩贡献。这些风险因素需持续关注,以评估公司业绩的稳定性。
你可能感兴趣
10-15 嘉元科技26Q3预告点评超预期涨价兑现利润同环比高增申万电新 1063399
未知机构2026-10-16
广汇能源2026年半年报点评:26Q2利润同环比大增,业绩弹性有望进一步释放
国联民生证券2026-08-20
晋控煤业(601001.SH)2026年三季报点评 26Q3产销比环比回升,看好后期业绩弹性
国联民生证券2026-10-27
陕西煤业2026年三季报点评:26Q3扣非净利润同环比增长,减值影响业绩释放
国联民生证券2026-10-27
2022年三季报点评:三季度营收同环比高增,利润持续释放
东方财富2022-10-26
红包 国投证券化工 新材料 万华化学26Q3点评 归母同比高增84 环比略回落 三大板块总营收向
未知机构2026-10-27
2024年三季报点评:业绩同比高增,长期发展趋势愈发显现
交通运输东吴证券2024-10-23
远东股份2026年上半年信息更新:利润同比高增,AI全光互连贡献弹性
开源证券2026-08-25
东方电缆26Q3业绩 海风收入确认 利润环比高增申万电新
未知机构2026-10-28
2021年三季报业绩预告点评:业绩同环比高增,动力电池回收利用持续发力
机械设备东吴证券2021-10-14