猜你想问
潞安环能2026年三季报主要业绩表现如何?
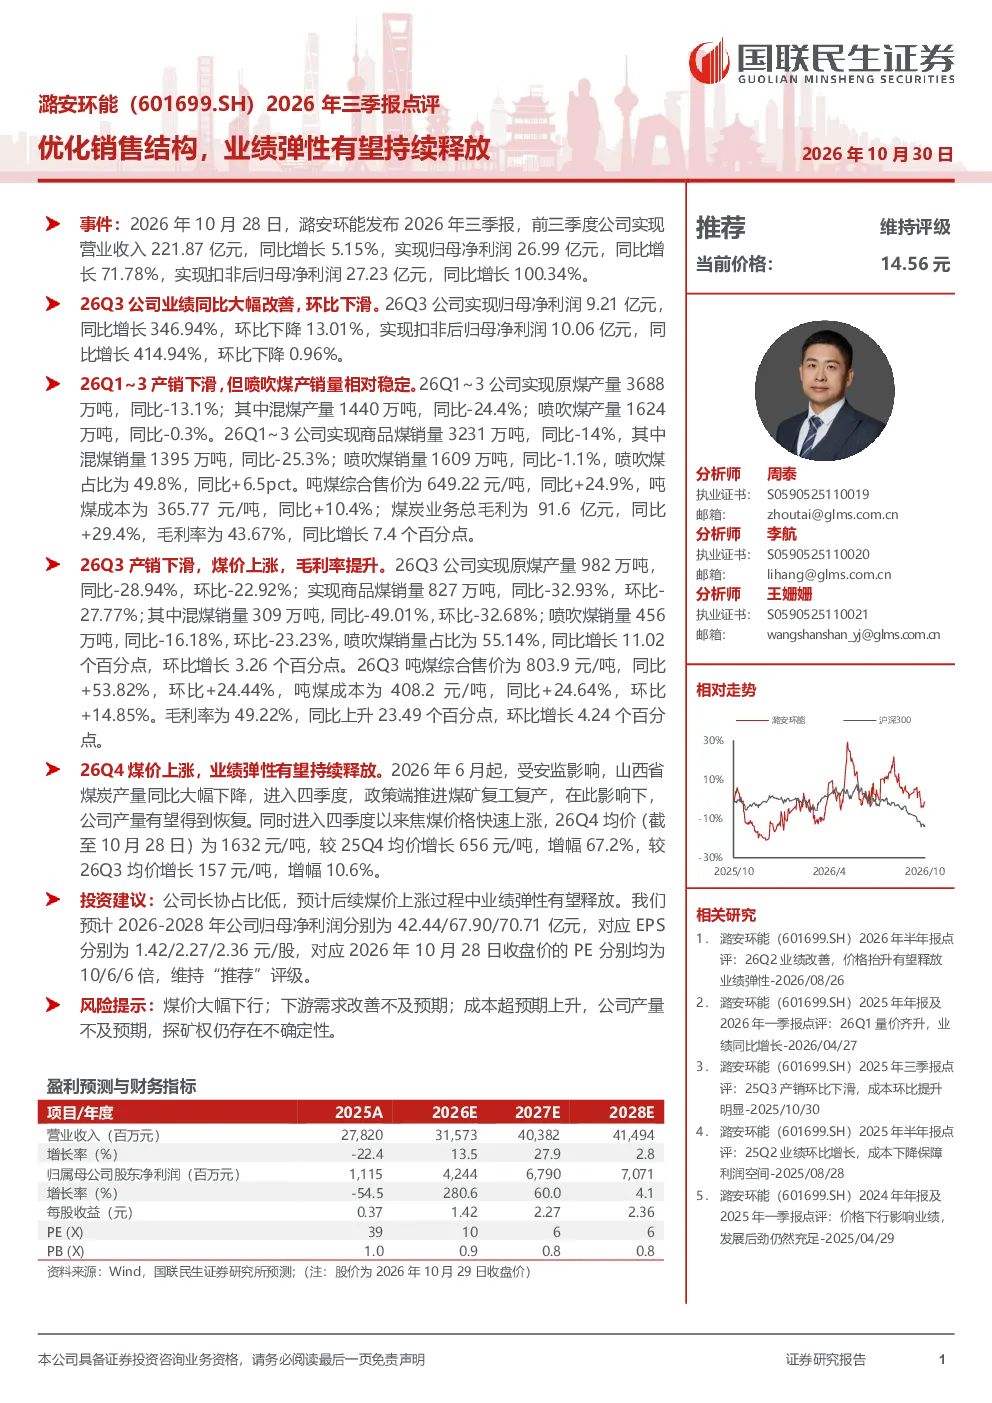
潞安环能2026年三季报显示,公司前三季度实现营业收入221.87亿元,同比增长5.15%;归母净利润26.99亿元,同比增长71.78%。扣非后归母净利润27.23亿元,同比增长100.34%。26Q3业绩同比大幅改善,归母净利润9.21亿元,同比增长346.94%,扣非后归母净利润10.06亿元,同比增长414.94%,但环比有所下滑。这表明公司在成本控制和销售结构优化方面取得了一定成效,但短期内面临一定挑战。
报告对煤炭行业发展趋势有何分析?
报告指出,受安监影响,山西省煤炭产量同比大幅下降,四季度政策端推进煤矿复工复产,预计公司产量有望恢复。焦煤价格快速上涨,26Q4均价达1632元/吨,较25Q4均价增长656元/吨,增幅67.2%。这反映出煤炭行业供需关系紧张,煤价上涨将直接提升煤炭企业盈利能力。但行业仍面临下游需求改善不及预期、成本超预期上升等多重风险。
报告中哪些方面是重点分析方向?
报告重点分析了潞安环能的销售结构优化和业绩弹性释放潜力。公司喷吹煤销量占比提升至49.8%,同比增加6.5个百分点,显示出公司在高附加值产品上的布局成效。26Q3毛利率提升至49.22%,同比上升23.49个百分点,主要得益于煤价上涨。此外,报告还关注了公司长协占比低的特点,认为在煤价上涨过程中,公司业绩弹性有望持续释放。
当前煤炭市场现状如何?
当前煤炭市场呈现供需错配格局。一方面,受安监政策影响,山西等主产区煤炭产量受限,供应端紧张;另一方面,下游用煤需求季节性波动,尚未完全恢复。焦煤价格大幅上涨,26Q4均价同比增长67.2%,反映出市场对供应紧张的预期强烈。但需关注政策变化和下游需求恢复情况,这些因素将直接影响煤炭市场供需平衡和价格走势。
研报提示了哪些主要风险?
研报提示了几个主要风险点:一是煤价大幅下行风险,若煤炭价格出现意外回调,将直接影响公司盈利水平;二是下游需求改善不及预期风险,若经济复苏不及预期,将削弱煤炭消费需求;三是成本超预期上升风险,原材料、人工等成本上涨可能侵蚀利润空间;四是公司产量不及预期风险,若煤矿复工复产进度缓慢,产量恢复不及预期;五是探矿权不确定性风险,探矿权审批流程可能存在变数,影响公司长期发展。