猜你想问
潞安环能业绩高增的主要原因是什么?
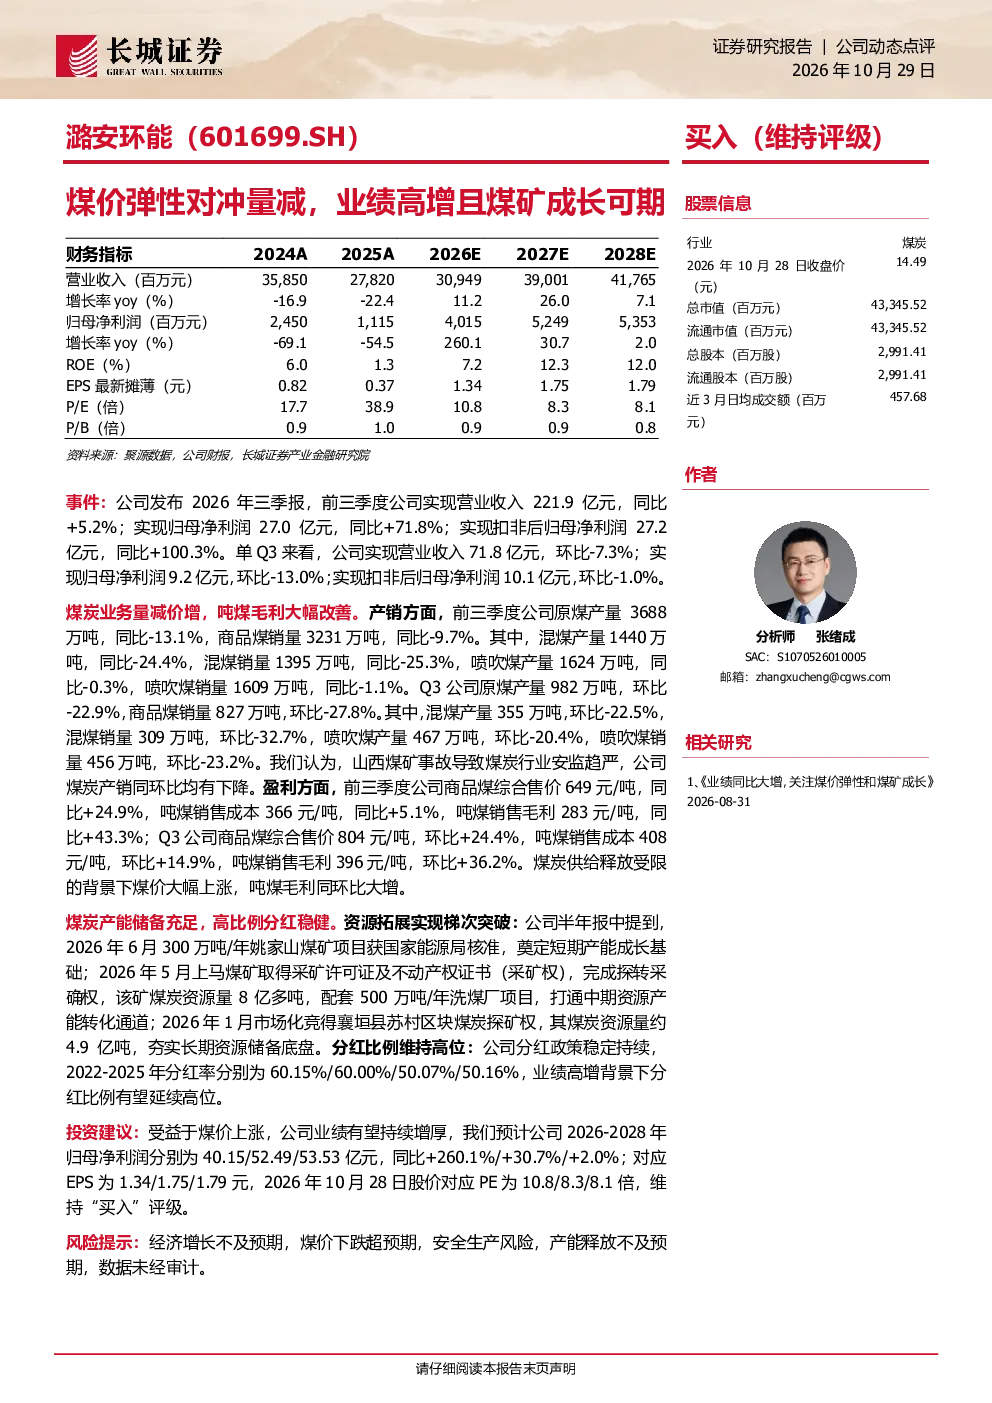
潞安环能前三季度业绩高增主要受益于煤价上涨,吨煤毛利大幅改善。报告显示,商品煤综合售价同比提升24.9%,吨煤毛利同比增加43.3%。同时,公司煤炭业务通过量减价增的方式优化经营,原煤产量虽同比减少13.1%,但商品煤销量仅下降9.7%。吨煤毛利提升带动整体盈利能力显著增强,归母净利润同比大幅增长71.8%至27.0亿元。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现结构性变化。一方面,煤价波动对煤炭企业盈利能力影响显著,如潞安环能吨煤毛利受煤价上涨驱动大幅提升。另一方面,行业向绿色低碳转型加速,产能置换和清洁高效利用成为政策重点。潞安环能通过积极拓展煤炭产能储备,如姚家山煤矿项目获核准,显示企业在保障供应的同时注重可持续发展。但需关注经济波动对能源需求的影响,以及新能源替代带来的行业变革。
本报告重点分析了哪些方面?
本报告重点分析了潞安环能的业绩驱动因素、煤炭业务经营效率及未来成长潜力。核心内容涵盖煤价上涨对盈利的弹性对冲效果、吨煤毛利改善的驱动机制,以及煤炭产销量的结构性变化。报告还关注公司产能储备进展,包括姚家山煤矿项目、上马煤矿探转采确权及襄垣县苏村区块获探矿权等,显示企业未来煤炭产量有望得到保障。此外,报告分析了公司稳健的高比例分红政策,为股东提供持续回报。
当前煤炭市场状况如何判断?
当前煤炭市场呈现供需平衡偏紧与价格波动并存的态势。报告数据显示,潞安环能前三季度商品煤综合售价同比提升24.9%,反映市场对煤炭需求仍保持一定支撑。但原煤产量同比下降13.1%,显示部分供应端存在收缩压力。从区域看,国内煤炭主产区产能释放节奏影响市场整体供需格局。同时,经济复苏进程及水电出力情况对煤炭需求形成变量,需持续跟踪行业供需动态变化。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:经济增长不及预期可能导致能源需求下降,进而影响煤炭价格;煤价大幅下跌将直接冲击煤炭企业盈利能力,潞安环能弹性对冲效果或减弱。此外,安全生产风险始终是煤炭行业重点关注领域,需关注企业安全管理体系运行情况。产能释放进度不及预期也可能影响公司长期业绩兑现。最后,报告数据未经审计,部分财务指标可能存在调整空间,需谨慎参考。