猜你想问
潞安环能最新报告核心内容有哪些?
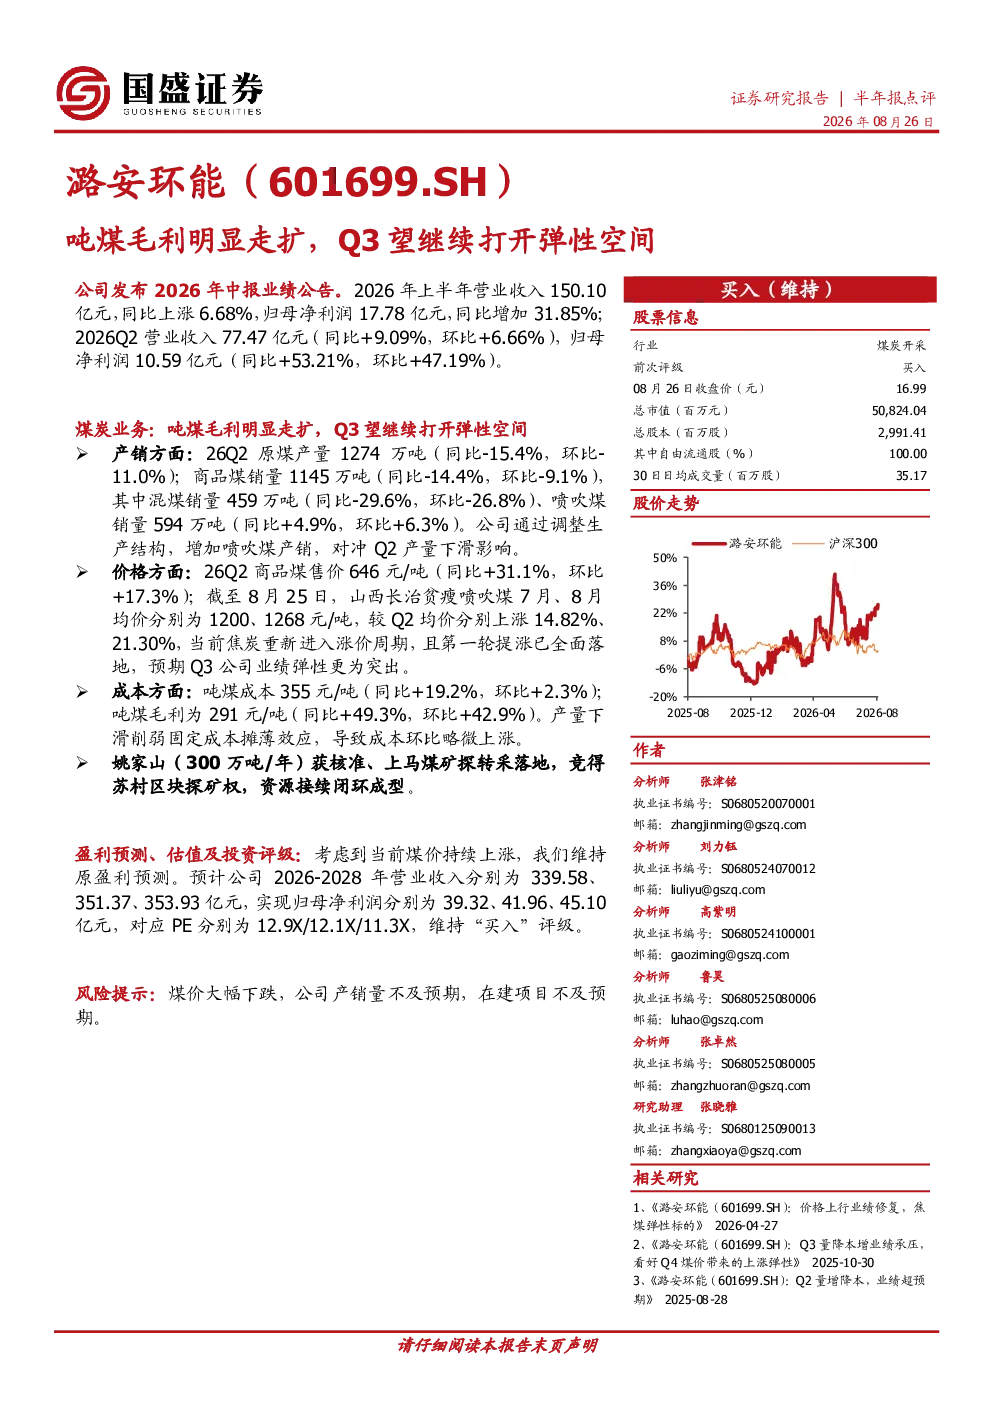
潞安环能2026年中报显示,上半年营业收入150.10亿元,同比上涨6.68%;归母净利润17.78亿元,同比增加31.85%。Q2营业收入77.47亿元,同比+9.09%,环比+6.66%;归母净利润10.59亿元,同比+53.21%,环比+47.19%。煤炭业务方面,26Q2原煤产量1274万吨,同比-15.4%,环比-11.0%;商品煤销量1145万吨,同比-14.4%,环比-9.1%。通过调整生产结构,增加喷吹煤产销对冲产量下滑。商品煤售价646元/吨,同比+31.1%,环比+17.3%。吨煤成本355元/吨,同比+19.2%,环比+2.3%;吨煤毛利为291元/吨,同比+49.3%,环比+42.9%。公司获核准姚家山煤矿,资源接续闭环成型。
煤炭行业未来发展趋势如何?
当前煤炭行业面临需求变化和成本压力,但焦炭价格进入涨价周期,为煤炭企业带来盈利改善机会。潞安环能通过调整生产结构,增加高附加值喷吹煤产销,有效对冲产量下滑影响。山西长治贫瘦喷吹煤价格较Q2均价显著上涨,显示市场对优质煤种需求增强。未来煤炭行业将更注重资源接续和成本控制,技术升级和绿色转型也是重要方向。
报告中哪些方面是重点分析?
报告重点分析了潞安环能的煤炭产销变化、价格趋势及成本控制能力。公司通过增加喷吹煤产销对冲产量下滑,吨煤毛利同比大幅提升49.3%。同时,报告关注公司资源接续进展,姚家山煤矿获核准、上马煤矿探转采落地,竞得苏村区块探矿权,形成资源闭环。成本控制方面,虽然吨煤成本同比上升19.2%,但产量下滑削弱了固定成本摊薄效应。
当前市场对煤炭企业如何判断?
当前煤炭市场呈现供需结构性变化,焦煤价格周期性上涨为行业带来盈利修复机会。煤炭企业普遍面临成本上升压力,但优质煤企通过调整产品结构、优化成本控制,仍能保持良好盈利能力。潞安环能吨煤毛利显著提升,资源接续保障了长期发展潜力。市场对煤炭企业更关注其成本控制能力、产品结构优化及资源保障水平。
报告中提示了哪些风险?
报告提示的主要风险包括煤价大幅下跌可能影响企业盈利,公司产销量不及预期会削弱业绩弹性,以及在建项目进度不及预期可能影响未来产能释放。此外,煤炭行业政策变化、安全生产问题也是潜在风险因素。企业需密切关注市场动态,加强风险管理,确保经营稳定。