猜你想问
这份研报的核心内容是什么?
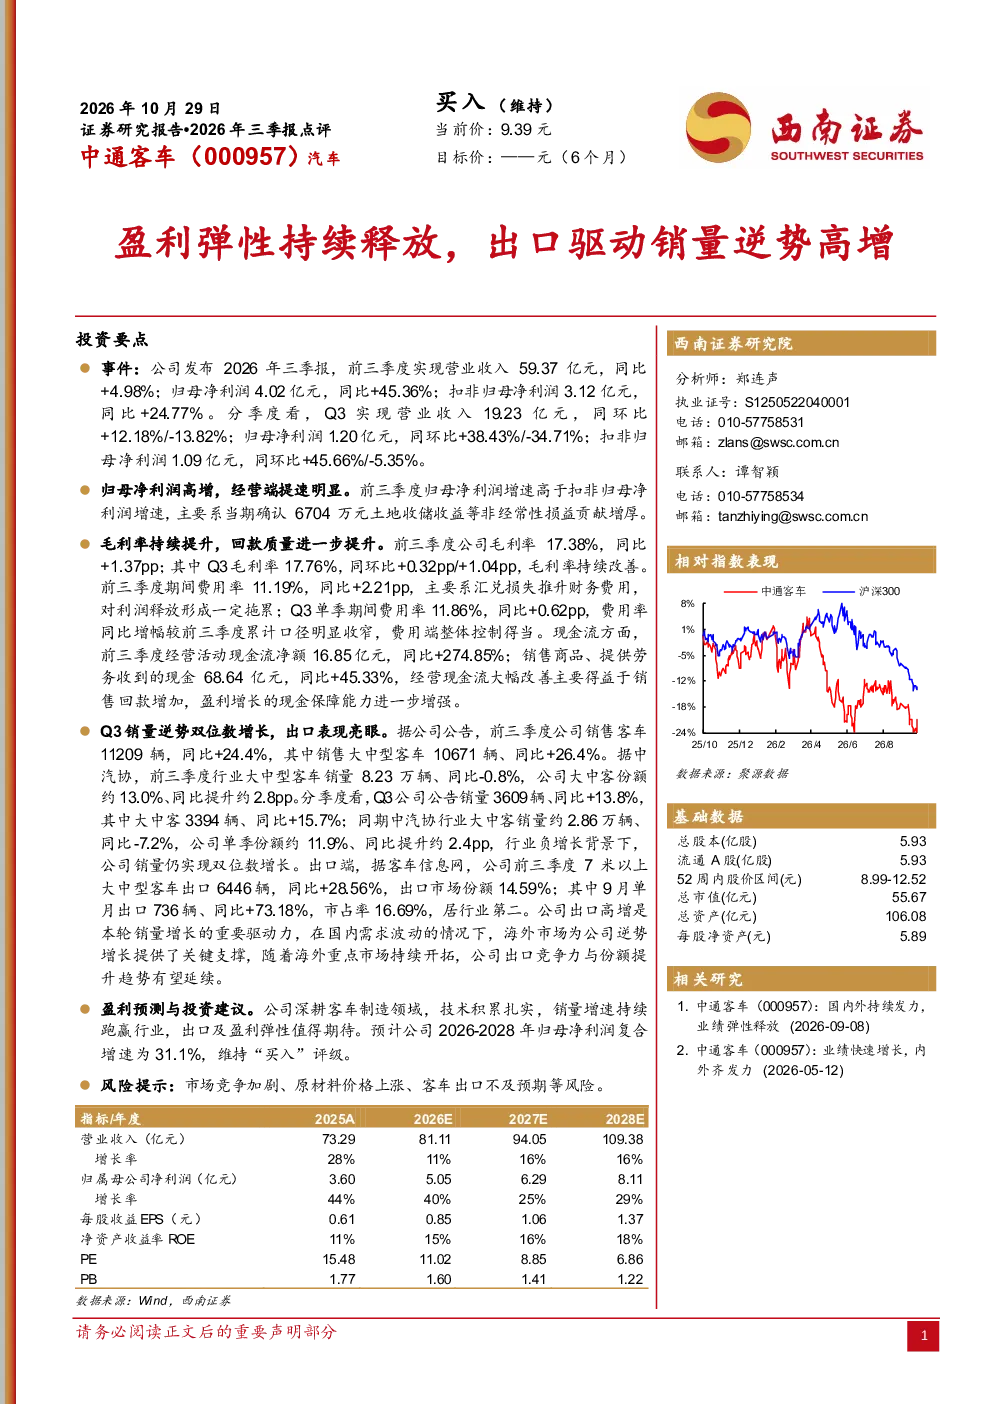
这份研报的核心内容是分析中通客车2026年前三季度的经营表现。报告指出,公司盈利弹性持续释放,经营端提速明显,毛利率持续提升,回款质量提升。销量方面,公司客车销量逆势高增,其中大中型客车增长尤为显著,市场份额同比提升。出口业务表现亮眼,7米以上大中型客车出口量大幅增长,市场份额领先。整体来看,公司技术积累扎实,销量增速持续跑赢行业,出口及盈利弹性值得期待。
客车行业的趋势如何?
客车行业正经历转型升级,电动化、智能化成为发展趋势。传统燃油客车市场份额逐渐被新能源客车挤压,但大中型客车市场仍保持增长动力。政策支持、环保要求提升推动行业向绿色化发展。中通客车作为行业领先企业,积极布局新能源客车,技术积累和产品竞争力较强,有望受益于行业发展趋势。不过,市场竞争依然激烈,行业集中度有望进一步提升。
研报重点分析了哪些方面?
研报重点分析了中通客车前三季度的盈利能力、销量表现和出口业务。在盈利能力方面,报告关注到公司毛利率持续改善,经营活动现金流净额大幅增长,显示公司经营效率提升。销量方面,报告详细分析了公司客车及大中型客车的销量数据,指出其销量增速持续跑赢行业,市场份额同比提升。出口业务方面,报告强调公司出口驱动销量逆势高增,市场份额领先,9月单月出口量同比大幅增长。
当前客车市场的现状如何?
当前客车市场呈现多元化发展态势,新能源客车替代传统燃油客车趋势明显。大中型客车市场受政策驱动和城镇化进程影响,需求保持稳定增长。行业竞争激烈,头部企业优势显著,市场份额集中度提升。中通客车作为行业龙头,在技术、品牌和渠道方面具备优势,销量增速持续跑赢行业。但行业也面临原材料价格波动、技术迭代快等挑战。
研报提示了哪些风险?
研报提示了客车行业面临的主要风险,包括市场竞争加剧、原材料价格上涨等。市场竞争方面,行业集中度提升可能导致价格战,影响企业盈利能力。原材料价格上涨,特别是电池等关键零部件成本上升,可能压缩企业利润空间。此外,客车出口业务受国际政治经济形势影响较大,存在出口不及预期的风险。这些因素可能对公司经营业绩产生不利影响。