猜你想问
比亚迪2026年三季报核心内容有哪些?
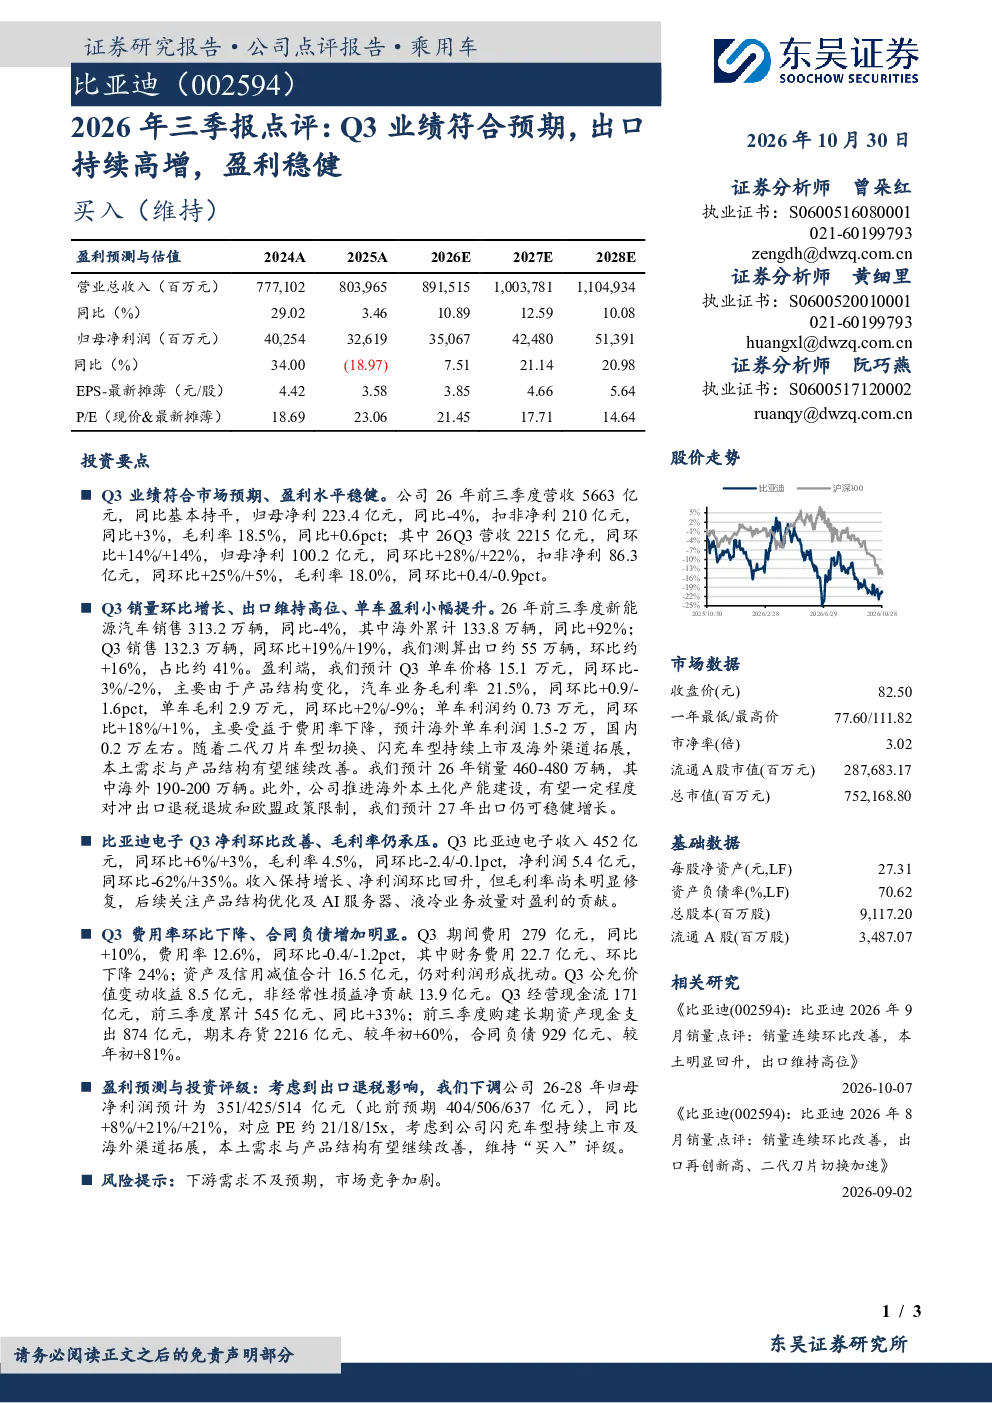
2026年前三季度营收5663亿元同比持平,归母净利223.4亿元同比-4%,扣非净利210亿元同比+3%,毛利率18.5%同比+0.6pct。Q3营收2215亿元同环比+14%/+14%,归母净利100.2亿元同环比+28%/+22%,扣非净利86.3亿元同环比+25%/+5%,毛利率18.0%同环比+0.4/-0.9pct。汽车业务Q3销量132.3万辆同环比+19%/+19%,出口约55万辆环比+16%,占比41%。单车价格15.1万元同环比-3%/-2%,汽车业务毛利率21.5%同环比+0.9/-1.6pct,单车毛利2.9万元同环比+2%/-9%,单车利润约0.73万元同环比+18%/+1%。
新能源汽车行业发展趋势如何?
2026年前三季度新能源汽车销售313.2万辆同比-4%,其中海外133.8万辆同比+92%。预计2026年销量460-480万辆,其中海外190-200万辆。海外本土化产能建设对冲出口退税退坡和欧盟政策限制,预计2027年出口稳健增长。出口占比持续提升,海外市场成为重要增长点,但需关注政策变化影响。
研报重点分析了哪些方面?
研报重点分析了Q3业绩符合预期,盈利水平稳健,出口持续高增,单车盈利小幅提升。关注点包括汽车业务营收利润增长,出口占比提升,单车价格和利润变化,以及比亚迪电子Q3净利环比改善但毛利率承压。此外,还分析了费用率环比下降、合同负债增加明显等情况。
当前市场现状如何判断?
当前市场现状显示,比亚迪汽车业务Q3销量环比增长,出口维持高位,盈利稳健。新能源汽车行业整体销量增速放缓但出口强劲,海外市场成为重要驱动力。公司费用率环比下降,经营现金流充裕,但合同负债增加明显,需关注后续资金压力。整体来看,公司业绩表现符合预期,但需关注市场竞争和下游需求变化。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期,市场竞争加剧。新能源汽车行业受政策影响较大,出口业务面临欧盟政策限制和退税退坡等挑战。公司合同负债增加明显,需关注资金链安全。此外,比亚迪电子毛利率仍承压,后续盈利能力有待观察。这些因素可能对公司业绩和未来发展造成不利影响。