猜你想问
这份研报主要讲了什么内容?
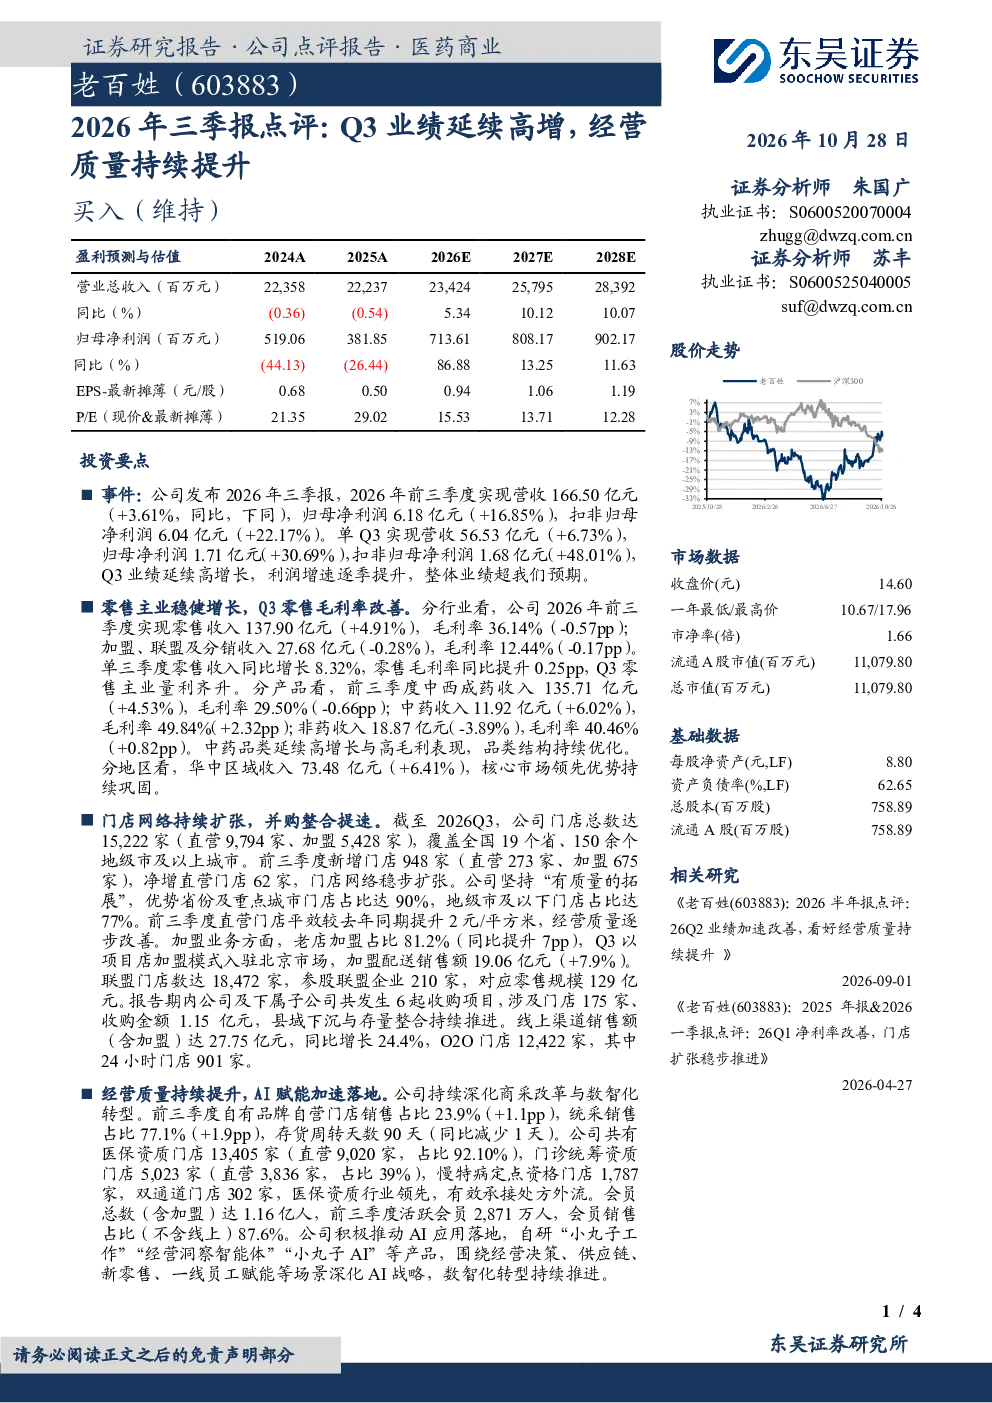
这份研报主要点评了2026年前三季度业绩表现,指出公司营收和净利润均实现高增长,Q3业绩超预期。报告详细分析了零售主业的收入结构、毛利率变化,以及中药、非药等细分品类的增长情况。同时,还介绍了门店网络的扩张情况、经营质量的提升,包括自有品牌占比、存货周转天数等指标。最后,报告上调了未来几年的盈利预测并维持买入评级。
医药生物行业目前的发展趋势如何?
医药生物行业目前呈现多元化发展趋势,中药和高毛利品类增长显著,非药市场也在优化调整。公司通过品类结构优化和区域扩张,特别是在华中区域的增长表现,反映了行业向精细化运营和区域深耕的方向发展。同时,行业内的竞争加剧,企业需要持续提升经营质量和创新能力以应对市场变化。
报告中重点分析了哪些方面?
报告重点分析了公司在零售主业中的收入结构变化,特别是中西成药和中药的高增长与高毛利特点。此外,还关注了门店网络的扩张与效率提升,包括直营门店平效增长和加盟店模式创新。报告还强调了经营质量的提升,如自有品牌占比增加、会员体系建设和AI应用落地等,这些是公司未来发展的关键支撑。
当前医药生物市场的整体状况是怎样的?
当前医药生物市场整体竞争激烈,但头部企业通过精细化管理和品类优化仍能保持增长。公司通过拓展门店网络、提升会员销售占比和医保资质优势,展现了较强的市场竞争力。行业内的并购整合也在加速,企业通过收购扩大规模和提升品牌影响力。不过,市场竞争加剧和成本压力是行业普遍面临的挑战。
研报中提到了哪些风险因素?
研报中提示了市场竞争加剧、门店扩张不及预期以及加盟店发展不及预期等风险因素。市场竞争的加剧可能导致价格战和利润下滑,门店扩张若无法有效控制成本和提升效率,可能影响整体盈利能力。加盟店的发展也受多种因素影响,若扩张速度或质量不及预期,可能拖累公司业绩增长。这些风险需要公司密切关注并制定应对策略。
你可能感兴趣
【华西家电】海信家电-2023年三季报点评-Q3业绩延续高增,盈利水平持续提升(1)
家用电器华西证券2023-10-31
威胜信息2021年三季报点评:Q3业绩稳增,经营质量稳步提升
信息技术东吴证券2021-10-24
2020年三季报点评:Q3业绩超预期,经营质量持续提升
建筑建材华创证券2020-10-19
2026年三季报点评:盈利质量持续提升,婴童护理维持高增
东吴证券2026-10-20
宁波银行(002142)2026年三季报业绩点评:营收利润延续高增,资产质量保持稳健
国投证券2026-09-08
2026年三季报点评:退税增厚Q3业绩,全地形车&油摩延续高增
交运设备东吴证券2026-10-22
Q3业绩延续高增,产品高端化有望提升盈利中枢-2025年三季报点评
西部证券2025-11-04
2026年三季报点评:Q3业绩保持高增,端侧AI持续放量
电子设备东吴证券2026-10-28
2021年中报点评:中报业绩高增,经营质量稳步提升,ICT龙头业绩持续向好
信息技术东吴证券2021-09-01
2025年一季报点评:业绩超预期,现金流高增经营质量持续提升
东吴证券2025-04-22