猜你想问
润本股份2026年三季报核心内容是什么?
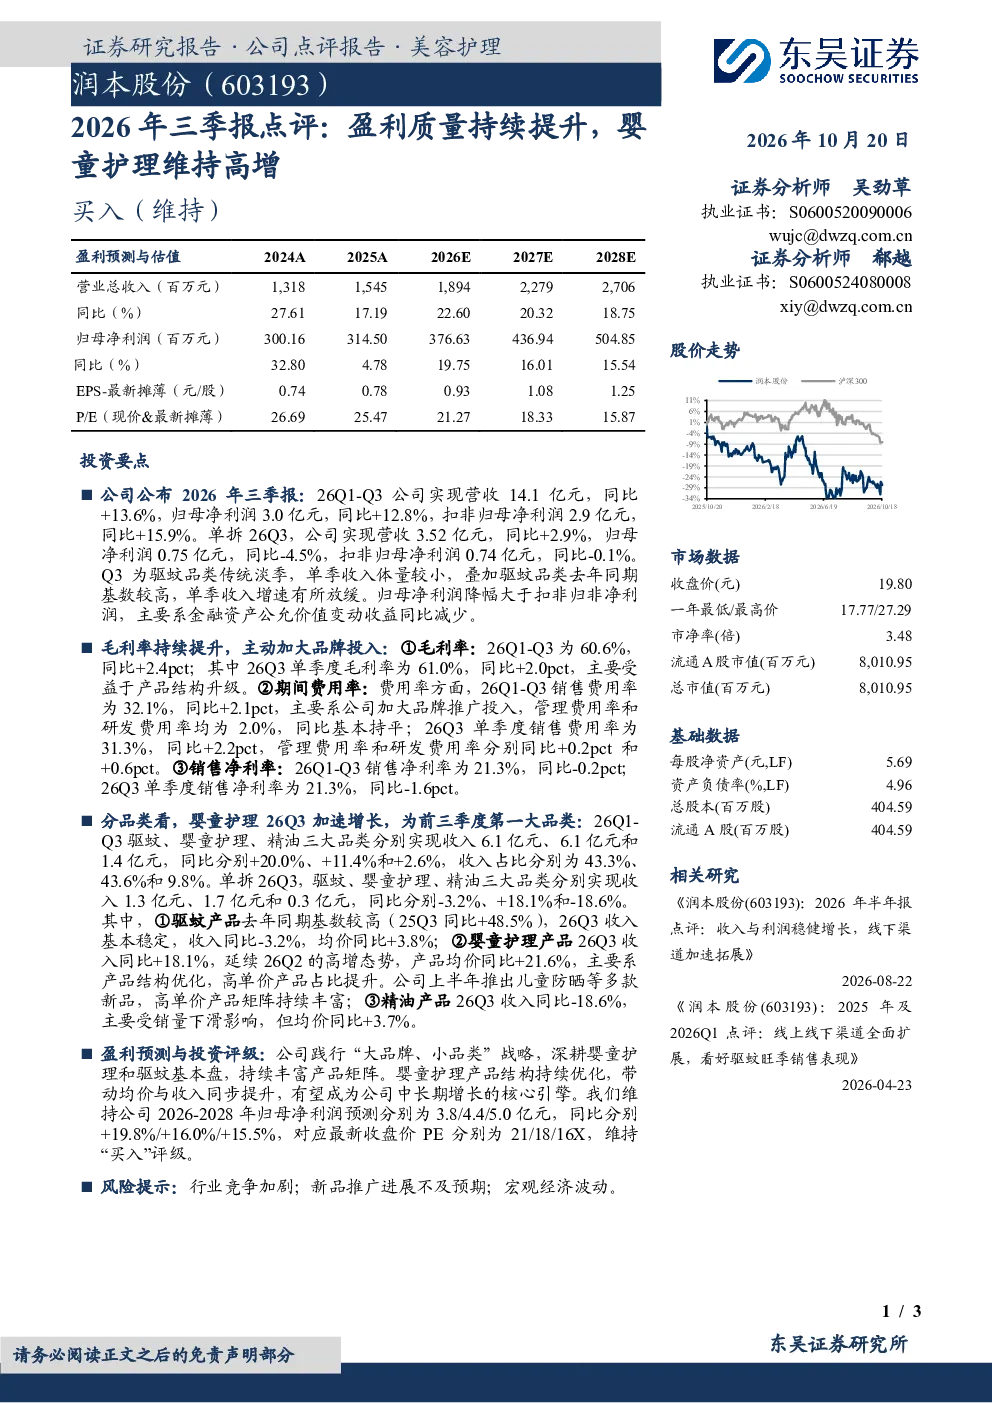
润本股份2026年三季报显示,公司盈利质量持续提升,婴童护理品类维持高增长。2026年Q1-Q3,公司实现营收14.1亿元,同比+13.6%;归母净利润3.0亿元,同比+12.8%。其中,Q3单季营收3.52亿元,同比+2.9%;归母净利润0.75亿元,同比-4.5%,主要受金融资产公允价值变动收益减少影响。毛利率持续提升,期间费用率方面,销售费用率同比增加,主要因品牌推广投入加大。分品类看,婴童护理在Q3加速增长,成为前三季度第一大品类,实现收入1.7亿元,同比+18.1%;驱蚊品类受去年同期基数较高影响,Q3收入同比-3.2%;精油产品Q3收入同比-18.6%。
婴童护理赛道发展趋势如何?
婴童护理赛道持续受益于人口增长和家长消费升级,市场空间广阔。随着消费者对产品安全性和功能性的要求提高,高端化、专业化产品成为趋势。行业竞争激烈,头部企业通过品牌建设和产品创新巩固优势。未来,智能化、个性化产品将逐步渗透市场,细分品类如驱蚊、湿巾等增长潜力较大。政策监管趋严,对产品质量和配方提出更高标准,推动行业规范化发展。
研报对润本股份的重点分析方向是什么?
研报重点分析了润本股份在婴童护理品类的增长逻辑和盈利能力。报告指出,公司通过产品结构优化和品牌推广,提升产品均价和市场份额。婴童护理品类成为公司核心增长引擎,其收入占比和增速持续提升。同时,报告也关注到公司期间费用率的变化,特别是销售费用率的上升,反映了公司在品牌建设上的持续投入。未来,公司能否保持婴童护理品类的持续增长,将是影响其整体业绩的关键因素。
当前婴童护理市场现状如何?
当前婴童护理市场呈现多元化竞争格局,国内外品牌共同争夺市场份额。消费者对产品安全性和有效性高度关注,推动产品升级和品牌差异化。线上渠道成为重要销售通路,直播电商和社交电商加速渗透。细分品类如湿巾、纸尿裤、驱蚊产品等需求稳定增长。同时,市场竞争加剧,价格战和同质化竞争现象普遍,企业需通过技术创新和品牌建设提升竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧、新品推广不及预期、宏观经济波动。行业竞争方面,随着新进入者增多和产品同质化,价格战可能加剧,影响利润率。新品推广方面,市场接受度存在不确定性,若新品未能有效打开市场,可能影响收入增长。宏观经济波动则可能影响消费者购买力,进而影响公司业绩。此外,原材料成本上升和渠道政策变化也可能对公司经营带来挑战。