猜你想问
这份报告主要分析了哪些核心内容?
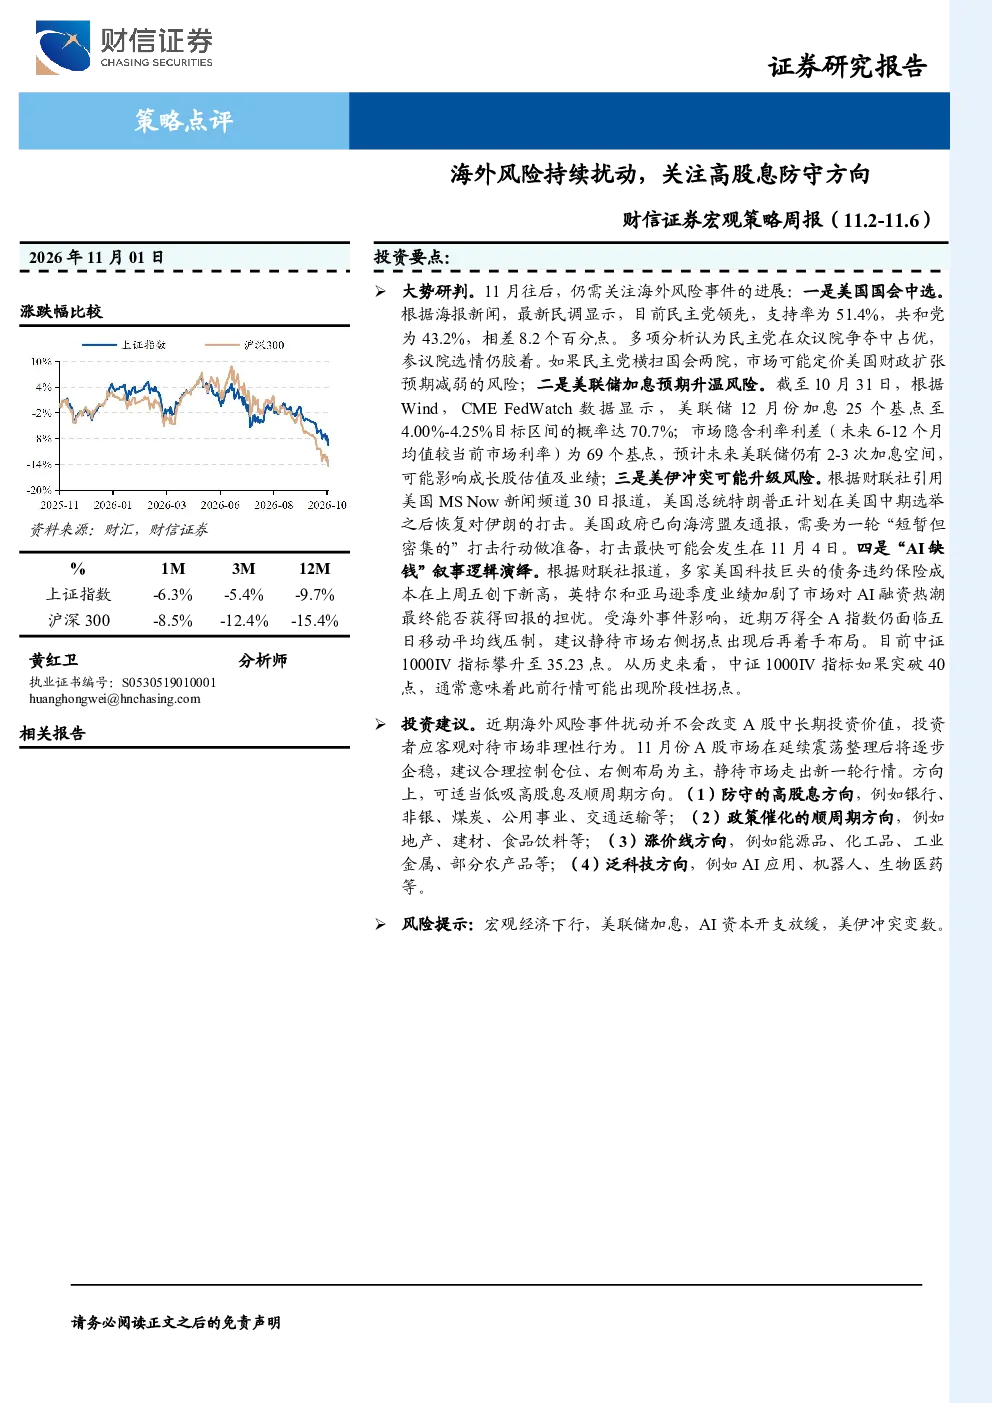
本报告重点分析了11月A股市场需关注的海外风险事件进展,包括美国国会中选、美联储加息预期、美伊冲突升级风险以及“AI缺钱”叙事逻辑演绎。报告指出海外事件扰动短期内影响市场情绪,但不会改变A股中长期投资价值,建议投资者客观对待市场非理性行为,合理控制仓位,右侧布局为主,静待市场企稳。
报告中提到的赛道/行业发展趋势有哪些?
报告建议关注防守的高股息方向,包括银行、非银、煤炭、公用事业、交通运输等;政策催化的顺周期方向,如地产、建材、食品饮料等;涨价线方向,涉及能源品、化工品、工业金属、部分农产品等;以及泛科技方向,包括AI应用、机器人、生物医药等。这些方向在当前市场环境下可能具有相对优势。
报告重点分析了哪些投资方向?
报告建议关注高股息防守方向,如银行、非银、煤炭、公用事业、交通运输等;顺周期方向,包括地产、建材、食品饮料等;涨价线方向,如能源品、化工品、工业金属、部分农产品等;以及泛科技方向,如AI应用、机器人、生物医药等。这些方向在11月份A股市场可能表现较好。
目前市场现状如何?
报告指出11月份A股市场在延续震荡整理后将逐步企稳,建议合理控制仓位、右侧布局为主。海外风险事件如美国国会中选、美联储加息预期、美伊冲突等短期内扰动市场情绪,但中长期来看A股投资价值未变。市场情绪波动下,投资者需保持理性,关注市场企稳信号。
报告中提示了哪些风险?
报告提示需关注海外风险事件进展,包括美国国会中选、美联储加息预期、美伊冲突升级风险以及“AI缺钱”叙事逻辑演绎。这些事件可能短期扰动市场情绪,增加投资不确定性。此外,报告还提到10月份制造业PMI下降至49.3%,经济景气水平回落,需关注经济基本面的变化。
你可能感兴趣
宏观策略周报:海外关税风险持续扰动,关注高股息及贵金属方向
财信证券2025-03-30
宏观策略周报:海外关税变数增大,关注高股息及新消费方向
财信证券2025-07-06
宏观策略周报:海外不确定性增加,关注高股息及能源替代方向
财信证券2026-04-06
财信宏观策略&市场资金跟踪周报:地缘风险短期扰动,关注破净央企及自主可控方向
财信证券2024-11-24
宏观策略周报:市场健康调整,关注高股息及能化品方向
财信证券2026-05-17
财信宏观策略&市场资金跟踪周报:市场处于风格切换期,关注高股息、保险方向
财信证券2023-05-22
宏观策略周报:市场风格转换明显,关注金融及高股息方向
财信证券2026-06-13
财信宏观策略&市场资金跟踪周报(8.19-8.23):海外衰退预期降温,关注高股息蓝筹板块
财信证券2024-08-30
财信宏观策略&市场资金跟踪周报:海外衰退预期降温,关注高股息蓝筹板块
财信证券2024-08-18
宏观策略周报:风险偏好初步修复,关注业绩高增的科技方向
财信证券2026-04-19