猜你想问
2026年三季报显示公司营收和合同负债为何创历史新高?
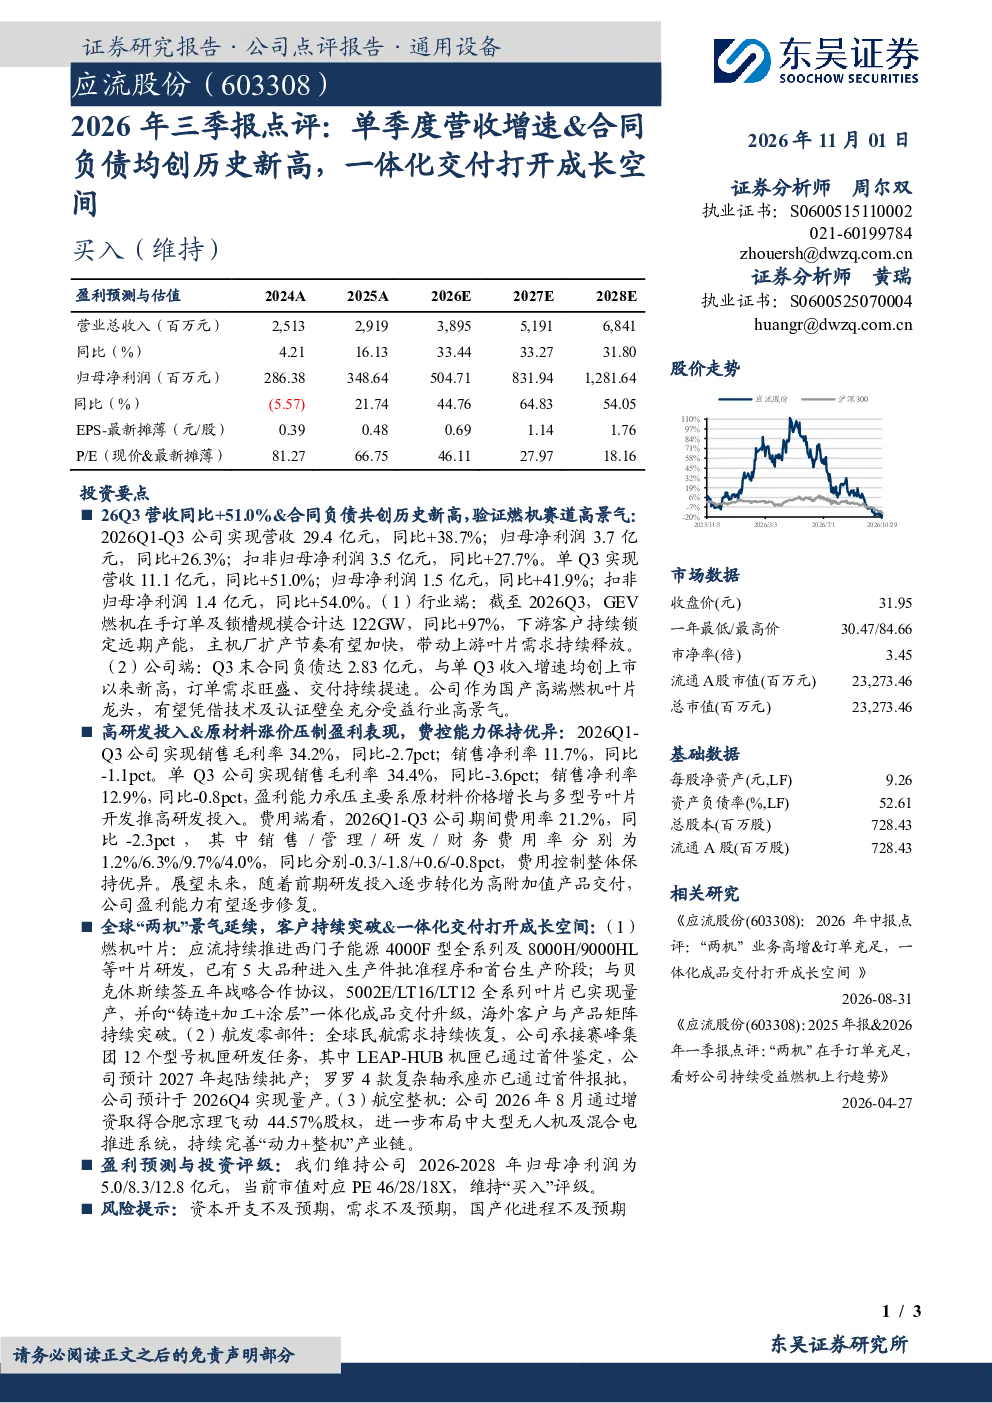
2026年第三季度,公司营收和合同负债均创历史新高,主要得益于燃机赛道的高景气度。单季度营收同比增长51.0%,达到11.1亿元,而合同负债达到2.83亿元,创上市以来新高。这反映了市场对燃机零部件的强劲需求,以及公司业务的快速发展。高研发投入和原材料涨价对盈利造成一定压力,但公司通过优异的费用控制,实现了净利润同比增长41.9%,达到1.5亿元。
燃机赛道未来发展趋势如何?
燃机赛道未来发展趋势向好。从报告中可以看出,全球“两机”(燃机和航发)景气度持续延续,特别是在燃机叶片业务方面,公司GEV燃机在手订单及锁槽规模同比增长97%,达到122GW。这表明燃机市场仍有较大增长空间。此外,公司与贝克休斯续签五年协议,并向一体化成品交付升级,进一步巩固了公司在燃机领域的竞争优势。
报告主要分析了哪些业务亮点?
报告主要分析了公司在三个业务领域的亮点。在燃机叶片业务方面,公司GEV燃机在手订单及锁槽规模大幅增长,并与贝克休斯续签五年协议,向一体化成品交付升级。在航发零部件业务方面,公司承接了赛峰集团12个型号机匣研发,LEAP-HUB机匣已通过首件鉴定,罗罗4款轴承座也已通过首件报批。在航空整机业务方面,公司通过增资取得合肥京理飞动44.57%股权,布局中大型无人机及混合电推进系统,展现了多元化发展布局。
当前市场对燃机零部件的需求情况如何?
当前市场对燃机零部件的需求情况较为旺盛。从报告中关键数据可以看出,2026年Q1-Q3公司营收同比增长38.7%,达到29.4亿元,归母净利润同比增长26.3%,达到3.7亿元。特别是单季度营收和净利润均实现大幅增长,反映出市场对燃机零部件的需求持续提升。此外,Q3末合同负债创上市以来新高,进一步印证了市场需求的强劲。
研报提示了哪些风险因素?
研报提示了三个主要风险因素。首先是资本开支不及预期,如果公司未来投资计划无法按计划执行,可能会影响其业务扩张。其次是需求不及预期,燃机市场和航发市场存在一定的周期性波动,如果市场需求不及预期,可能会对公司业绩造成影响。最后是国产化进程不及预期,虽然报告中提到公司在燃机叶片业务方面取得了显著进展,但国产化进程仍面临一定挑战,如果进展不及预期,可能会影响其市场竞争力。