猜你想问
智算服务对2026年三季报业绩增长有何贡献?
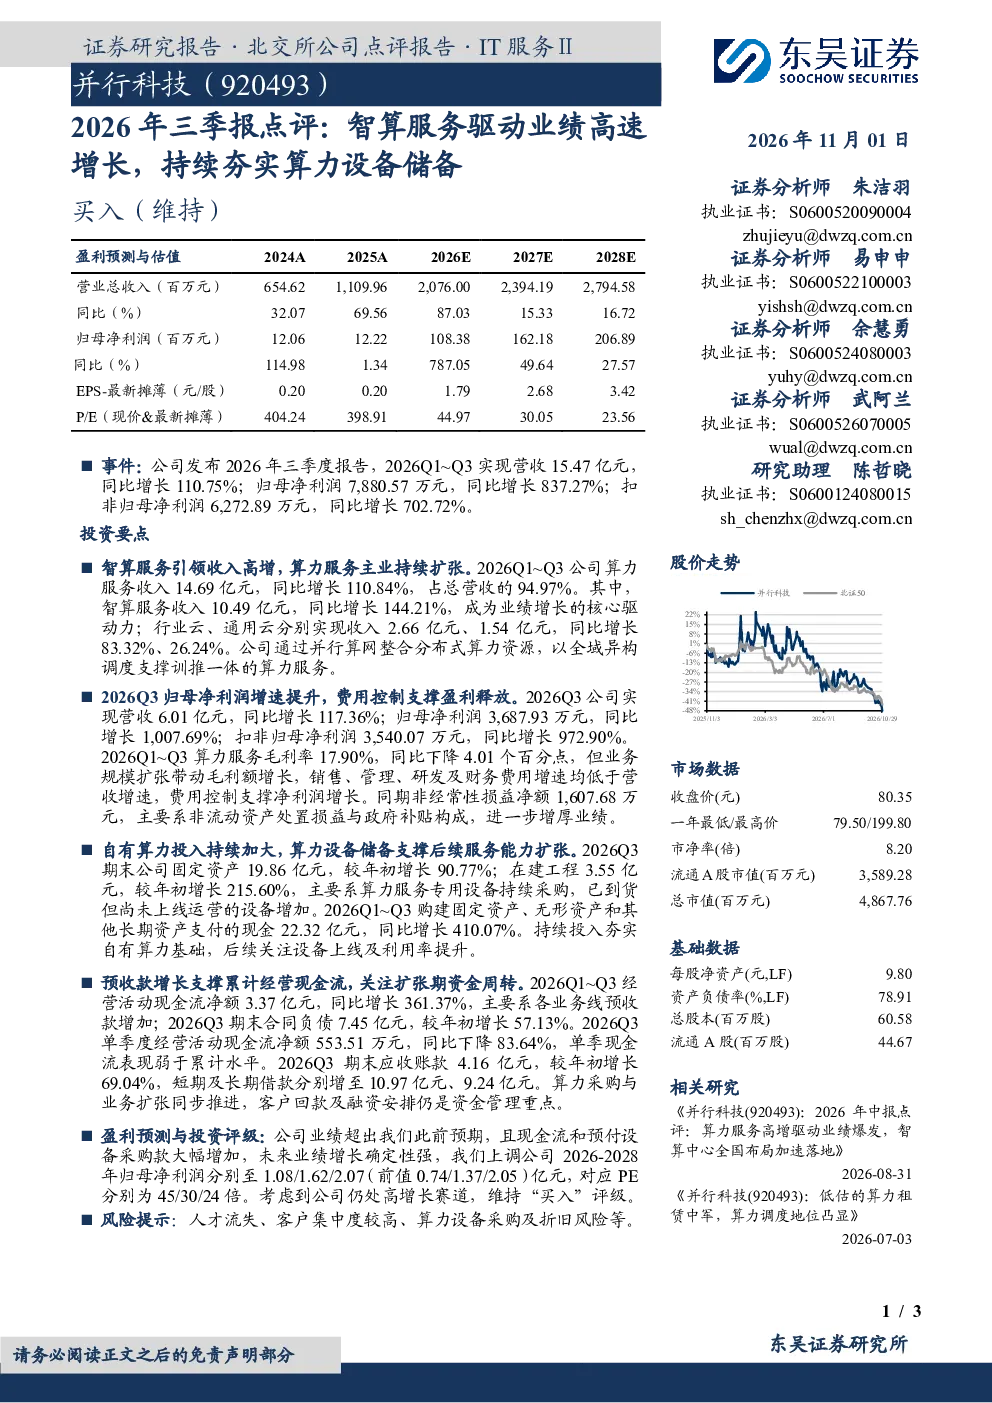
智算服务在2026年三季报中成为业绩增长的核心驱动力。算力服务总收入达到14.69亿元,同比增长110.84%,其中智算服务收入10.49亿元,同比增长144.21%。智算服务收入已占总营收的94.97%,显示出其在公司业务中的主导地位。行业云和通用云收入分别为2.66亿元和1.54亿元,同比增长83.32%和26.24%,也贡献了显著的收入增长。这些数据表明,智算服务的快速发展是公司业绩高速增长的关键因素。
2026年三季报显示的行业发展趋势如何?
2026年三季报反映了算力服务行业的快速发展趋势。智算服务收入占比极高,显示出行业对算力服务的强劲需求。同时,公司持续加大算力设备储备,固定资产和在建工程均显著增长,表明行业对算力基础设施的投资正在加速。此外,行业云和通用云收入也保持较快增长,说明行业云服务市场仍有较大发展空间。整体来看,算力服务行业正处于高速发展期,未来增长潜力巨大。
报告重点分析了哪些方面?
报告重点分析了智算服务对业绩增长的贡献、盈利能力提升、算力设备储备情况以及现金流表现。智算服务收入占比极高,成为业绩增长的核心驱动力。报告还指出,公司盈利能力显著提升,归母净利润同比增长1,007.69%。此外,公司持续加大算力设备储备,固定资产和在建工程均大幅增长,显示出公司对未来发展的积极布局。报告还关注了公司现金流表现,指出经营活动现金流净额大幅增长,但单季度现金流有所下降,需要持续关注。
当前算力服务市场的现状如何?
当前算力服务市场正处于快速发展阶段,智算服务需求强劲,成为行业增长的主要驱动力。根据报告数据,智算服务收入占比极高,显示出市场对智算服务的迫切需求。同时,行业云和通用云服务也保持较快增长,表明市场多元化发展态势明显。此外,公司持续加大算力设备储备,反映出行业对基础设施建设的重视。整体来看,算力服务市场前景广阔,但竞争也日益激烈,需要企业持续提升技术和服务能力。
研报提示了哪些风险?
研报提示了几个主要风险,包括人才流失、客户集中度较高以及算力设备采购及折旧风险。人才流失可能导致公司技术和服务能力下降,影响长期发展。客户集中度较高可能增加经营风险,一旦主要客户流失,将对公司业绩造成较大影响。此外,算力设备采购和折旧也是重要风险,设备采购成本高昂,且折旧压力较大,可能影响公司盈利能力。这些风险需要公司持续关注和管理。