猜你想问
华夏眼科2026年三季报核心内容有哪些?
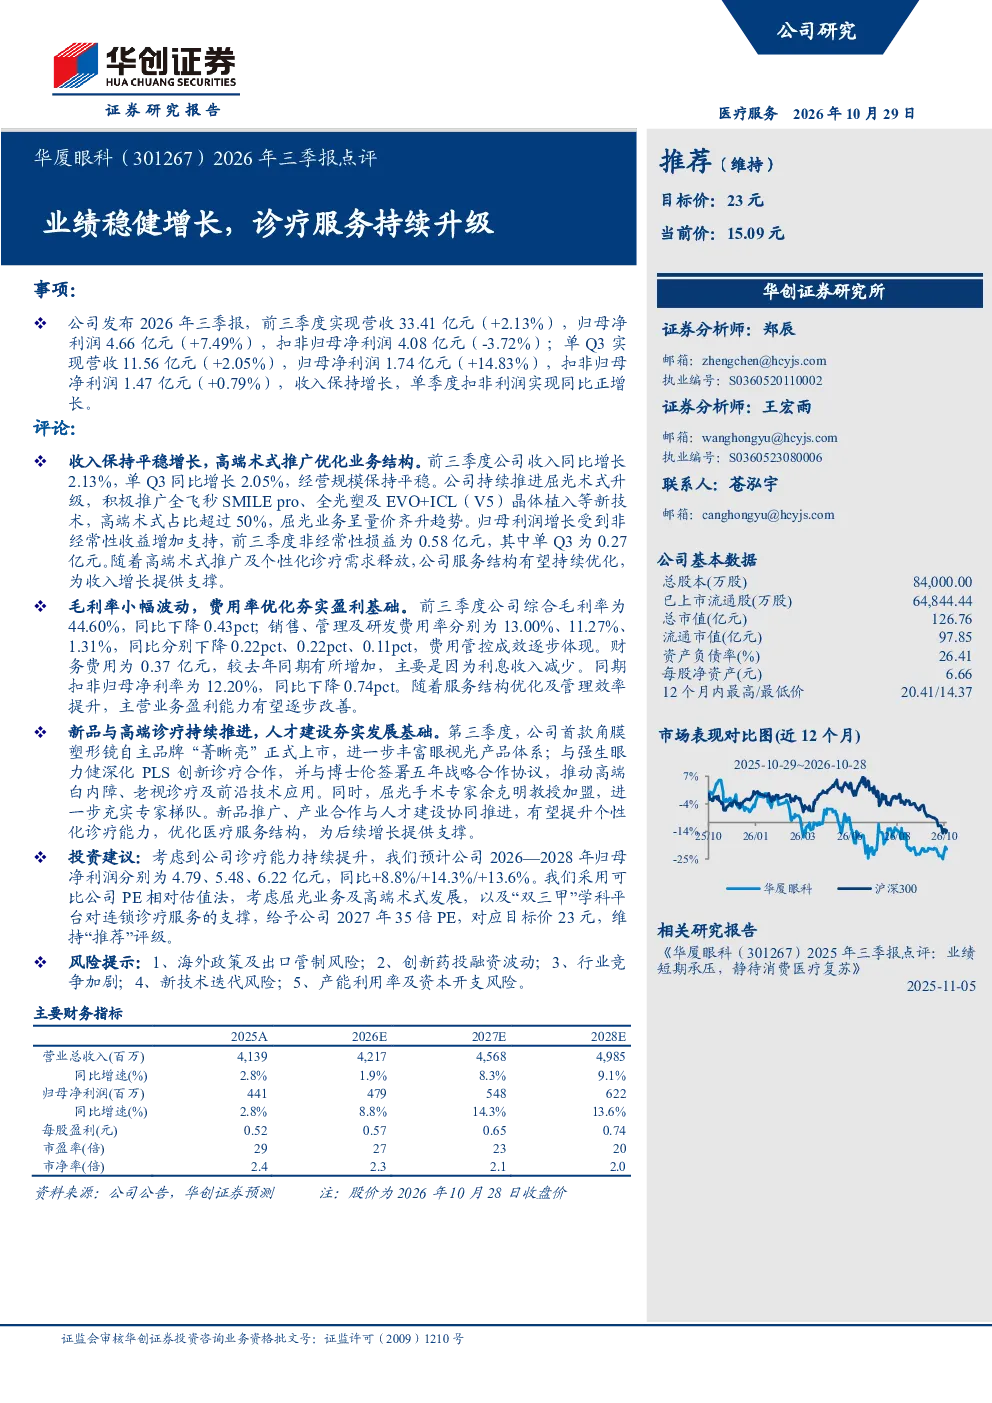
华夏眼科2026年前三季度业绩稳健增长,营收33.41亿元(+2.13%),归母净利润4.66亿元(+7.49%);单Q3营收11.56亿元(+2.05%),归母净利润1.74亿元(+14.83%)。公司持续推进屈光术式升级,高端术式占比超50%,屈光业务呈量价齐升趋势。第三季度推出自主品牌角膜塑形镜“菁晰亮”,深化与强生、博士伦合作,引入屈光手术专家余克明教授,提升个性化诊疗能力。
眼科诊疗行业发展趋势如何?
眼科诊疗行业正朝着高端化、个性化方向发展,屈光手术市场持续扩大,技术创新驱动服务升级。高端术式占比提升,服务结构优化成为行业共识。自主品牌和合作模式创新,如华夏眼科推出“菁晰亮”镜片,深化与国际品牌合作,均体现了行业向纵深发展的趋势。
研报对华夏眼科的重点分析方向是什么?
研报重点分析了华夏眼科的业绩增长逻辑,特别是屈光业务的量价齐升和服务结构优化。报告关注公司自主品牌“菁晰亮”的推出,以及与强生、博士伦等国际品牌的合作,评估其对提升诊疗能力和市场竞争力的作用。同时,对毛利率、费用率及财务费用的变动进行了详细解读。
当前眼科诊疗市场现状如何?
当前眼科诊疗市场呈现稳步增长态势,屈光手术市场潜力巨大,高端化、个性化需求日益凸显。行业竞争激烈,但头部企业通过技术创新、服务升级和品牌建设保持领先。自主品牌崛起成为新趋势,如华夏眼科推出“菁晰亮”镜片,标志着行业向本土化、差异化发展。
研报提示的主要风险有哪些?
研报提示的主要风险包括海外政策及出口管制可能影响业务拓展,创新药投融资波动可能影响研发进展,行业竞争加剧可能压缩利润空间,新技术迭代风险可能导致现有技术被淘汰,产能利用率及资本开支风险可能影响财务表现。
你可能感兴趣
2023年三季报点评:业绩稳健增长,AI产品持续升级
文化传媒西南证券2023-10-30
2020年三季报点评:三季度稳健增长,安全服务升级值得期待
信息技术国信证券2020-10-27
业绩稳健增长,盈利能力持续提升2026年三季报点评
电子设备财信证券2026-10-26
2026年三季报点评:三季度业绩同比增长17%,持续稳健增长
国信证券2026-10-26
2026年三季报业绩点评报告:业绩延续稳健增长,盈利能力持续提升
食品饮料华龙证券2026-10-29
2026年三季报点评报告:业绩阶段性承压,境外与矿业服务结构持续优化
建筑建材华龙证券2026-10-23
2026年三季报业绩增长持续加速,资产质量保持稳健
中泰证券2026-10-29
京东健康(6618.HK)2026年中期业绩公告点评:收入延续稳健增长,AI+供应链驱动健康服务生态深化
国联民生证券2026-08-19
2021三季报点评:整体业绩符合预期,医疗服务板块稳健增长
医药生物东吴证券2021-10-30
金盘科技(688676.SH)2026年三季报点评:业绩稳健增长,在手订单饱满
国联民生证券2026-10-14