猜你想问
这份研报的核心内容是什么?
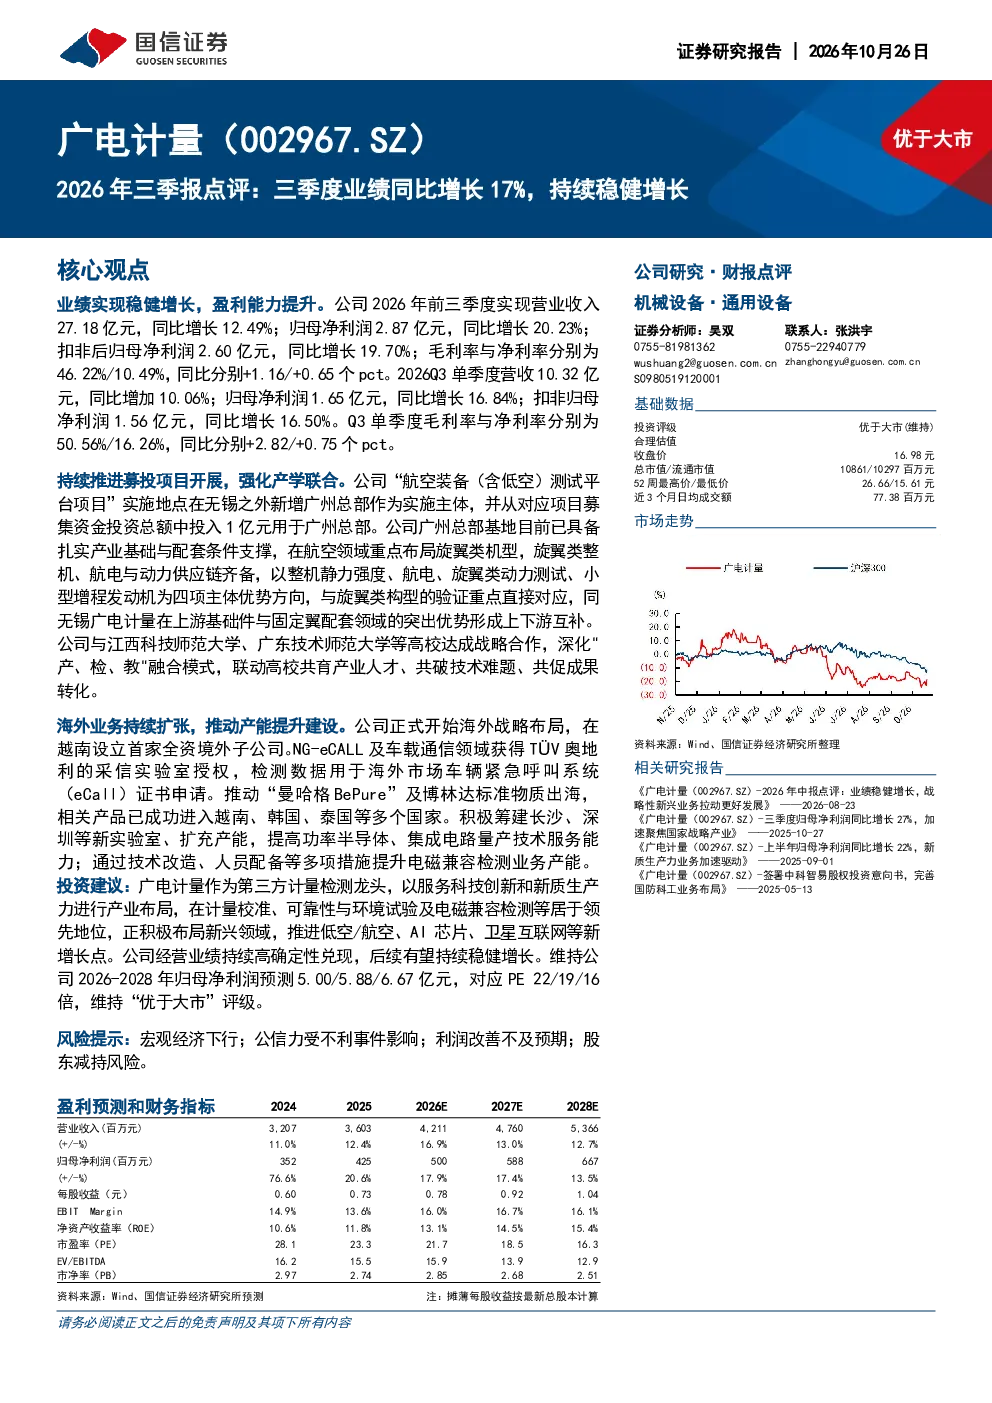
这份研报主要分析了广电计量2026年前三季度的业绩表现。报告指出公司整体业绩实现稳健增长,盈利能力有所提升。具体来看,2026年前三季度,公司营业收入达到27.18亿元,同比增长12.49%;归母净利润为2.87亿元,同比增长20.23%。三季度单季度表现尤为亮眼,营收和净利润均实现同比增长,毛利率和净利率也同步提升。此外,报告还强调了公司在募投项目、产学联合以及海外市场布局方面的进展,显示出公司积极拓展新业务领域的战略方向。
广电计量的赛道/行业发展趋势如何?
广电计量的赛道属于第三方计量检测领域,该行业正随着产业升级和技术创新持续发展。随着智能制造、低空经济、卫星互联网等新兴领域的兴起,对高精度计量检测的需求日益增长。广电计量作为行业龙头,积极布局这些新兴领域,例如推进低空/航空、AI芯片、卫星互联网等新增长点,展现出较强的前瞻性和市场竞争力。未来,随着这些新兴产业的快速发展,第三方计量检测行业有望迎来更广阔的市场空间。
研报重点分析了广电计量的哪些业务发展?
研报重点分析了广电计量的募投项目、产学联合和海外业务布局。在募投项目方面,公司新增广州总部,重点布局旋翼类机型测试,与无锡基地形成上下游互补,进一步强化了业务协同能力。在产学联合方面,公司与江西科技师范大学、广东技术师范大学等高校合作,深化“产、检、教”融合,为人才培养和技术创新提供支持。在海外业务方面,公司设立越南子公司,推动产品出海,并计划在长沙、深圳筹建新实验室,加速国际化布局。这些举措有助于公司拓展新市场、提升核心竞争力。
当前广电计量的市场现状如何?
当前广电计量的市场现状表现为业绩稳健增长,盈利能力持续提升。公司2026年前三季度营业收入和净利润均实现同比增长,三季度单季度业绩表现尤为突出,毛利率和净利率均有显著提升。这反映出公司在市场竞争中保持领先地位,并有效应对了行业挑战。同时,公司在募投项目、产学联合和海外市场布局方面的积极举措,也显示出其较强的战略规划和执行能力,为未来的持续发展奠定了坚实基础。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括宏观经济下行可能对公司业务造成的不利影响,公信力受不利事件影响可能损害公司声誉,利润改善不及预期可能影响市场预期,以及股东减持风险可能引发股价波动。这些风险因素需要公司密切关注并采取相应措施加以应对。例如,通过多元化业务布局降低对单一市场的依赖,加强品牌建设和危机公关,持续提升盈利能力以增强投资者信心,以及与股东保持良好沟通以稳定市场预期。