猜你想问
燕京啤酒2026年三季报主要业绩表现如何?
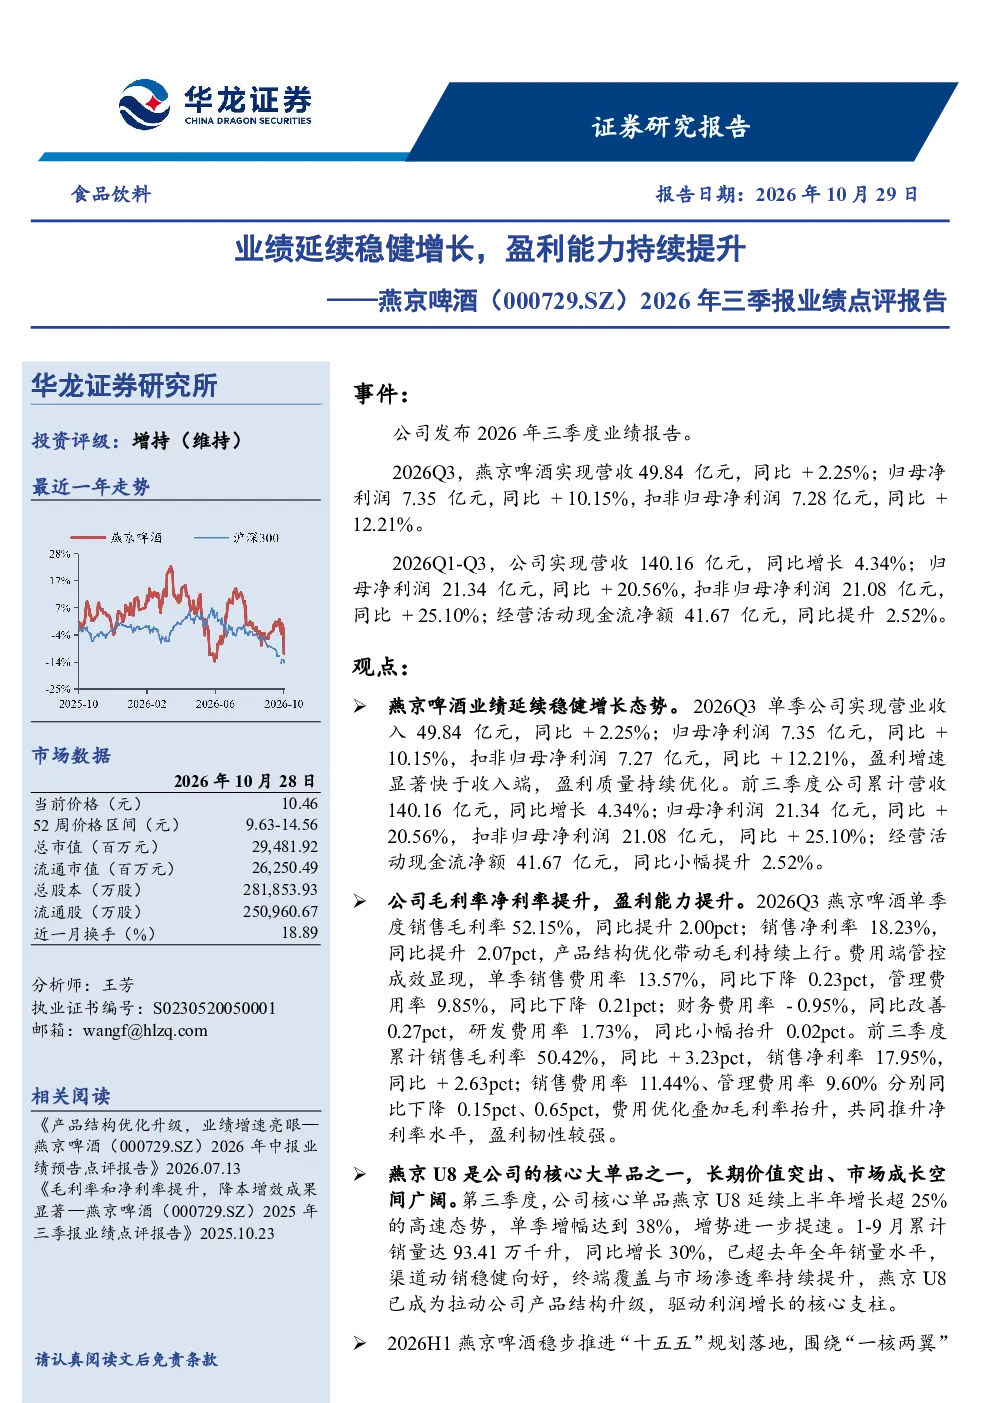
燕京啤酒2026年三季报显示业绩延续稳健增长。2026Q3单季营收49.84亿元,同比+2.25%;归母净利润7.35亿元,同比+10.15%,扣非归母净利润7.27亿元,同比+12.21%。前三季度累计营收140.16亿元,同比增长4.34%;归母净利润21.34亿元,同比+20.56%,扣非归母净利润21.08亿元,同比+25.10%。经营活动现金流净额41.67亿元,同比小幅提升2.52%。盈利增速显著快于收入端,显示公司盈利能力持续提升。
食品饮料行业2026年发展趋势如何?
食品饮料行业2026年发展趋势呈现结构性分化。一方面,消费升级推动高端化、健康化产品需求增长,燕京U8等大单品受益于此实现高速增长。另一方面,市场竞争加剧,企业需通过产品创新和渠道优化提升竞争力。燕京啤酒通过“一核两翼”战略布局,强化啤酒主业,拓展饮料、健康食品领域,符合行业多元化和品牌化发展趋势。同时,降本增效成为行业共识,供应链变革和精益管理有助于提升企业盈利韧性。
燕京啤酒2026年三季报重点分析了哪些方面?
燕京啤酒2026年三季报重点分析了产品结构优化、盈利能力提升和费用管控成效。报告显示,燕京U8等核心大单品拉动产品结构升级,推动利润增长。公司毛利率净利率持续提升,2026Q3销售毛利率52.15%,同比提升2.00pct;销售净利率18.23%,同比提升2.07pct。费用端管控成效显著,销售费用率、管理费用率均同比下降,财务费用率改善,共同推升净利率水平。此外,公司深化市场渠道建设,强化产销协同,通过供应链变革、精益管理和数字化建设深挖效率提升空间。
当前食品饮料市场现状如何?
当前食品饮料市场现状呈现消费升级与竞争加剧并存的态势。消费者对健康、高端产品的需求持续增长,推动行业向品牌化、差异化方向发展。燕京啤酒等头部企业通过产品创新和渠道优化应对市场变化,燕京U8等核心大单品的市场表现突出,显示品牌力的重要性。同时,原材料成本波动、渠道变革等因素对行业盈利能力构成挑战,企业需通过降本增效提升竞争力。食品饮料行业整体保持稳健增长,但结构性分化明显。
燕京啤酒2026年三季报存在哪些风险提示?
燕京啤酒2026年三季报提示了多项风险因素。食品安全风险是永恒的挑战,需持续加强品控管理。消费复苏不及预期可能影响市场需求,尤其对啤酒等季节性较强的产品。新品推广效果存在不确定性,需关注市场接受度。市场竞争加剧可能导致价格战,压缩利润空间。原材料成本上行将影响毛利率和利润水平,需加强供应链管理。第三方数据统计偏差可能影响业绩评估准确性,需审慎解读公开数据。