猜你想问
这份研报主要讲了什么内容?
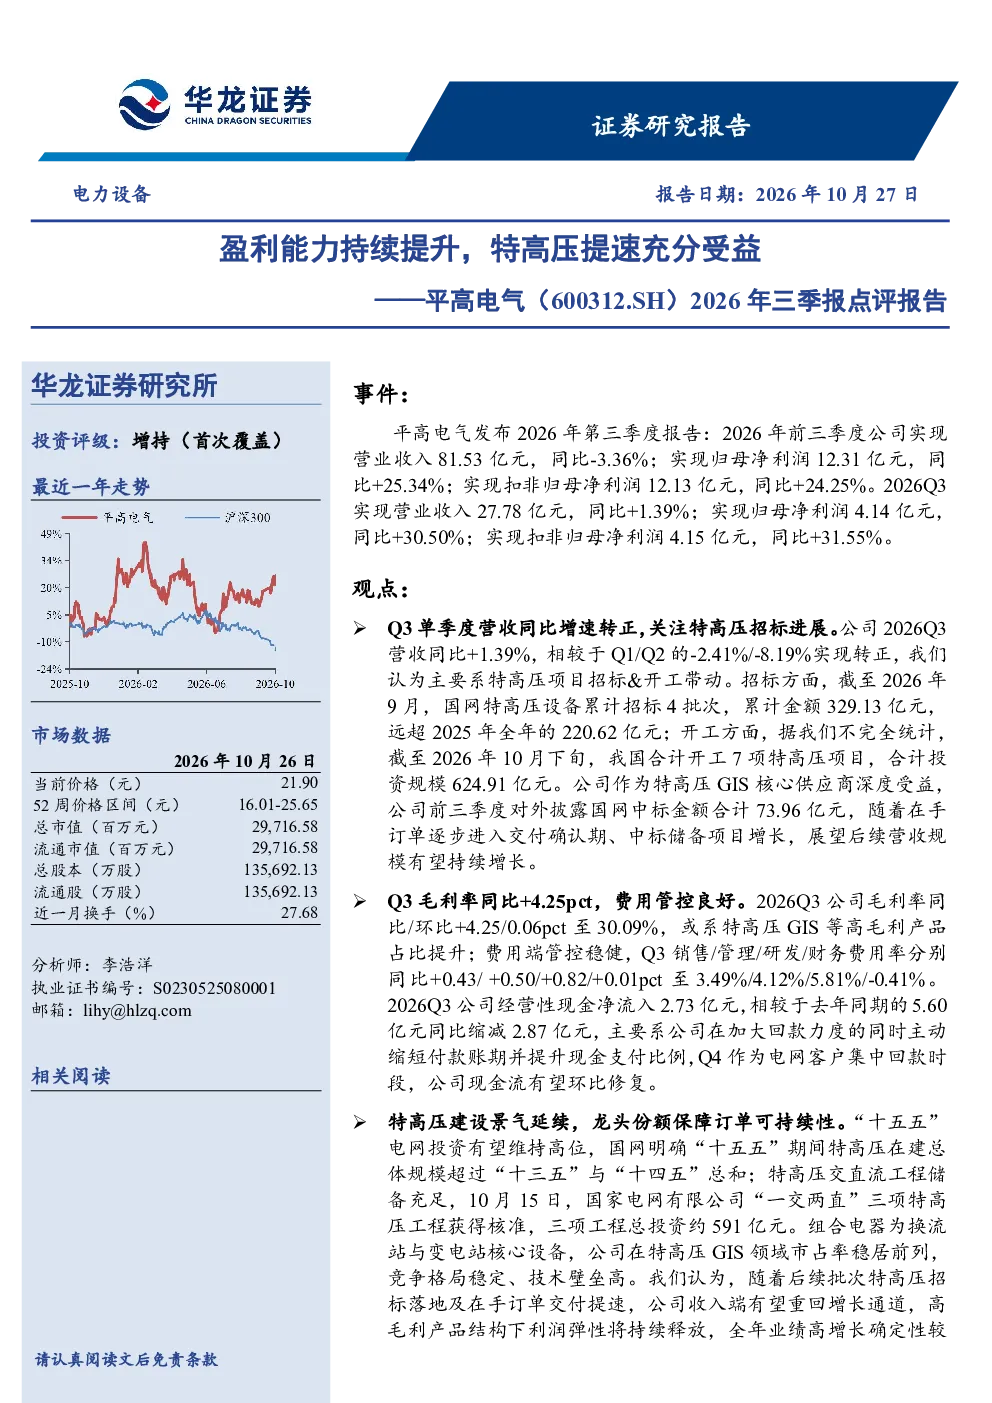
这份研报主要分析了平高电气2026年前三季度的业绩表现,指出公司归母净利润同比增长25.34%,Q3单季度净利润同比增长30.50%,营收转正主要受益于特高压项目招标与开工提速。报告重点强调了公司在特高压GIS领域的核心供应商地位,以及国网特高压设备累计招标金额远超2025年全年的情况,预测公司后续营收有望持续增长。此外,报告还分析了公司盈利能力的提升,Q3毛利率同比提升4.25个百分点至30.09%,费用端管控稳健,经营性现金净流入2.73亿元。最后,报告展望了行业景气度,认为“十五五”电网投资有望维持高位,国网特高压在建规模超“十三五”与“十四五”总和,平高电气在特高压GIS领域市占率稳居前列,全年业绩高增长确定性较强。
特高压行业未来发展趋势如何?
特高压行业未来发展趋势向好。根据报告,截至2026年9月,国网特高压设备累计招标金额已远超2025年全年,且有多项特高压项目已开工,投资规模巨大。这表明特高压建设正在加速推进,“十五五”期间电网投资有望维持高位。平高电气作为特高压GIS核心供应商,受益于行业景气度提升,市占率稳居前列,技术壁垒高,竞争格局稳定。未来几年,随着更多特高压项目的建设和招标,行业将持续受益于政策支持和市场需求的双重驱动,为相关企业带来稳定的增长机会。
报告中重点分析了哪些方面?
报告中重点分析了平高电气的业绩表现、特高压业务发展、盈利能力提升以及行业景气度。在业绩方面,报告详细展示了公司2026年前三季度营业收入和归母净利润的具体数据,并指出Q3营收转正主要受益于特高压项目招标与开工提速。在特高压业务方面,报告强调了国网特高压设备累计招标金额和项目开工情况,以及平高电气作为核心供应商的中标金额和未来营收增长潜力。在盈利能力方面,报告分析了公司毛利率的提升和费用端管控的稳健性,以及经营性现金流的改善。在行业景气度方面,报告指出“十五五”电网投资有望维持高位,国网特高压在建规模巨大,为行业带来长期增长动力。
当前市场对特高压行业的判断是什么?
当前市场对特高压行业的判断是积极乐观的。根据报告,国网特高压设备累计招标金额远超2025年全年,且有多项特高压项目已开工,显示出行业建设的加速趋势。此外,“十五五”期间电网投资有望维持高位,国网特高压在建规模超“十三五”与“十四五”总和,交直流工程储备充足。这些因素共同表明,特高压行业正处于快速发展阶段,市场需求旺盛,行业前景广阔。平高电气作为特高压GIS领域的核心供应商,受益于行业景气度提升,全年业绩高增长确定性较强。市场普遍认为,特高压行业将继续受益于政策支持和市场需求的双重驱动,未来发展潜力巨大。
研报中提到了哪些风险提示?
研报中提到了行业竞争加剧、电网投资不及预期、地缘政治风险、上游原材料涨价、汇率波动风险等风险提示。首先,行业竞争加剧可能导致市场份额分散,影响企业盈利能力。其次,电网投资不及预期可能影响特高压项目的建设和招标,进而影响企业业绩。此外,地缘政治风险可能对供应链和市场需求造成不确定性。上游原材料涨价可能增加企业生产成本,影响盈利水平。最后,汇率波动风险可能对企业的国际业务和财务状况产生影响。这些风险因素需要投资者关注,并在投资决策中充分考虑。