猜你想问
平高电气2026年三季报核心内容是什么?
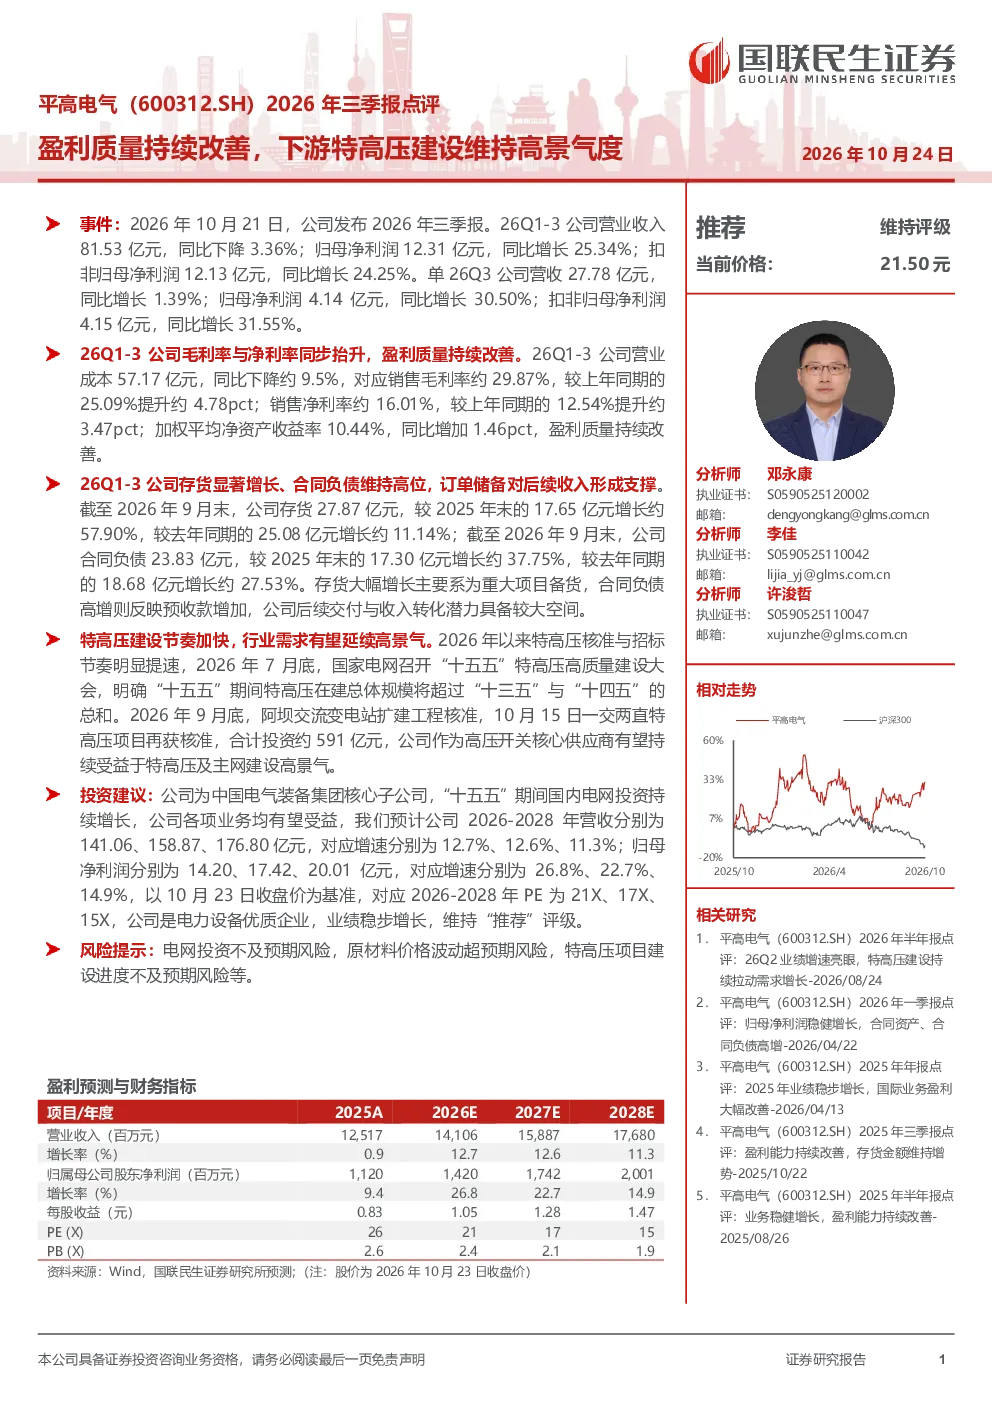
平高电气2026年三季报显示,公司盈利质量持续改善,归母净利润同比增长25.34%,扣非归母净利润同比增长24.25%。毛利率和净利率均有所提升,分别达到29.87%和16.01%。报告指出,下游特高压建设维持高景气度,订单储备对后续收入形成支撑。然而,公司存货较2025年末增长约57.90%,需要关注其库存管理情况。
特高压行业发展趋势如何?
特高压行业发展趋势向好,2026年核准与招标提速,“十五五”期间在建规模预计将超过“十三五”与“十四五”总和。作为高压开关核心供应商,平高电气有望持续受益于行业高景气度。报告分析认为,特高压建设节奏加快,为公司带来稳定的业务增长机会。
报告重点分析了平高电气的哪些方面?
报告重点分析了平高电气的盈利质量改善情况,以及其在特高压领域的竞争优势。数据显示,公司营收虽略有下降,但净利润大幅增长,显示出较强的盈利能力。同时,报告强调了公司订单储备充足,为未来业绩提供保障。此外,报告还分析了公司毛利率和净利率的提升,反映了其成本控制和经营效率的改善。
当前市场对平高电气有何判断?
市场对平高电气保持积极判断,认为公司在特高压领域的地位稳固,盈利能力持续提升。报告预测,2026-2028年公司营收和净利润将保持稳定增长,PE估值也相对合理。尽管存货有所增长,但整体来看,公司基本面稳健,未来发展前景值得期待。
研报提示了哪些风险?
研报提示了几个潜在风险,包括电网投资不及预期、原材料价格波动超预期,以及特高压项目建设进度不及预期等。这些因素可能对公司业绩产生影响。例如,电网投资放缓可能导致订单减少,而原材料价格波动则可能影响公司成本控制。此外,特高压项目建设进度的不确定性也可能带来经营风险。投资者需密切关注这些风险因素,以便做出更明智的决策。
你可能感兴趣
2026年三季报点评:盈利质量持续提升,婴童护理维持高增
东吴证券2026-10-20
建筑建材2026年中期策略汇报:受益下游高景气度,量价和盈利的持续兑现
建筑建材国投证券2026-06-01
2020年三季报点评:数通光模块维持高景气度,盈利水平稳定增长
信息技术东方财富2020-11-02
风电行业2025年半年报总结:风电维持高景气度,产业盈利持续改善
电气设备华创证券2025-09-17
2026年一季报点评:高景气度持续,盈利韧性强
轻工制造东吴证券2026-04-28
平高电气2026年半年报点评:26Q2业绩增速亮眼,特高压建设持续拉动需求增长
国联民生证券2026-08-24
纺织服装行业周报:Q2板块筑底,运营质量改善,运动高景气度持续
纺织服装国泰君安证券2019-09-02
2023年三季报点评:下游景气度拖累营收表现,毛利率延续改善趋势
机械设备民生证券2023-10-26
单季度盈利创历史新高,下游景气度有望持续改善
钢铁国盛证券2023-08-25
业绩维持高增速,持续扩产备战下游需求高景气度
轻工制造西南证券2021-07-30