老凤祥(600612)2023年年报及2024年一季报分析
投资要点
-
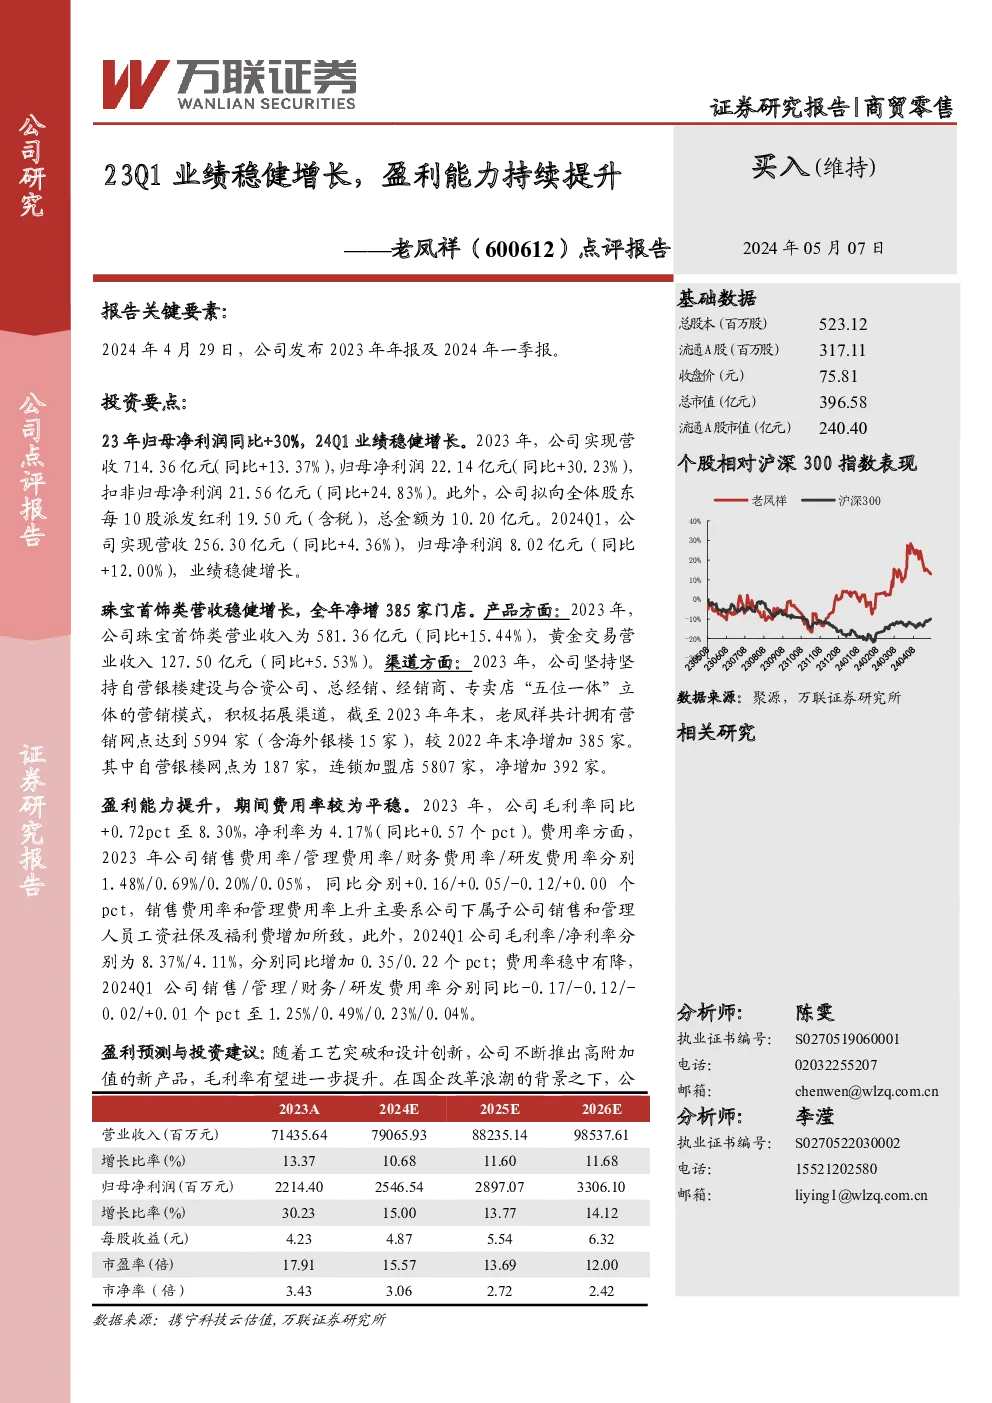
业绩稳健增长:老凤祥在2023年实现了营收714.36亿元,同比增长13.37%,归母净利润22.14亿元,同比增长30.23%,显示了公司在过去一年中的稳健增长态势。
-
盈利能力提升:2023年,公司毛利率同比提升了0.72个百分点至8.30%,净利率达到了4.17%,较去年提高了0.57个百分点,表明公司的盈利能力有所增强。
-
渠道扩张与产品丰富:2023年,公司新增门店385家,总数达到了5994家,其中包括自营银楼187家。产品线方面,珠宝首饰类和黄金交易营业收入分别增长了15.44%和5.53%,展现出公司产品的市场接受度和竞争力。
-
成本控制与费用管理:虽然销售和管理费用率略有上升,主要是由于人员成本的增加,但总体来看,费用率保持稳定,特别是研发费用率保持不变,显示出公司对成本的有效控制。
-
未来展望:随着工艺创新和设计的提升,预计公司毛利率将进一步提升。在国企改革背景下,公司未来“三年行动计划”的逐步实施,将有望带来新的增长点。
财务预测与投资建议
- 预期未来增长:预计公司2024-2026年的营业收入和归母净利润将分别实现13.37%、10.68%、11.60%的增长比率,每股收益将分别达到4.23元、4.87元、5.54元。
- 估值:基于最新的经营数据调整,预计2024年PE为16倍,2026年PE为12倍,维持“买入”评级。
风险提示:
- 宏观经济下行风险:全球经济形势的不确定性可能影响消费者购买力和市场信心。
- 黄金价格波动风险:黄金价格的波动可能对公司的业务成本和市场价值产生影响。
- 行业竞争加剧风险:珠宝行业的激烈竞争可能导致市场份额和利润空间受到压缩。
分析师观点:
老凤祥作为珠宝行业的领军企业,通过持续的产品创新、渠道扩张和成本优化策略,展现了强大的市场适应能力和增长潜力。在当前的市场环境下,公司的稳健增长和盈利能力提升为其长期发展提供了坚实基础。随着国企改革的深化和未来计划的实施,预计老凤祥将能够进一步巩固其市场地位,并实现可持续增长。
附注:
- 评级与建议:分析师维持买入评级,建议关注老凤祥作为珠宝零售领域的投资机会。
- 风险提示:投资者在做出投资决策时应充分考虑上述风险提示,并结合自身投资目标和风险承受能力进行决策。
- 分析师信息:陈雯与李滢两位分析师负责该报告,他们拥有专业的投资分析背景,致力于为客户提供深入的市场洞察和投资建议。