猜你想问
2026年第三季度报告核心内容有哪些?
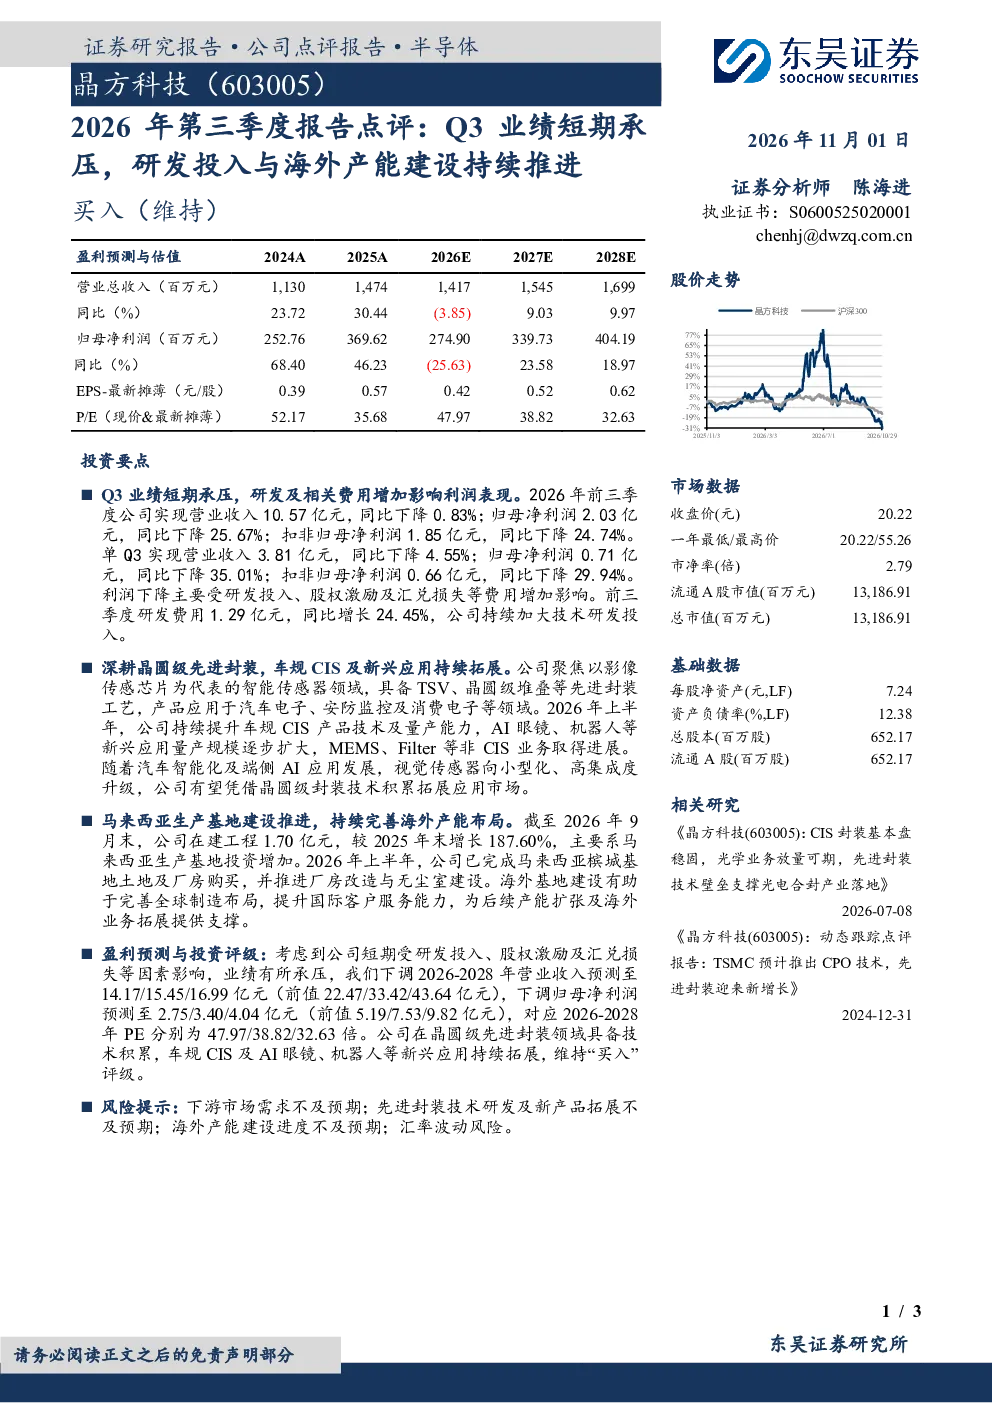
2026年前三季度公司实现营业收入10.57亿元,同比下降0.83%;归母净利润2.03亿元,同比下降25.67%。单Q3实现营业收入3.81亿元,同比下降4.55%;归母净利润0.71亿元,同比下降35.01%。利润下降主要受研发投入、股权激励及汇兑损失等费用增加影响。前三季度研发费用1.29亿元,同比增长24.45%,公司持续加大技术研发投入。
电子设备赛道发展趋势如何?
公司深耕晶圆级先进封装,产品应用于汽车电子、安防监控及消费电子等领域。2026年上半年,公司持续提升车规CIS产品技术及量产能力,AI眼镜、机器人等新兴应用量产规模逐步扩大,MEMS、Filter等非CIS业务取得进展。随着汽车智能化及端侧AI应用发展,公司有望凭借晶圆级封装技术拓展应用市场。
报告重点分析了哪些方向?
报告重点分析了公司研发投入与海外产能建设情况。公司持续加大技术研发投入,前三季度研发费用同比增长24.45%。同时,公司在建工程较2025年末增长187.60%,主要系马来西亚生产基地投资增加,旨在完善全球制造布局,提升国际客户服务能力。
当前市场现状如何判断?
公司产品应用于多个领域,车规CIS产品技术及量产能力持续提升,新兴应用如AI眼镜、机器人等量产规模逐步扩大。MEMS、Filter等非CIS业务也取得进展。但短期业绩受研发投入、股权激励及汇兑损失等费用增加影响承压。
研报提示了哪些风险?
报告提示的主要风险包括下游市场需求不及预期;先进封装技术研发及新产品拓展不及预期;海外产能建设进度不及预期;汇率波动风险。这些因素可能对公司业绩和未来发展产生影响。
你可能感兴趣
2026年中报点评业绩短期承压,研发投入与产能建设奠基中长期成长
华创证券2026-09-04
公司信息更新报告:Q3业绩短期承压,研发投入持续加码
交通运输开源证券2021-10-29
虹软科技2026年中报速览 收入稳步增长 研发投入加码下业绩短期承压 端侧AI与智能汽车持续落地
未知机构2026-08-25
2023年三季报点评:Q3业绩承压,产能建设持续推进
民生证券2023-10-30
2024半年报点评:短期业绩有所承压,合规建设及创新研发持续推进
东吴证券2024-07-31
公司事件点评报告:业绩短期承压,产能建设有序推进
国防军工华鑫证券2026-10-31
2023年三季报点评报告:业绩短期承压,研发持续投入提供远期成长
华西证券2023-10-29
三季度点评:Q3业绩承压,研发投入持续加大
交通运输财通证券2018-10-25
2024年报&2025年一季报点评:业绩短期承压,持续高研发投入助力数控系统国产化
机械设备东吴证券2025-04-29
2024年半年报点评:研发投入增加业绩短期承压,看好半导体业务持续放量
机械设备东吴证券2024-09-02