猜你想问
同和药业2026年中报业绩表现如何?
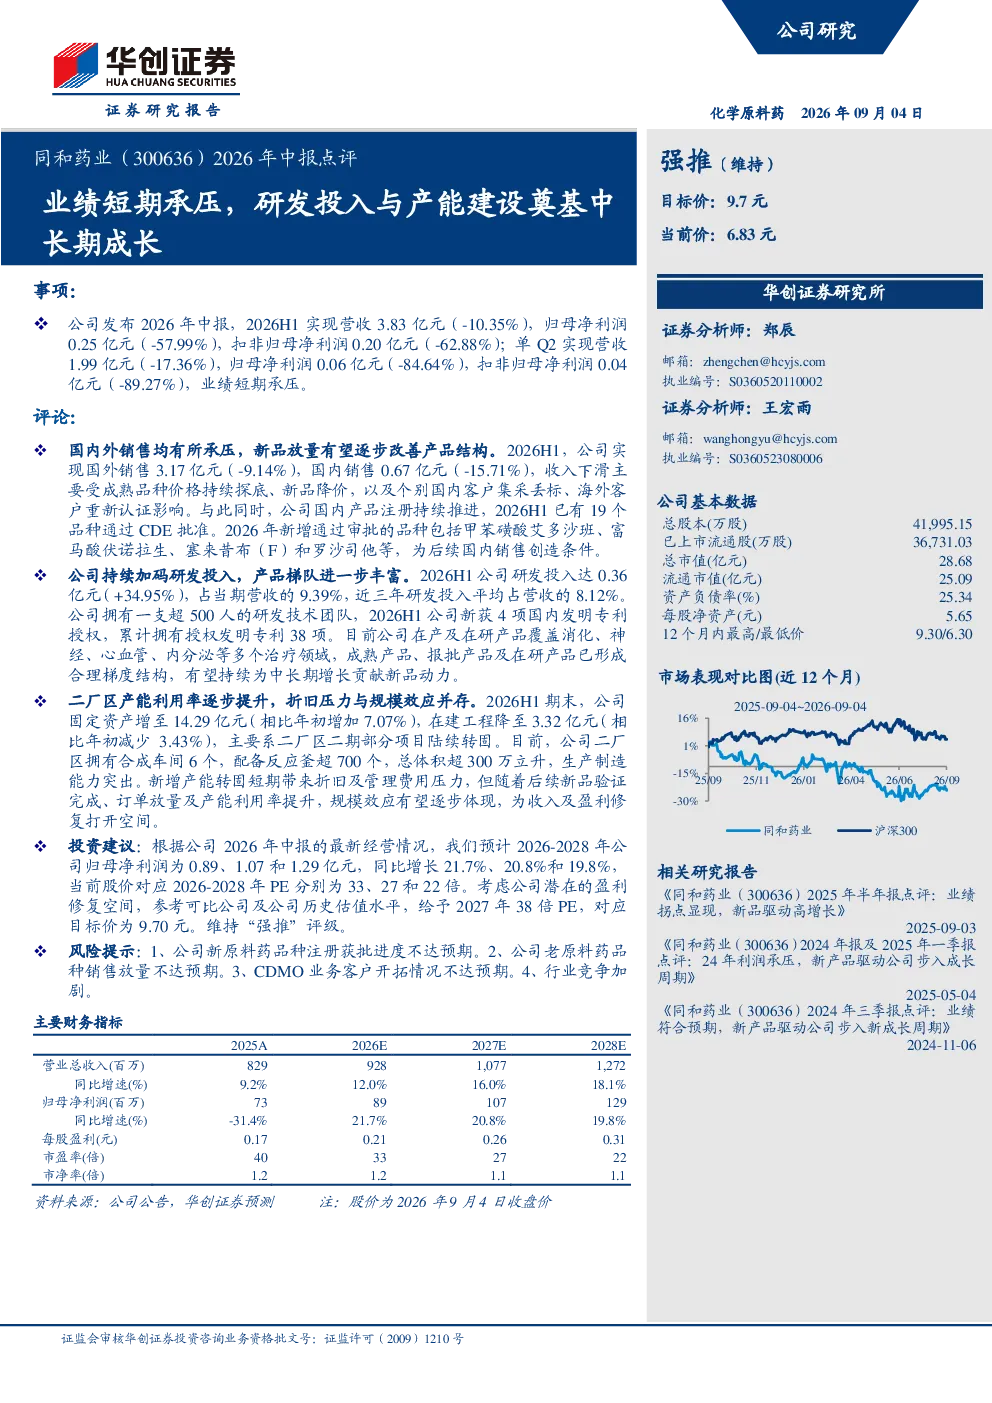
2026H1同和药业实现营收3.83亿元,同比下滑10.35%,归母净利润0.25亿元,大幅下降57.99%。单Q2营收1.99亿元,同比降17.36%,归母净利润0.06亿元,同比降84.64%。业绩下滑主要受成熟品种价格持续探底、新品降价,以及个别国内客户集采丢标、海外客户重新认证等多重因素影响。尽管短期业绩承压,但公司积极调整战略,加大研发投入,推动新品注册,为中长期发展奠定基础。
同和药业在研产品及研发投入情况怎样?
2026H1同和药业研发投入达0.36亿元,同比增长34.95%,占当期营收的9.39%,近三年研发投入平均占营收的8.12%。公司在研产品覆盖消化、神经、心血管、内分泌等多个治疗领域,形成了成熟产品、报批产品及在研产品合理梯度结构。此外,公司新获4项国内发明专利授权,累计拥有授权发明专利38项,持续强化技术壁垒。
同和药业产能建设进展及未来影响是什么?
2026H1期末同和药业固定资产增至14.29亿元,在建工程降至3.32亿元,主要由于二厂区二期部分项目陆续转固。新增产能转固短期内带来折旧及管理费用压力,但长期规模效应有望逐步体现。公司在产及在研产品梯队丰富,为产能释放提供有力支撑,未来有望提升市场占有率。
同和药业未来盈利预测及估值水平如何?
预计2026-2028年同和药业归母净利润分别为0.89亿元、1.07亿元和1.29亿元,同比增长21.7%、20.8%和19.8%。当前股价对应2026-2028年PE分别为33、27和22倍。参考可比公司及公司历史估值水平,给予2027年38倍PE,对应目标价为9.70元,维持“强推”评级。公司长期发展潜力较大,估值具备一定吸引力。
同和药业面临的主要风险有哪些?
同和药业面临的主要风险包括:新原料药品种注册获批进度不达预期,可能导致产品线拓展受阻;老原料药品种销售放量不及预期,影响营收增长;CDMO业务客户开拓情况不达预期,影响业务拓展;行业竞争加剧,可能压缩利润空间。公司需密切关注市场变化,积极应对潜在风险。