猜你想问
这份研报主要讲了什么内容?
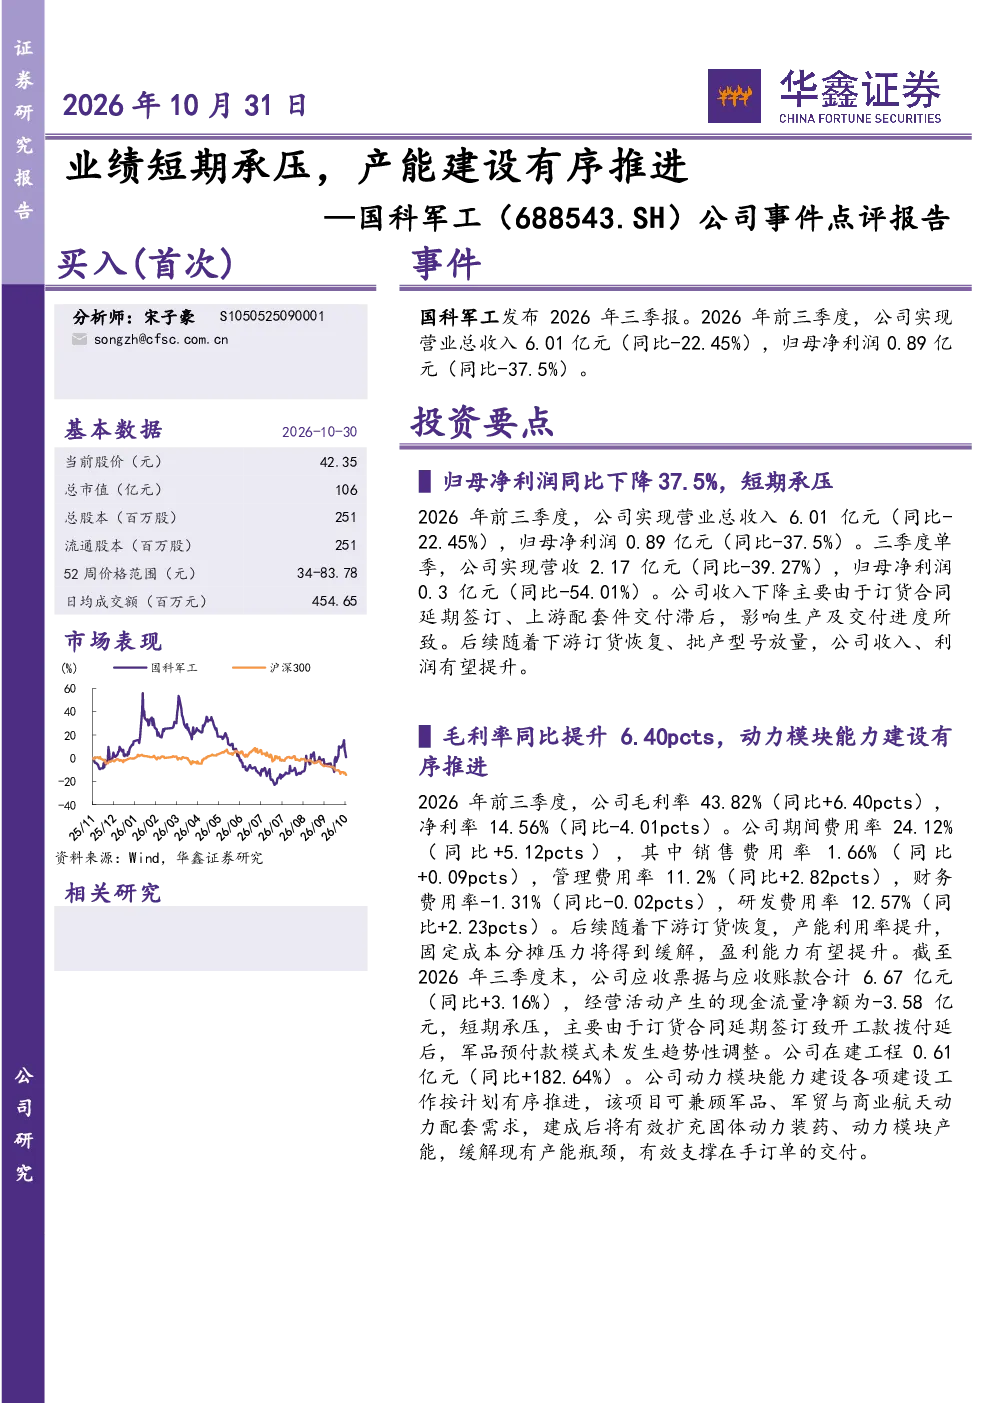
这份研报分析了国科军工2026年前三季度的业绩表现,指出公司营业总收入和归母净利润同比下滑,主要原因是订货合同延期和上游配套件交付滞后。报告还提到,随着下游订货恢复和批产型号放量,预计收入利润有望提升。此外,报告分析了公司的毛利率、费用率、产能建设、现金流等情况,并对公司的盈利预测和投资评级进行了说明。
国防军工行业的发展趋势如何?
全球军费开支连续11年增长,2025年达2.9万亿美元,主要武器贸易出口国中,中国占比5.6%。地缘政治推动全球军贸扩张,我国参与多国防务展,展示歼35A等产品,军贸品牌影响力提升。报告认为,军贸有望成为公司未来增长的引擎之一。
研报重点分析了公司的哪些方面?
研报重点分析了国科军工的业绩表现、毛利率与费用率、产能建设与现金流、行业背景与军贸机遇以及盈利预测与投资评级。报告指出,公司短期业绩承压主要由于下游需求波动和成本压力,但长期来看,公司专注导弹固体发动机及智能控制产品,持续提升核心技术,产能建设有序推进,有望支撑未来业绩增长。
当前市场对国防军工板块的看法如何?
报告指出,全球军费开支持续增长,地缘政治风险加剧,推动国防军工行业景气度提升。我国军贸品牌影响力逐步增强,公司在军贸领域有较多布局,未来发展潜力较大。但需要注意的是,国防军工行业受政策、地缘政治等因素影响较大,市场波动可能对行业表现产生影响。
研报提示了哪些风险?
研报提示的主要风险包括下游需求增长不及预期、宏观经济波动、地缘政治不确定性增加等。报告指出,公司短期面临订货合同延期、开工款拨付延后等问题,导致经营活动现金流量净额为负。此外,研发费用率上升也增加了成本压力。这些因素都可能对公司的业绩表现产生影响。
你可能感兴趣
公司事件点评报告:业绩短期承压,期待渠道建设成效
食品饮料华鑫证券2023-10-30
公司事件点评报告:业绩短期承压,专注研发和扩大产能
基础化工华鑫证券2023-08-11
公司事件点评报告:业绩短期承压,看好产能落地后环比改善
食品饮料华鑫证券2023-10-26
公司事件点评报告:业绩短期承压,乙醛酸产能利用率提升在望
华鑫证券2024-11-06
公司事件点评报告:深加工产能释放助推Q3业绩增长,现金流短期承压
华鑫证券2022-11-03
公司事件点评报告:业绩短期承压,降本增效持续推进
食品饮料华鑫证券2024-01-30
公司事件点评报告:短期利润承压,关注央厨建设
食品饮料华鑫证券2022-10-29
公司事件点评报告:短期出口承压,自有品牌与海外产能布局增强中长期韧性
家用电器华鑫证券2025-11-25
2023年三季报点评:Q3业绩小幅承压,新材料建设有序推进
基础化工东吴证券2023-10-27
公司事件点评报告:2023H1收入短期承压,硅片扩产稳步推进
华鑫证券2023-08-29