猜你想问
锦江酒店2026年三季报核心内容是什么?
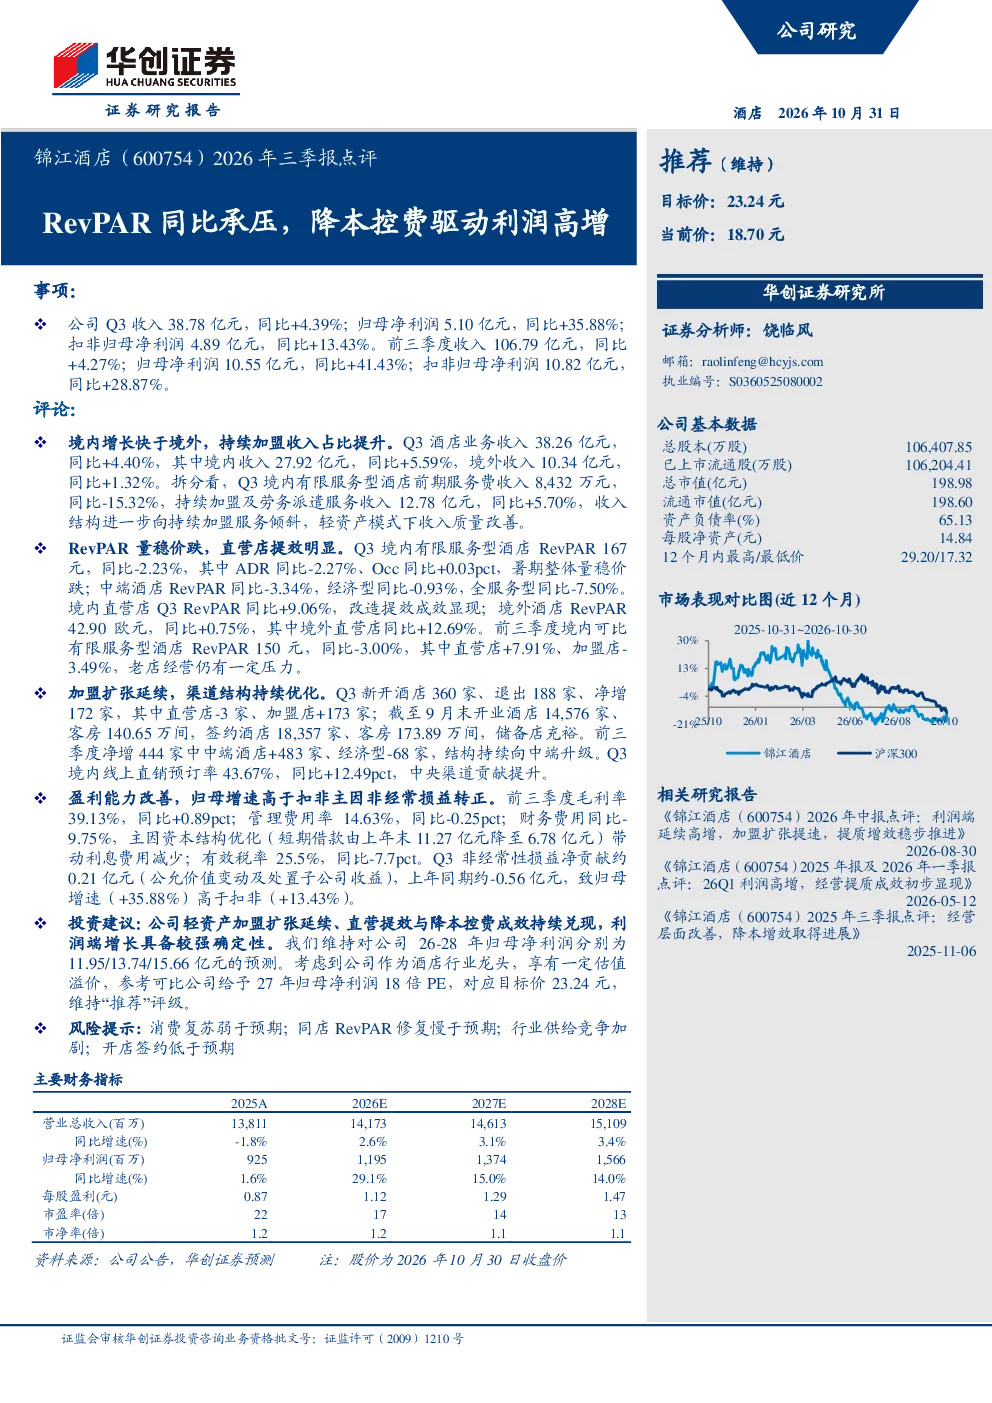
锦江酒店2026年三季报显示,公司收入和利润实现稳健增长,但RevPAR同比承压。境内业务增长快于境外,持续加盟收入占比提升,直营店提效明显。报告强调加盟扩张延续,渠道结构持续优化,线上直销预订率提升,这些举措有效推动了利润增长。
酒店行业发展趋势如何?
酒店行业正经历结构性调整,轻资产模式成为主流。锦江酒店通过持续加盟扩张和直营提效,优化收入结构,向中端酒店升级。线上直销预订率提升和渠道结构优化,反映了行业数字化转型趋势,这些变化有助于提升盈利能力。
报告重点分析了哪些方面?
报告重点分析了锦江酒店的收入结构、RevPAR表现、开店情况及渠道优化。境内有限服务型酒店收入占比提升,直营店RevPAR增长显著,改造提效成效明显。加盟扩张和线上直销预订率提升,展示了公司在渠道结构优化方面的努力,这些是驱动利润增长的关键因素。
当前酒店市场状况如何?
当前酒店市场面临RevPAR承压的挑战,但锦江酒店通过降本控费和提效措施,实现了利润高增长。境内业务增长快于境外,直营店表现优于整体。行业竞争加剧,但公司通过轻资产扩张和结构优化,保持了竞争优势。这些举措有助于应对市场变化,提升长期发展潜力。
研报提示哪些风险?
研报提示的主要风险包括消费复苏弱于预期、同店RevPAR修复慢于预期、行业供给竞争加剧以及开店签约低于预期。这些风险可能影响公司业绩表现,尤其是RevPAR增长和利润扩张。公司需密切关注市场变化,灵活调整经营策略以应对潜在挑战。
你可能感兴趣
2025年三季报点评:供热翻倍&降本控费带动业绩高增,国补回收加速
东吴证券2025-10-29
年报点评:降本控费效果明显,量价齐增兑现高利润弹性
国信证券2025-03-31
2024年三季报点评:利润短期承压,聚焦控费增效
医药生物华创证券2024-11-03
2025年三季报点评:Q3大秦线运量同比+3.87%,成本高增导致利润承压
交通运输信达证券2025-10-30
2023年三季报点评:Q3利润超预期,降本控费措施成效显现
民生证券2023-10-30
季报点评:风电稳增,控费降本驱动业绩增长,静待天然气需求改善
国盛证券2025-10-31
2026年三季报点评:收入利润延续高增,费用率下降对冲原材料压力
电气设备东吴证券2026-10-27
2026年中报点评:业绩优于业绩预告中枢,提价传导+降费增效驱动利润高增
轻工制造东吴证券2026-08-19
【联讯电新中报点评】东方电子:控费降本成效显著,收购威思顿方案落地,并表业绩高增无忧
电子设备联讯证券2017-08-17
2026年三季报点评投资承压不改营运利润增长本色,产险COR实现同比优化
东吴证券2026-10-28