猜你想问
11月原油供需边际宽松的具体表现是什么?
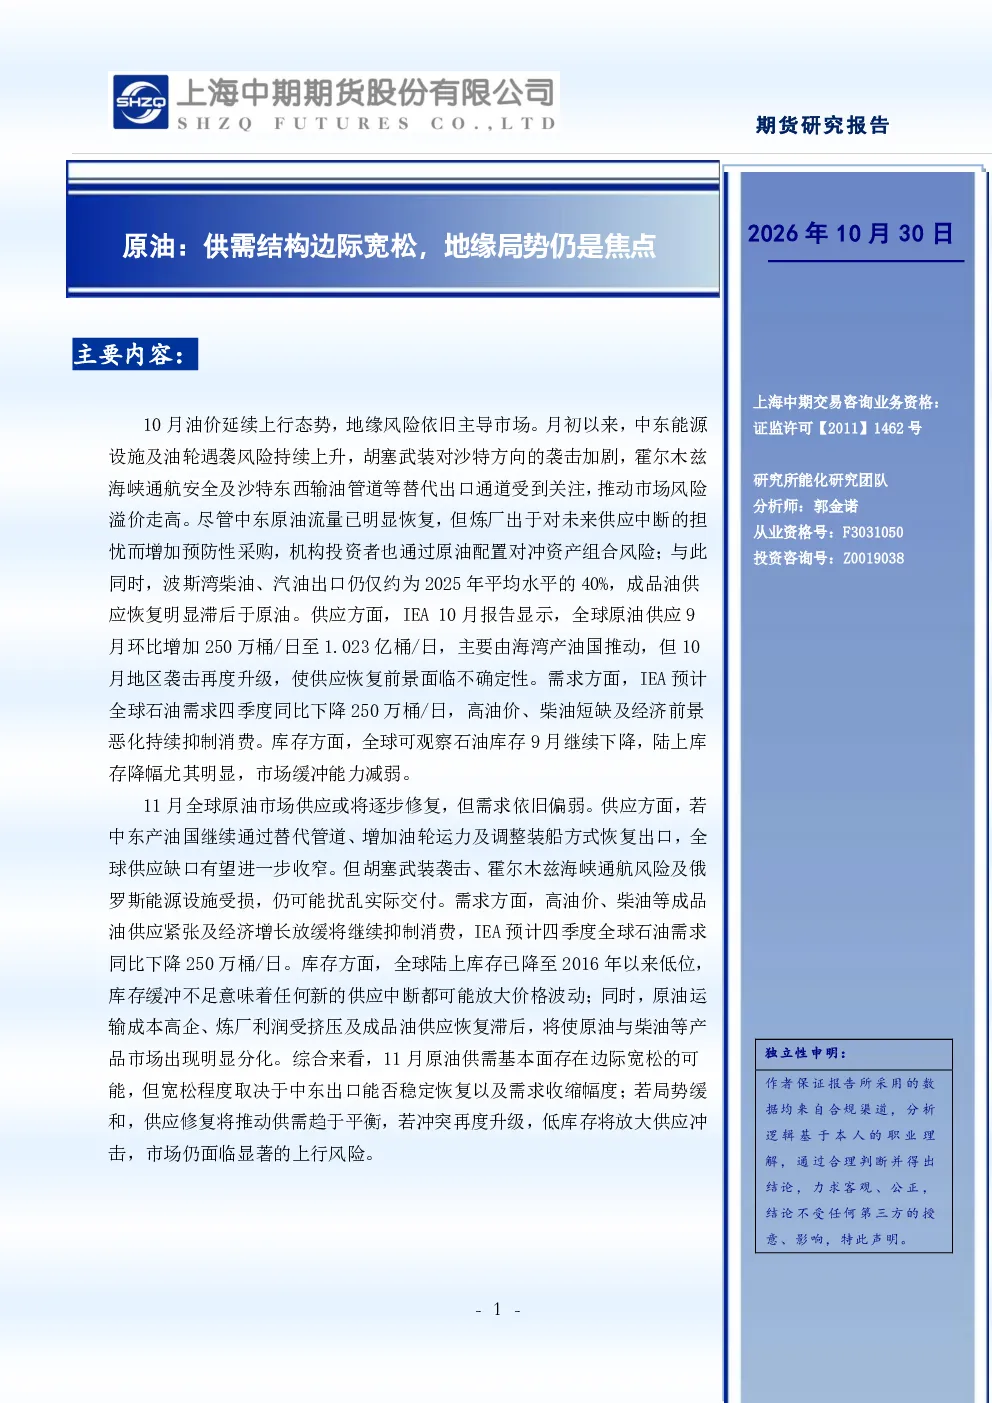
11月原油供需边际宽松主要体现在供应逐步修复但需求依旧偏弱。根据IEA报告,9月全球原油供应环比增加250万桶/日至1.023亿桶/日,但全球石油需求四季度预计同比下降250万桶/日。中东产油国出口恢复面临不确定性,胡塞武装袭击、霍尔木兹海峡通航风险及俄罗斯能源设施受损可能扰乱实际交付。美国供应温和增长,但增速受钻井投入、页岩井递减及资本纪律约束。全球可观察石油库存9月继续下降,陆上库存降幅尤其明显。供需宽松程度取决于中东出口能否稳定恢复以及需求收缩幅度。
地缘局势对原油市场有哪些具体影响?
地缘局势对原油市场影响显著,中东产油国出口恢复面临不确定性,如胡塞武装袭击可能扰乱沙特、伊拉克等国的实际交付。霍尔木兹海峡通航风险持续存在,俄罗斯能源设施受损也影响其供应稳定性。这些因素导致全球原油供应存在中断风险,即使OPEC+和俄罗斯供应政策以维持配额稳定为主,实际供应仍受地缘安全、运输恢复及成员国产能制约。地缘冲突升级可能进一步扰乱供应,放大供应冲击,市场仍面临显著的上行风险。
报告对全球原油需求的分析有哪些关键点?
报告指出全球原油需求在9月受中东冲突、能源价格飙升及供应链受阻压制,IEA预计四季度全球石油需求同比下降250万桶/日。11月需求预计仍偏弱,但冬季取暖及部分地区交通燃料消费提供季节性支撑。美国需求方面,9月炼厂开工率环比下降,汽油和柴油价格上升,11月柴油需求获季节性支撑,汽油消费偏弱。欧洲需求同样偏弱,柴油及取暖油季节性需求与高价格抑制效应相互抵消。中国需求9月回升主要受成品油出口增加带动,11月炼厂加工量可能受冬季柴油需求支撑。印度需求保持相对韧性,但高油价与进口供应不确定性将限制增长幅度。
报告如何判断11月原油市场供需现状?
报告认为11月原油供需基本面存在边际宽松的可能,但宽松程度取决于中东出口能否稳定恢复以及需求收缩幅度。供应方面,OPEC+和俄罗斯供应预计温和修复,但持续性取决于地缘冲突走向和成员国产能。美国供应温和增长,但增速受钻井投入、页岩井递减及资本纪律约束。需求方面,全球需求预计继续收缩,但冬季取暖和部分地区交通燃料消费提供季节性支撑。全球可观察石油库存9月继续下降,显示库存压力不大。供需趋于平衡或仍面临上行风险,取决于地缘局势演变。
研报提示哪些投资风险需要关注?
研报提示的主要风险包括货币政策、关税政策及地缘形势变化。货币政策紧缩可能抑制能源需求,关税政策变化可能影响原油贸易流向。地缘形势方面,中东地区冲突、俄乌冲突等可能再度升级,扰乱原油供应和出口,引发市场波动。此外,全球经济增长放缓也可能抑制能源需求,导致供需关系变化。投资者需密切关注这些风险因素,评估其对原油市场的影响,以规避潜在风险。