猜你想问
广发证券2026年三季报核心内容是什么?
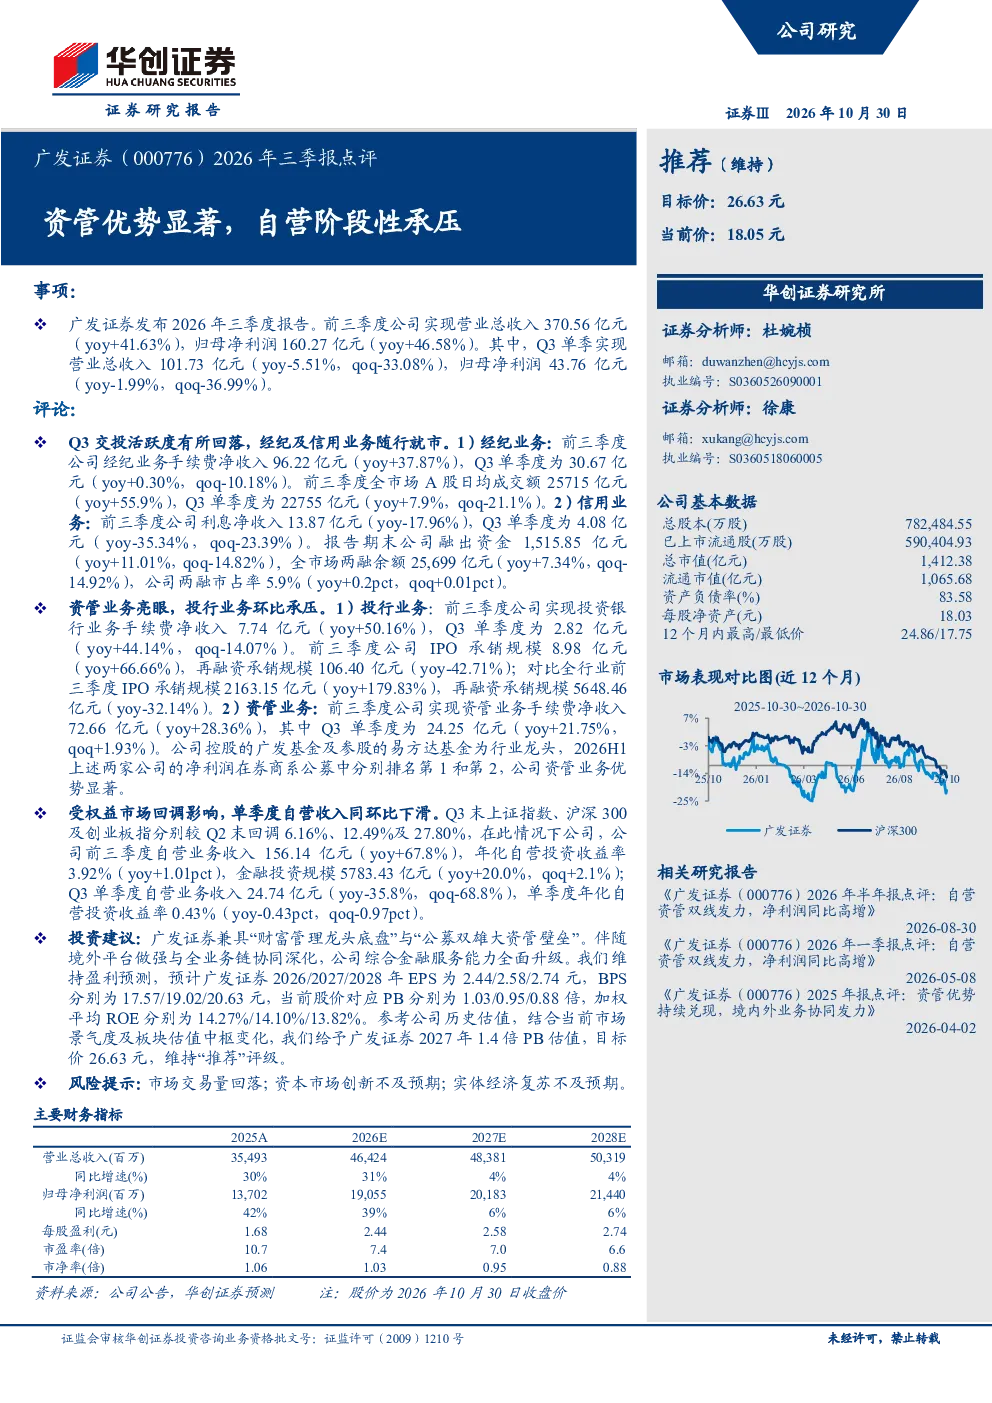
广发证券2026年三季报显示,公司资管业务优势显著,但自营业务受权益市场回调影响,单季度收入同环比下滑。公司兼具“财富管理龙头底盘”与“公募双雄大资管壁垒”,伴随境外平台做强与全业务链协同深化,综合金融服务能力全面升级。
广发证券所在赛道的发展趋势如何?
广发证券作为财富管理龙头,受益于行业持续扩容和客户资产增长,资管业务优势显著。同时,随着资本市场改革深化和机构投资者壮大,综合金融服务能力将进一步提升,但需关注境外平台竞争加剧和权益市场波动带来的挑战。
广发证券报告重点分析了哪些方向?
报告重点分析了广发证券资管业务的领先地位和自营业务的阶段性承压。资管业务方面,手续费净收入同比增长28.36%,Q3环比略有增加;自营业务方面,Q3单季度收入同比下滑35.8%,年化投资收益率降至0.43%,主要受权益市场回调影响。
当前市场对广发证券的判断是什么?
市场对广发证券的判断显示,公司整体业绩保持增长态势,前三季度营收和净利润同比分别增长41.63%和46.58%。但自营业务波动较大,需关注其风险控制能力。公司维持盈利预测,预计未来三年EPS分别为2.44/2.58/2.74元,加权平均ROE维持在14%以上水平。
广发证券研报提示哪些风险?
广发证券研报提示的主要风险包括市场交易量回落、资本市场创新不及预期和实体经济复苏不及预期。具体而言,市场交易量下滑将影响经纪和两融业务收入;创新不及预期可能制约业务增长空间;实体经济复苏缓慢则影响客户资产配置和财富管理需求。
你可能感兴趣
2024年三季报点评:胶膜龙头优势显著,盈利阶段性承压
轻工制造民生证券2024-11-03
广发证券2022年上半年业绩点评:投资业务阶段承压,资管优势持续巩固
国泰君安证券2022-08-31
自营承压拖累业绩,资管业务优势不改
金融安信证券2023-04-04
2024年年报及2025年一季报点评:业绩阶段性承压,多晶硅成本优势显著
农林牧渔民生证券2025-05-03
2024年年报及2025年一季报点评:盈利阶段性承压,BC2.0产品优势显著
建筑建材民生证券2025-05-03
2023年年报及2024年一季报点评:业绩阶段性承压,硅料成本优势显著
农林牧渔民生证券2024-04-30
2026年三季报点评Q3业绩阶段性承压,磷矿资源与降本举措夯实长期竞争力
中泰证券2026-10-31
2026年三季报点评:盈利能力阶段性承压,看好自有品牌持续升级
食品饮料东吴证券2026-10-27
2026年三季报点评26Q1-3公司归母同比+5.3%,阶段性承压不改制冷剂中长期景气,含氟材料成长可期
华创证券2026-10-30
宁德时代2026年三季报点评:产品结构和税费影响,26Q3盈利阶段性承压
国联民生证券2026-10-23