猜你想问
这份研报的核心内容是什么?
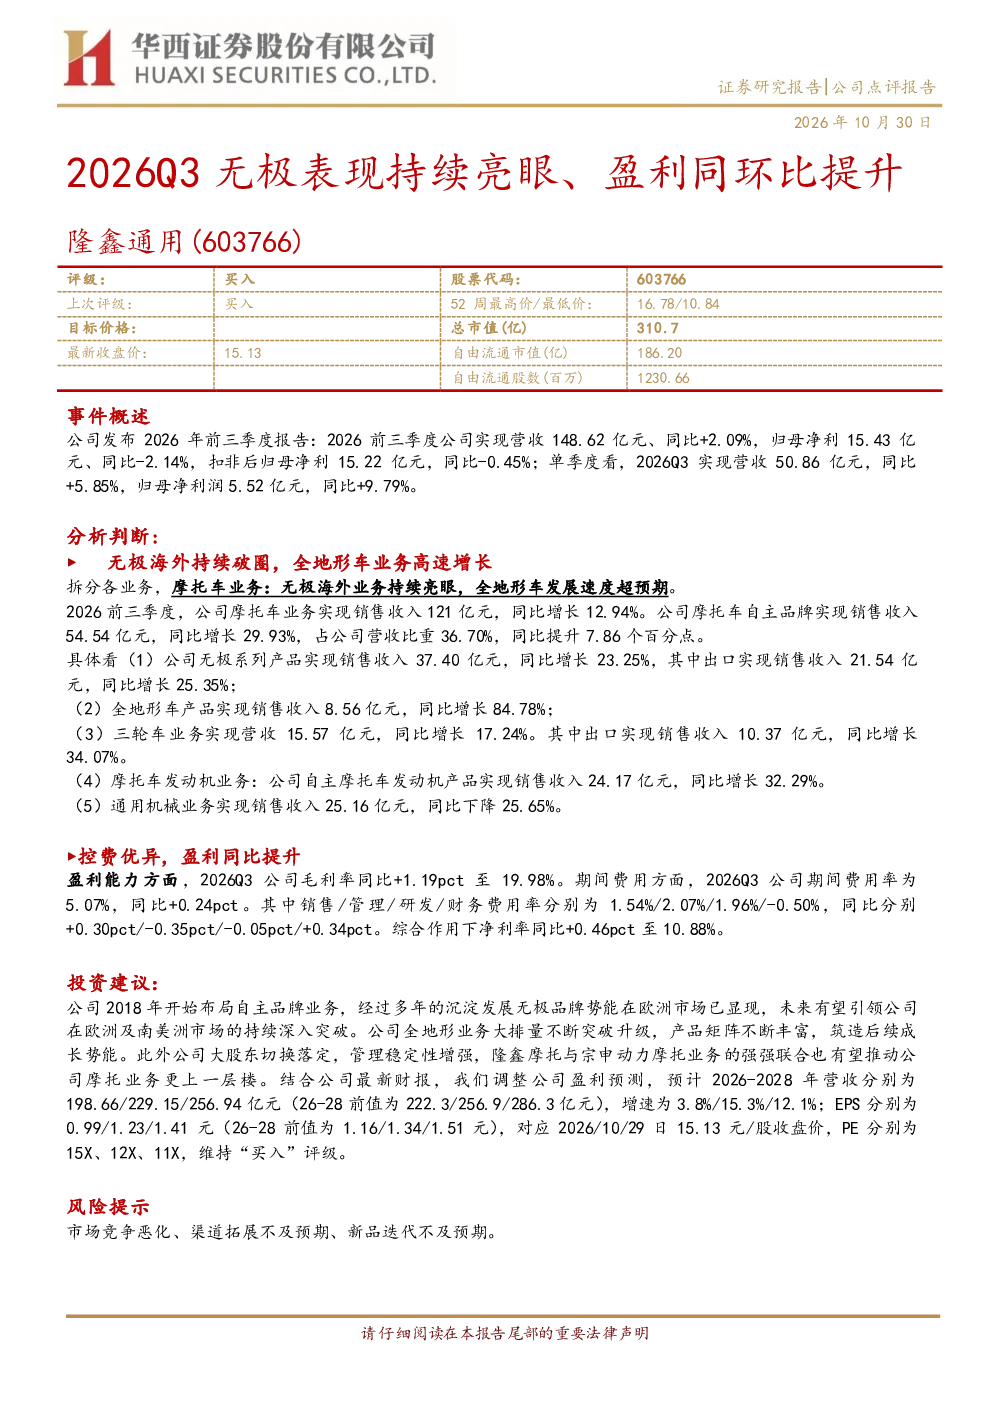
这份研报显示,公司2026年前三季度整体营收148.62亿元,同比增长2.09%,归母净利15.43亿元,同比-2.14%。单季度来看,2026Q3营收50.86亿元,同比增长5.85%,归母净利润5.52亿元,同比增长9.79%。摩托车业务增长强劲,自主品牌销售收入54.54亿元,同比增长29.93%,占营收比重36.70%,同比提升7.86个百分点。无极系列产品实现销售收入37.40亿元,同比增长23.25%,其中出口21.54亿元,同比增长25.35%。全地形车产品实现销售收入8.56亿元,同比增长84.78%。盈利能力提升,2026Q3毛利率同比+1.19pct至19.98%,净利率同比+0.46pct至10.88%。
摩托车行业的发展趋势如何?
摩托车行业发展趋势显示,自主品牌业务增长显著,无极品牌在欧洲市场显现势能,未来有望引领欧洲及南美洲市场突破。全地形车业务大排量产品不断升级,产品矩阵丰富,后续成长潜力大。行业竞争激烈,但公司通过自主品牌布局和产品创新,有望在细分市场取得优势。
研报重点分析了哪些方向?
研报重点分析了公司摩托车业务增长情况,特别是自主品牌和无极系列产品的表现。报告指出,自主品牌销售收入同比增长29.93%,无极系列产品销售收入同比增长23.25%,出口表现强劲。此外,全地形车业务增长迅猛,营收同比增长84.78%。报告还分析了公司盈利能力提升,2026Q3毛利率和净利率均有所改善。
当前摩托车市场的现状如何?
当前摩托车市场呈现自主品牌崛起和细分市场加速发展的态势。公司自主品牌销售收入占比提升至36.70%,无极品牌在欧洲市场表现亮眼。全地形车市场增长迅速,大排量产品需求增加。同时,市场竞争加剧,公司需持续提升产品竞争力和渠道拓展能力。
研报提到了哪些风险提示?
研报提示了市场竞争恶化、渠道拓展不及预期、新品迭代不及预期的风险。市场竞争加剧可能导致价格战和利润下滑,渠道拓展若不及预期会影响销售增长,新品迭代若跟不上市场需求变化,将影响公司长期发展。这些风险需持续关注和应对。