猜你想问
新乳业2026年前三季度业绩表现如何?
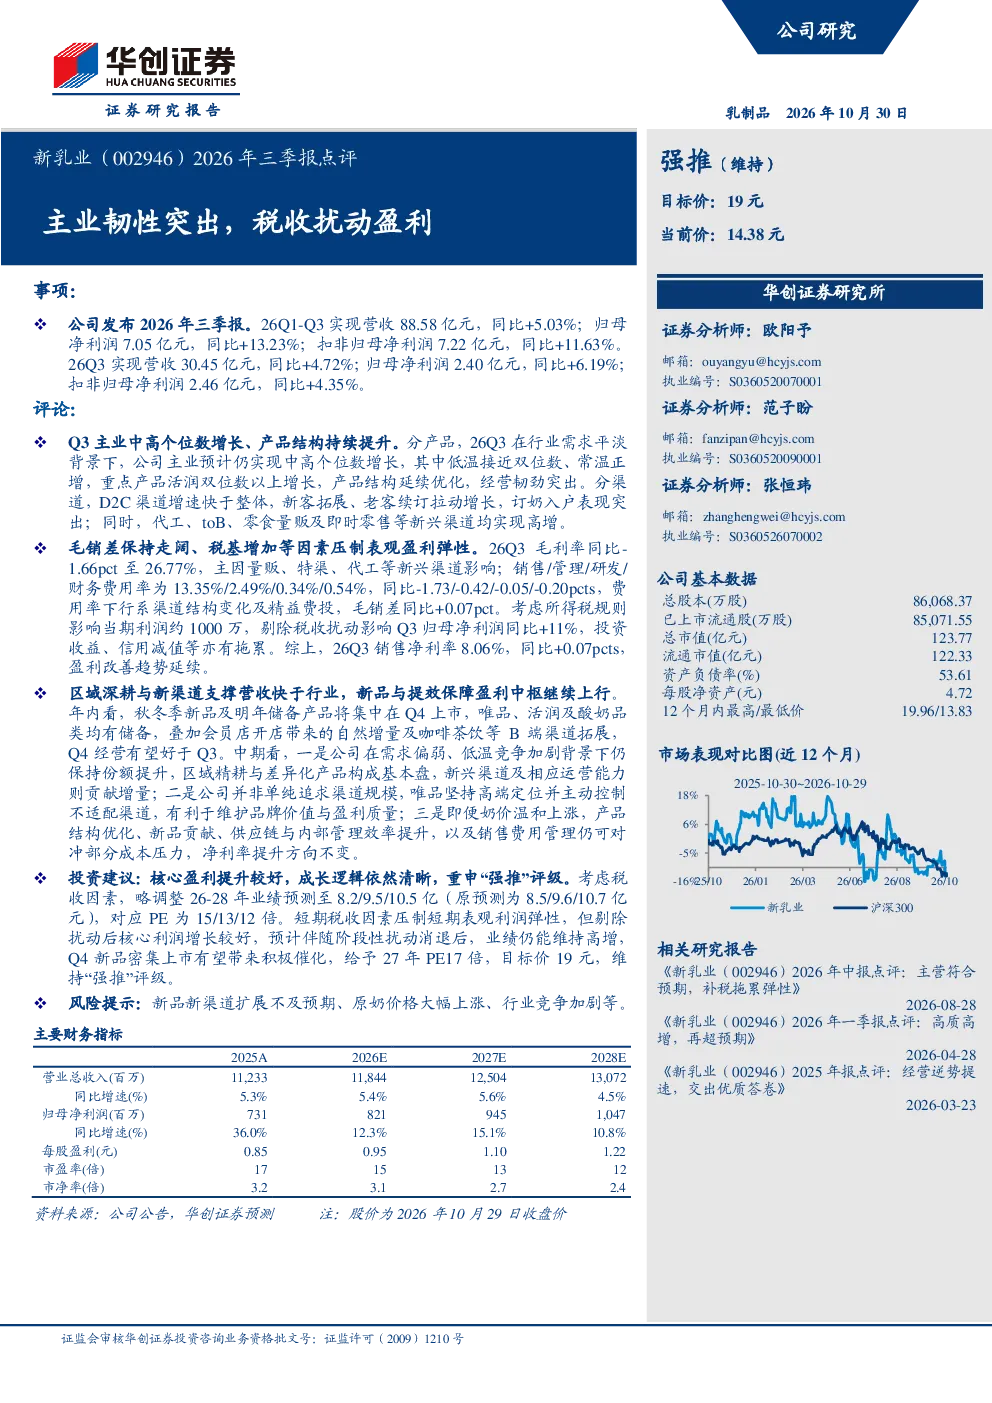
新乳业2026年前三季度实现营收88.58亿元,同比增长5.03%;归母净利润7.05亿元,同比增长13.23%;扣非归母净利润7.22亿元,同比增长11.63%。Q3单季营收30.45亿元,同比增长4.72%;归母净利润2.40亿元,同比增长6.19%;扣非归母净利润2.46亿元,同比增长4.35%。低温产品接近双位数增长,常温产品正增长,重点产品“活润”双位数以上增长。D2C渠道增速快于整体,新兴渠道均实现高增。
乳制品行业发展趋势如何?
乳制品行业呈现多元化发展趋势,低温产品增长强劲,常温产品保持稳定,差异化产品如“活润”引领市场。新兴渠道如D2C、代工、toB等成为增长新动力,区域精耕与高端定位助力品牌价值提升。产品结构优化、供应链效率提升及费用管理对冲成本压力,行业整体盈利能力持续改善。
研报对新乳业重点分析什么?
研报重点分析新乳业的主业韧性,关注低温产品与新兴渠道的高增长,以及“活润”等核心产品的市场表现。报告指出公司通过区域精耕、差异化产品及运营能力提升构筑基本盘,同时新兴渠道及唯品会高端定位贡献增量。产品结构优化、新品贡献及供应链效率提升是未来增长关键。
当前乳制品市场状况怎样?
当前乳制品市场呈现结构性分化,低温产品与新兴渠道需求旺盛,常温产品保持增长。行业竞争加剧,但头部企业通过产品创新、渠道拓展及费用控制提升盈利能力。区域市场精耕与高端品牌定位成为差异化竞争关键,整体市场仍具增长潜力。
研报提示哪些风险?
研报提示的主要风险包括新品新渠道扩展不及预期,可能导致增长放缓;原奶价格大幅上涨会增加成本压力;行业竞争加剧可能影响市场份额与盈利水平。此外,税收政策变化可能对短期盈利产生扰动,需关注税收因素对表观利润的影响。
你可能感兴趣
红包 申万消费 TMT 安孚科技 南孚电池提价对冲消费税扰动 电池主业经营韧性突出奠定安全边际
未知机构2026-08-17
2026年三季报点评主业韧性凸显,军工转型加速
中泰证券2026-10-30
2026年三季报点评:Q3归母净利润同比+20.6%超预期,汇兑扰动不改主业高增趋势
机械设备东吴证券2026-10-30
2025年三季报点评:短期因素扰动,盈利韧性强&上游拓展顺利
化石能源东吴证券2025-10-28
南钢股份(600282)2026年中报点评:主业经营稳固,盈利能力保持韧性
华创证券2026-08-21
中国神华(601088.SH)2026年三季报点评:盈利稳步增长,股息价值突出
国联民生证券2026-10-25
2026年三季报点评:镍钴锂价格低位,盈利韧性静待反转
有色金属东吴证券2026-10-24
福耀玻璃(600660.SH)2026年三季报点评报告 核心盈利能力韧性持续显现
华龙证券2026-10-26
2026年三季报点评盈利韧性凸显,ROE中枢下沿有望抬升
开源证券2026-10-27
2026年三季报点评:盈利韧性凸显,ROE中枢下沿有望抬升
金融开源证券2026-10-27