猜你想问
这份研报主要分析了什么内容?
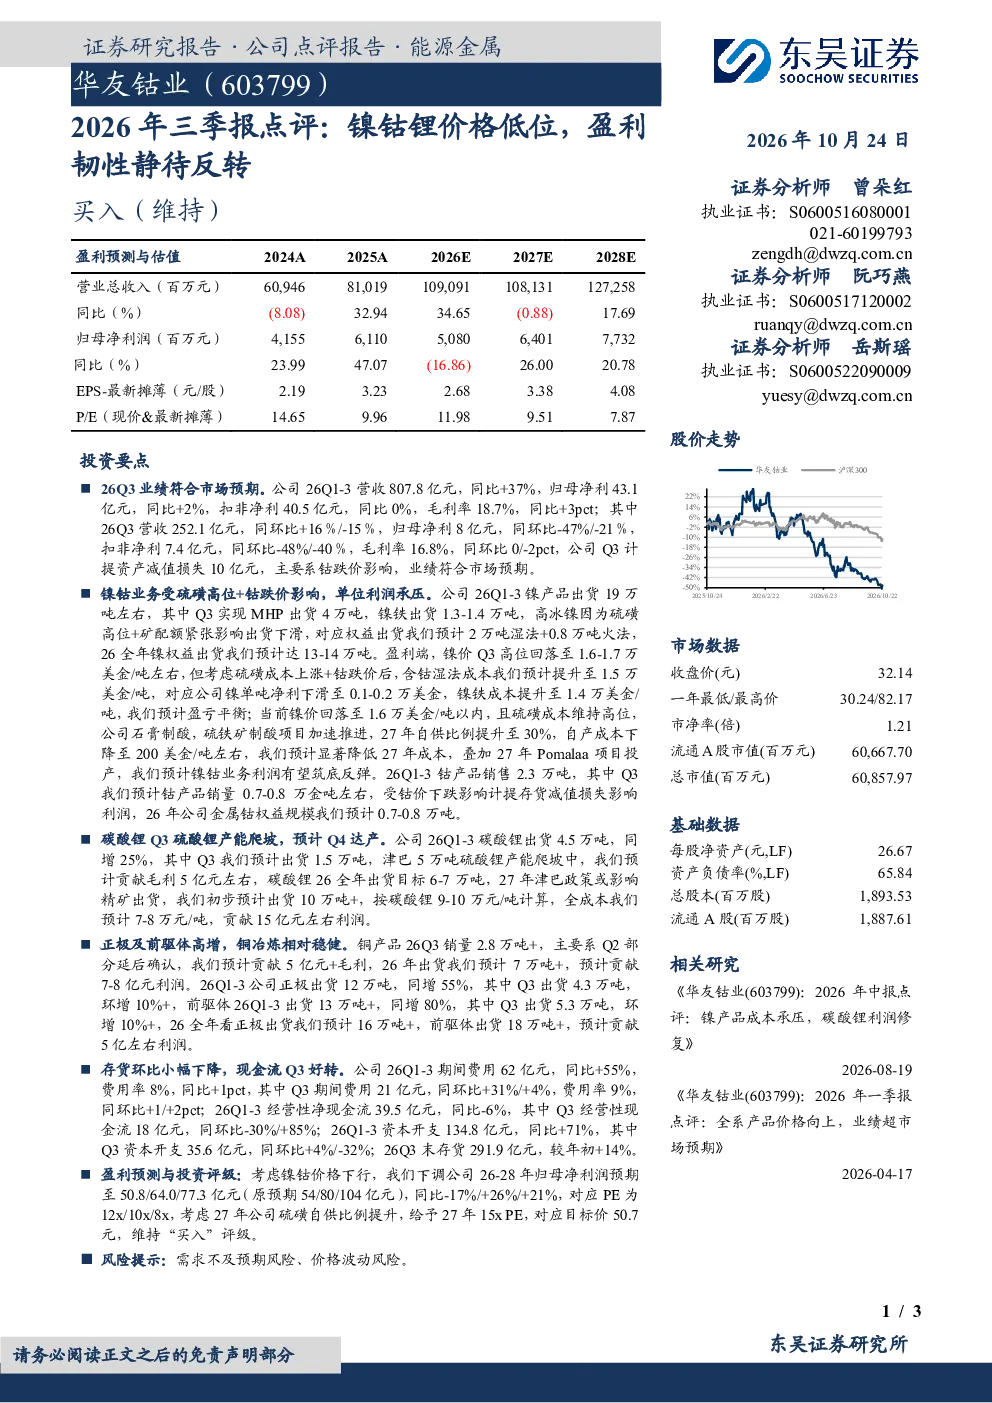
这份研报主要点评了华友钴业2026年前三季度的业绩表现,详细分析了镍钴锂三种主要产品的业务情况,包括营收、利润、成本、出货量等关键数据。报告还探讨了公司正极及前驱体业务的增长情况,以及整体的财务状况,如期间费用、现金流和资本开支等。最后,研报给出了盈利预测和投资评级,并对相关风险进行了提示。
有色金属行业目前的发展趋势如何?
有色金属行业目前的发展趋势受镍钴锂价格波动影响较大。报告显示,2026年前三季度镍钴锂价格处于低位,对相关企业的盈利造成压力。但行业也在积极应对,例如通过硫磺自供比例提升、石膏制酸、硫铁矿制酸项目等降低成本。同时,碳酸锂业务保持增长,正极及前驱体业务也展现出强劲的增长势头,预计未来几年行业仍将保持一定的发展潜力。
研报重点分析了华友钴业的哪些业务方向?
研报重点分析了华友钴业的镍钴锂业务、碳酸锂业务、正极及前驱体业务。在镍钴锂业务方面,报告详细分析了镍和钴产品的出货量、成本和盈利情况,并指出硫磺成本高位带来的挑战以及未来通过自供比例提升和项目投产降低成本的预期。在碳酸锂业务方面,报告关注了津巴布韦硫酸锂产能的爬坡情况及其对毛利的贡献。此外,报告也强调了正极及前驱体业务的快速增长。
当前市场对有色金属行业的现状判断是什么?
当前市场对有色金属行业的现状判断是价格波动较大,但行业仍存在发展韧性。报告指出,2026年前三季度镍钴锂价格处于低位,导致相关企业盈利承压,但公司通过多元化业务布局和成本控制措施来应对市场变化。同时,碳酸锂和正极材料市场需求旺盛,为行业带来增长动力。整体来看,市场对有色金属行业的未来持谨慎乐观态度。
研报中提示了哪些主要风险?
研报提示了有色金属行业的主要风险包括需求不及预期和价格波动风险。报告指出,镍钴锂价格的波动对企业的盈利能力有直接影响,如果市场需求不及预期,可能导致企业盈利下滑。此外,报告还强调了政策变化、成本上升等因素可能带来的不确定性,这些风险都需要投资者密切关注。
你可能感兴趣
有色金属行业月度报告:电解铝成本上涨,锂钴静待价格企稳
有色金属财富证券2018-08-07
汽车上游资源行业研究周报:钴锂,静待价格继续上涨
交运设备国金证券2018-03-03
农林牧渔2026年中报业绩综述:盈利承压,静待反转
农林牧渔东方财富2026-09-15
食品饮料行业2022年三季报:业绩韧性凸显,盈利能力提升,静待景气度回升
食品饮料国新证券公司2022-11-22
三季报点评:主业静待行业复苏,镁锂钾园战略稳步推进
基础化工民生证券2016-10-31
2017年三季报点评:玻纤持续增长可期,静待锂膜放量
建筑建材国信证券2017-10-18
24年三季报点评:短期净利率承压,静待基本面反转
食品饮料中泰证券2024-10-29
2019年三季报点评:业绩符合预期,静待行业反转
建筑建材西部证券2019-10-22
2019年三季报点评:业绩短期承压,静待反转
交通运输西南证券2019-10-27
三季报点评:主业边际改善,电控静待反转
电气设备东吴证券2020-10-29