猜你想问
中国神华2026年前三季度业绩表现如何?
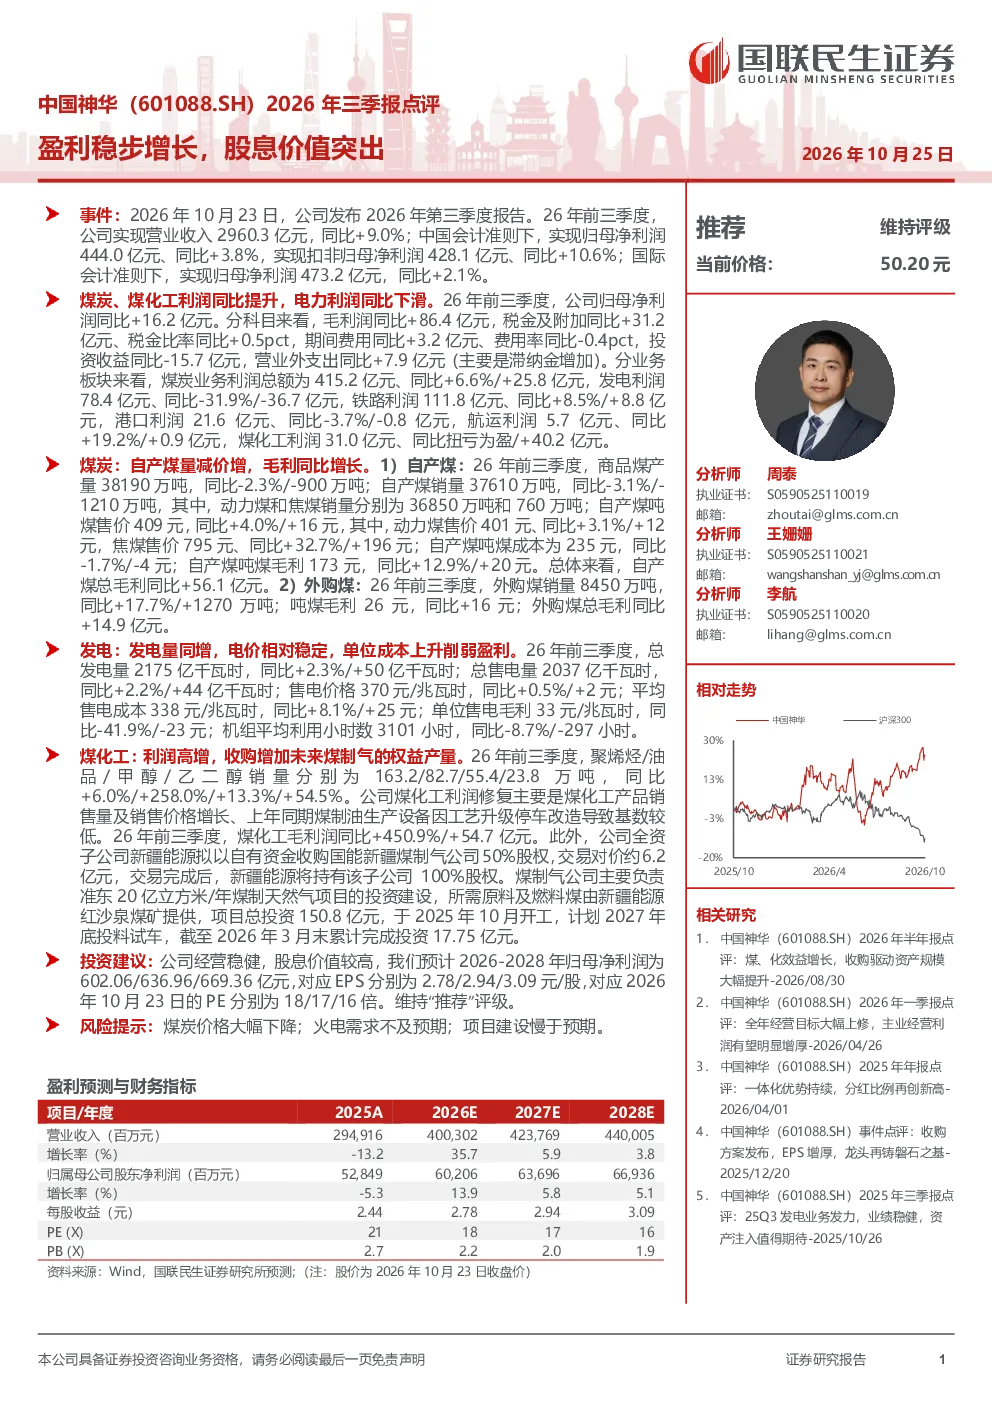
中国神华2026年前三季度实现营业收入2960.3亿元,同比增长9.0%;归母净利润444.0亿元,同比增长3.8%。扣非归母净利润428.1亿元,同比增长10.6%。煤炭、煤化工业务利润同比提升,电力业务利润同比下滑。煤炭业务方面,商品煤产量38190万吨,销量37610万吨,吨煤售价409元,吨煤成本235元,吨煤毛利173元,同比增长12.9%。煤化工业务扭亏为盈,聚烯烃、油品、甲醇、乙二醇销量分别同比增长6.0%、258.0%、13.3%、54.5%,毛利润同比增加54.7亿元。
神华煤炭业务的发展趋势如何?
神华煤炭业务呈现减量增价态势,商品煤产量同比下降2.3%,销量同比下降3.1%,但吨煤售价同比增长4.0%,达到409元,吨煤成本同比下降1.7%,为235元,推动吨煤毛利同比增长12.9%至173元。外购煤销量同比增长17.7%,吨煤毛利同比增加16元。未来,煤炭业务将继续受益于国内能源需求稳定和煤炭价格中枢上行趋势。
神华发电业务面临哪些挑战?
神华发电业务虽然发电量和售电量分别同比增长2.3%和2.2%,但售电价格仅同比增长0.5%,平均售电成本同比上升8.1%,至338元/兆瓦时,导致单位售电毛利同比下降41.9%,至33元/兆瓦时。主要原因是燃料成本上升压力增大,火电需求季节性波动以及环保政策影响。
神华煤化工板块有哪些亮点?
神华煤化工板块表现亮眼,2026年前三季度利润同比大幅增长,扭亏为盈。聚烯烃、油品、甲醇、乙二醇销量均实现显著增长,分别为163.2万吨、82.7万吨、55.4万吨、23.8万吨,同比增长6.0%、258.0%、13.3%、54.5%。全资子公司新疆能源拟收购国能新疆煤制气公司50%股权,将增加未来煤制气的权益产量,提升煤化工板块盈利能力。
神华投资风险有哪些?
神华面临的主要投资风险包括:煤炭价格大幅下降可能导致煤炭业务盈利能力下滑;火电需求不及预期将影响发电业务收入和利润;项目建设进度慢于预期可能影响未来产能释放和业绩增长。此外,宏观经济波动和行业政策变化也可能对神华经营产生影响。