猜你想问
平安银行2026年三季报主要数据有哪些?
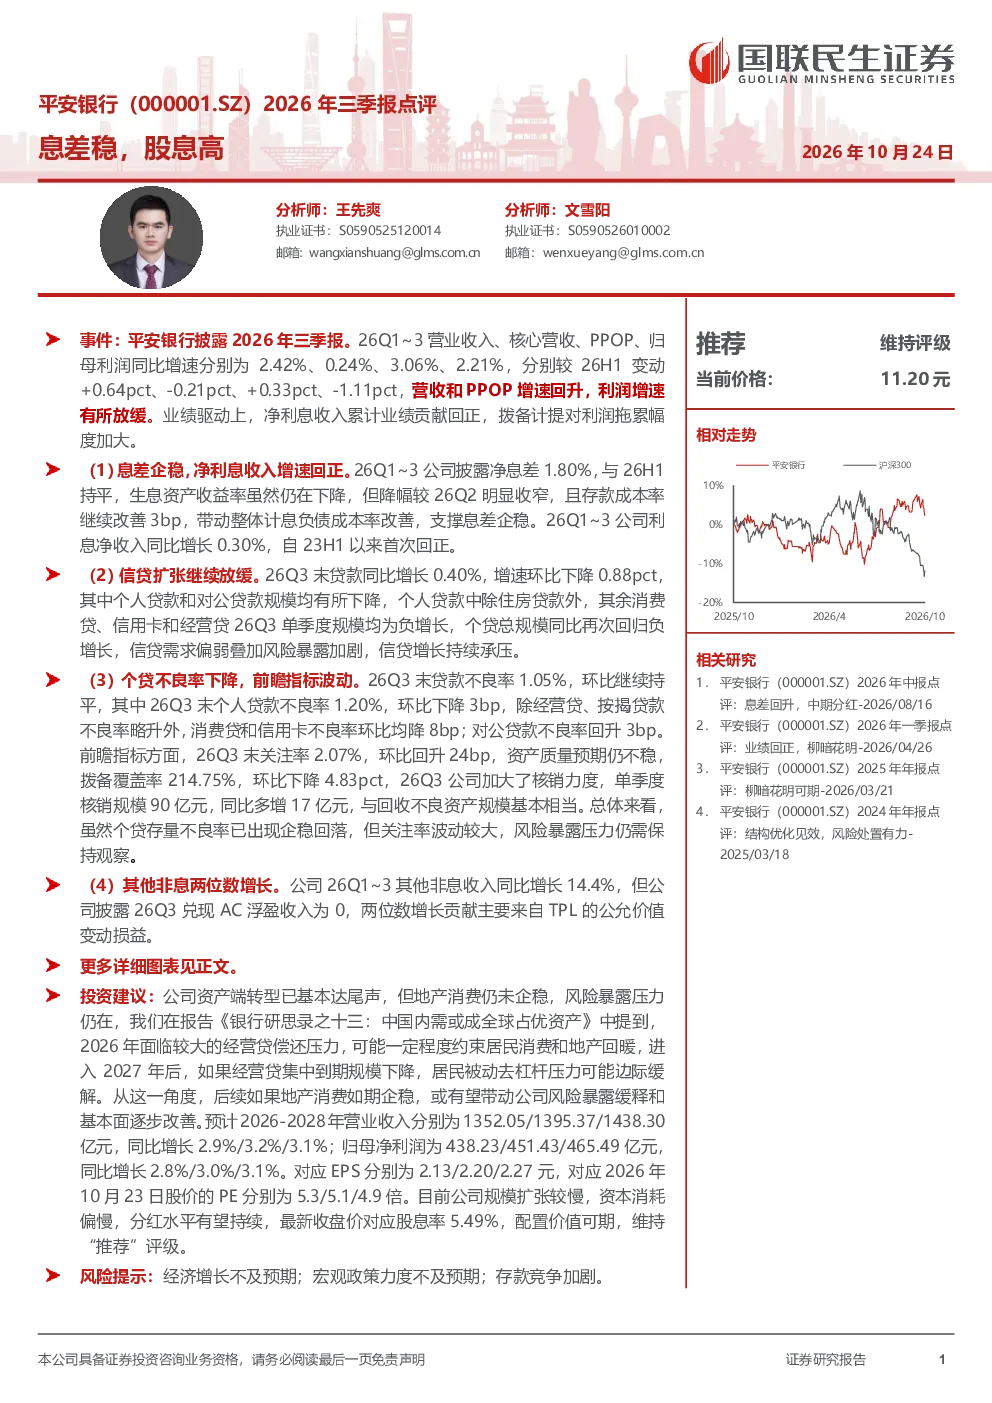
2026年前三季度,平安银行净息差维持在1.80%,与上半年持平。生息资产收益率下降幅度收窄,存款成本率改善3bp,带动计息负债成本率下降,支撑息差稳定。净利息收入同比增长0.30%,自2023年以来首次回正。贷款同比增长0.40%,环比下降0.88pct,个人贷款和对公贷款规模均下降。贷款不良率1.05%,环比持平,个人贷款不良率1.20%,环比下降3bp。拨备覆盖率214.75%,环比下降4.83pct。
报告对平安银行信贷业务有何分析?
报告显示,2026年第三季度末,贷款同比增长0.40%,环比下降0.88pct。个人贷款和对公贷款规模均下降,其中个人贷款除住房贷款外,消费贷、信用卡和经营贷单季度规模均为负增长。信贷需求偏弱叠加风险暴露加剧,信贷增长持续承压。关注率2.07%,环比回升24bp,资产质量预期仍不稳定。
平安银行未来发展趋势如何?
报告认为,平安银行资产端转型基本完成,但地产和消费仍需企稳。预计2026-2028年营业收入分别为1352.05/1395.37/1438.30亿元,同比增长2.9%/3.2%/3.1%;归母净利润分别为438.23/451.43/465.49亿元,同比增长2.8%/3.0%/3.1%。公司规模扩张较慢,资本消耗偏慢,分红水平有望持续。
当前市场对平安银行的判断是什么?
市场关注平安银行息差企稳表现,但信贷扩张放缓引发担忧。报告维持“推荐”评级,认为公司资产质量存在波动,需关注关注率上升和拨备覆盖率下降问题。公司规模扩张较慢,资本消耗偏慢,分红水平有望持续,但地产和消费领域仍需企稳。
研报提示哪些风险因素?
报告提示,需关注经济增长不及预期、宏观政策力度不及预期、存款竞争加剧等风险。资产质量方面,关注率环比回升24bp,对公贷款不良率回升3bp,资产质量预期仍不稳定。拨备覆盖率环比下降4.83pct,单季度核销规模同比多增17亿元,需持续关注。
你可能感兴趣
平安银行(000001.SZ)2026年中报点评:息差回升,中期分红
国联民生证券2026-08-16
2024年三季报点评:业绩双位数高增,息差企稳,资产质量改善
金融华创证券2024-10-31
2025年报及2026年一季报点评息差企稳回升,净利息收入高增
华创证券2026-04-24
详解平安银行2026年半年报:息差企稳回升,零售利润拐点
中泰证券2026-08-16
平安银行2026年中报点评:净息差企稳,财富管理带动中收增长
太平洋证券2026-08-20
2026年一季报点评息差企稳,非息亮眼,营收业绩增速回正
华创证券2026-04-27
息差企稳回升,营收增速延续改善——杭州银行2026年中报点评
西部证券2026-08-27
平安银行一季报点评:零售持续发力,息差受同业成本拖累
金融民生证券2017-04-24
平安银行2022年一季报点评:息差改善,业绩维持高增长
金融安信证券2022-04-26
平安银行2019年一季报点评:息差继续走阔,资产质量进一步改善
金融安信证券2019-05-08