猜你想问
中信证券2026年三季报核心内容是什么?
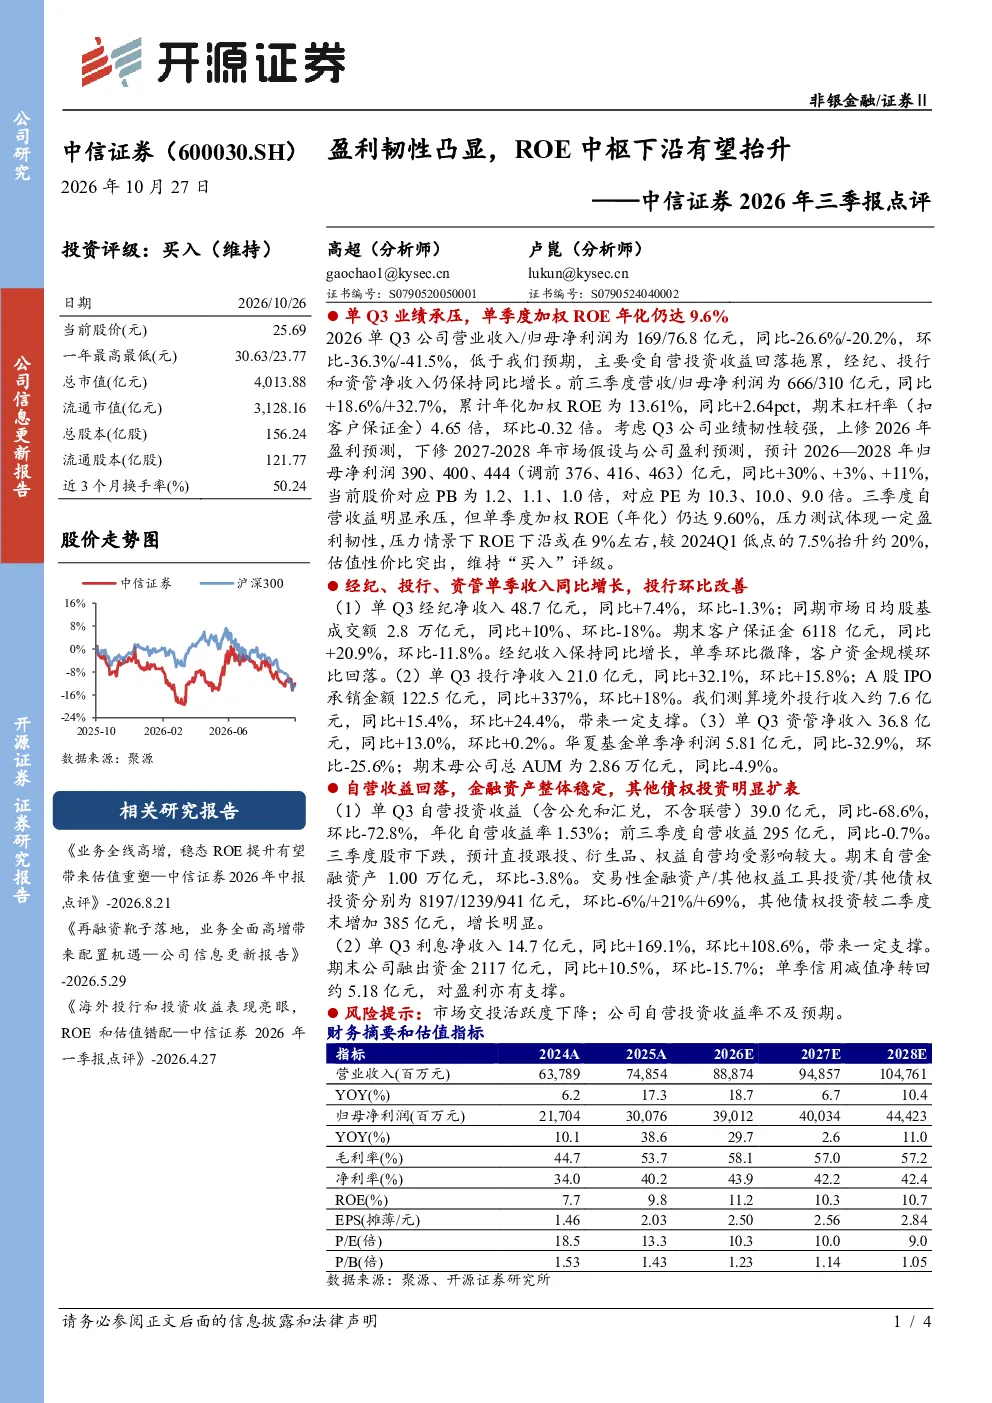
中信证券2026年第三季度业绩承压,主要受自营投资收益大幅回落拖累,但单季度加权ROE年化仍达9.6%,体现一定盈利韧性。公司经纪、投行、资管业务单季收入均保持同比增长,其中投行环比改善。单Q3营业收入169亿元,同比-26.6%;归母净利润76.8亿元,同比-20.2%。前三季度营收666亿元,同比+18.6%;归母净利润310亿元,同比+32.7%,累计年化加权ROE为13.61%
券商行业2026年发展趋势如何?
券商行业2026年发展趋势显示,头部券商盈利能力分化加剧,部分券商自营业务受市场波动影响较大,但整体收入保持增长。经纪业务受益于市场活跃度提升,投行业务在并购重组和IPO需求带动下持续改善,资管业务规模稳步扩大但增速放缓。行业杠杆率整体稳定,信用风险可控,头部券商通过多元化业务布局和风险管理能力提升,有望在行业竞争中保持优势
研报对中信证券重点业务的分析方向有哪些?
研报重点分析了中信证券经纪、投行、资管三大业务板块。经纪业务方面,收入保持同比增长但单季环比微降,客户资金规模环比回落,反映市场资金流向变化。投行业务方面,收入同比增长,投行环比改善,境外投行收入带来一定支撑,显示公司在国际业务拓展上取得进展。资管业务方面,收入同比增长,但华夏基金单季净利润环比下降,期末AUM同比-4.9%,提示资管业务面临规模和收益的双重压力
当前市场对中信证券的判断是什么?
当前市场对中信证券的判断显示,公司业绩受自营投资收益波动影响较大,但盈利韧性较强,ROE中枢下沿有望抬升。市场关注其经纪业务增长潜力、投行业务改善持续性以及资管业务转型成效。公司杠杆率稳定,信用风险可控,利息净收入大幅增长对盈利有支撑。整体来看,市场对中信证券的估值给予一定空间,认为其具备长期发展潜力
研报提示的中信证券相关风险有哪些?
研报提示的中信证券相关风险主要包括:自营投资业务受市场波动影响较大,单Q3自营投资收益同比大幅下降,年化自营收益率较低,未来市场风险可能进一步拖累业绩;资管业务规模增长放缓,期末AUM同比负增长,反映客户资金分流压力;部分子公司经营风险,如华夏基金单季净利润环比下降,提示资管业务盈利能力面临挑战