猜你想问
广东宏大2026年前三季度业绩表现如何?
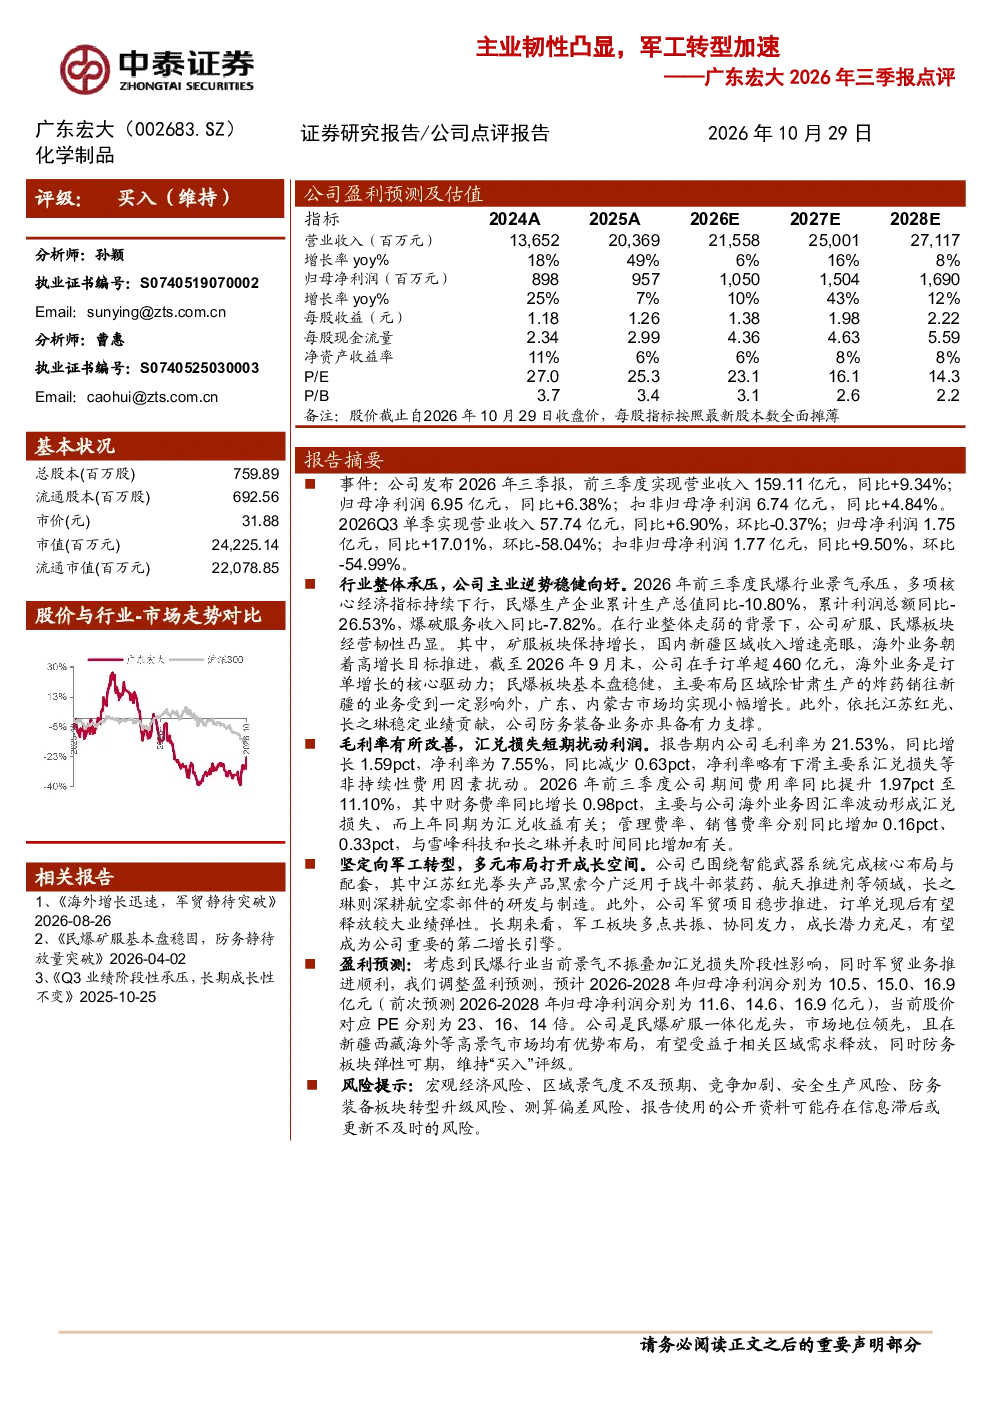
广东宏大2026年前三季度业绩稳健,营业收入159.11亿元同比增长9.34%,归母净利润6.95亿元同比增长6.38%。民爆和矿服板块逆势增长,防务装备业务提供有力支撑,公司坚定向军工转型,多元布局打开成长空间。
民爆和矿服板块的具体增长情况怎样?
民爆板块基本盘稳健,矿服板块保持增长,海外业务高增长。民爆行业景气承压,但公司民爆板块经营韧性凸显。矿服板块持续受益于行业需求,海外业务成为订单增长核心驱动力,公司在手订单超460亿元。
防务装备业务的发展前景如何?
防务装备业务稳步推进,军贸项目订单兑现后有望释放业绩弹性。公司坚定向军工转型,军工板块成长潜力充足。公司是民爆矿服一体化龙头,在新疆、西藏、海外等高景气市场均有优势布局,防务板块弹性可期。
当前市场对广东宏大的整体评价是什么?
广东宏大被维持“买入”评级。公司是民爆矿服一体化龙头,且在新疆、西藏、海外等高景气市场均有优势布局。报告认为公司多元布局打开成长空间,防务板块弹性可期。
研报提示了哪些主要风险?
研报提示的主要风险包括宏观经济风险、区域景气度不及预期、竞争加剧、安全生产风险、防务装备板块转型升级风险等。需关注行业及公司面临的潜在挑战。
你可能感兴趣
2026年中报点评:高毛利主业韧性凸显,国际化+AIDC双轮驱动
电气设备东吴证券2026-08-17
2026年中报点评主业逆势增长韧性凸显,多元降本对冲硫磺压力
中泰证券2026-08-20
2026年三季报点评轻资本业务韧性凸显,多业务协同筑牢龙头护城河
华创证券2026-10-29
中信证券2026年三季报点评:轻资本业务韧性凸显,多业务协同筑牢龙头护城河
华创证券2026-10-29
2026年三季报点评盈利韧性凸显,ROE中枢下沿有望抬升
开源证券2026-10-27
宝钢股份(600019.SH)2026年三季报点评 成本优化显著,盈利韧性凸显
国联民生证券2026-10-27
2026年三季报点评归母净利稳步增长,主业扩容与息差优势凸显
华创证券2026-10-28
2026年三季报点评:盈利韧性凸显,ROE中枢下沿有望抬升
金融开源证券2026-10-27
2026年中报点评:主业有韧性,AIDC电源加速突破
机械设备西南证券2026-09-07
江苏金租2026年三季报点评:归母净利稳步增长,主业扩容与息差优势凸显
华创证券2026-10-28