猜你想问
宝钢股份2026年三季报核心内容有哪些?
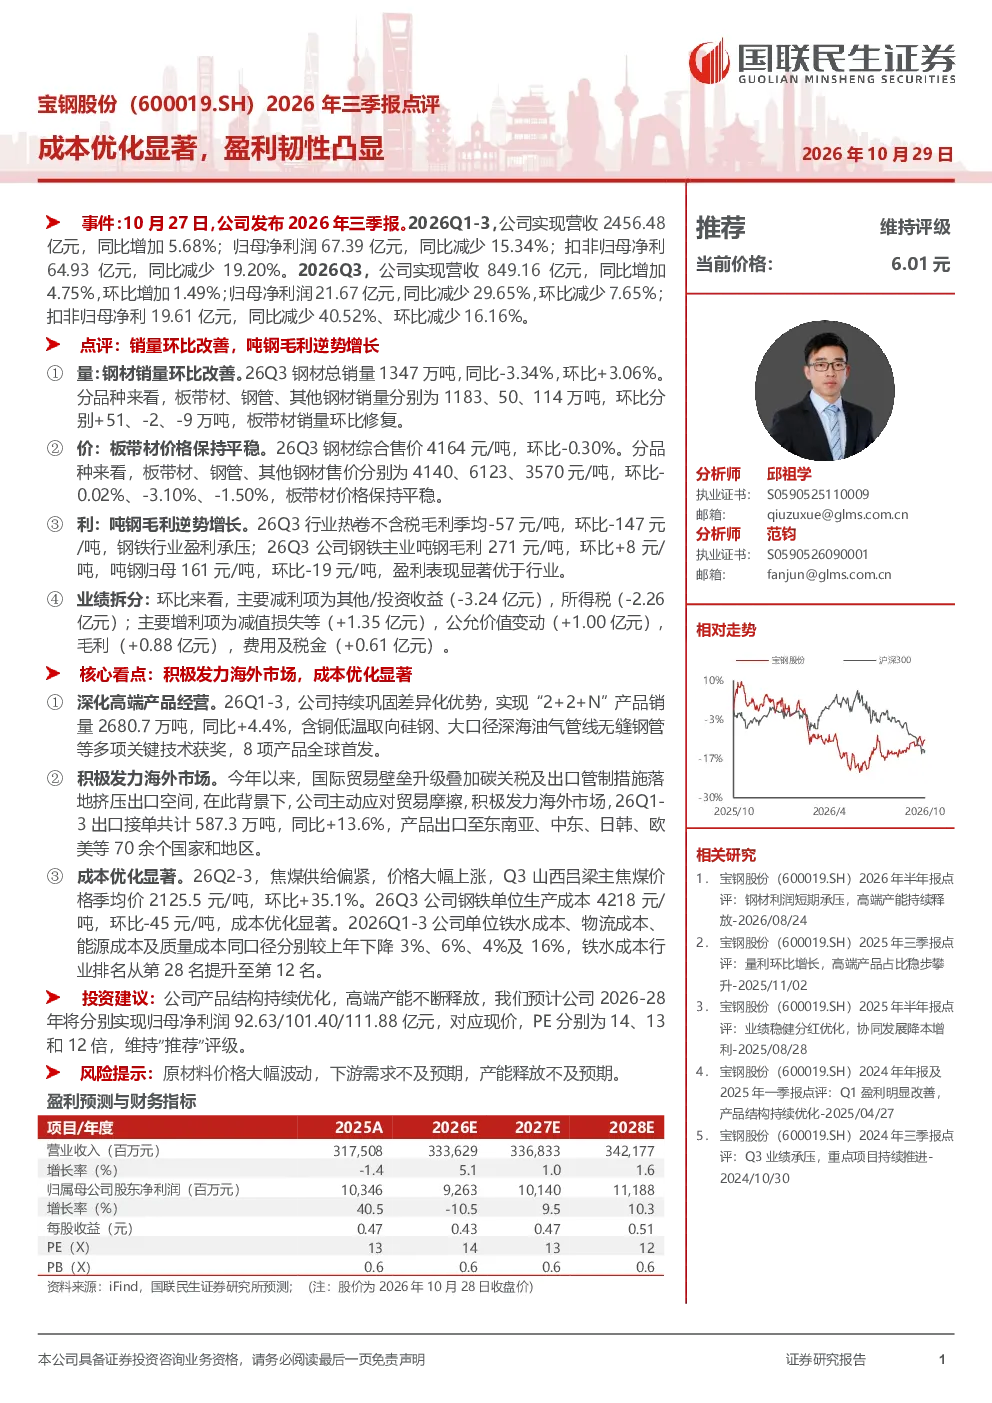
宝钢股份2026年三季报显示,Q1-3营收2456.48亿元,同比增5.68%,归母净利润67.39亿元,同比降15.34%。Q3营收849.16亿元,同比增4.75%,环比增1.49%,归母净利润21.67亿元,同比降29.65%,环比降7.65%。销量环比改善,板带材销量环比增51万吨,价格保持平稳,吨钢毛利逆势增长271元/吨,环比增8元/吨,吨钢归母161元/吨,环比降19元/吨,盈利表现优于行业。环比减利项主要为其他/投资收益、所得税,增利项主要为减值损失等、公允价值变动、毛利、费用及税金。
钢铁行业发展趋势如何?
钢铁行业正经历转型升级,高端产品需求持续增长,技术革新成为核心竞争力。宝钢股份通过深化高端产品经营,实现“2+2+N”产品销量2680.7万吨,同比增4.4%,含铜低温取向硅钢、大口径深海油气管线无缝钢管等关键技术获奖,8项产品全球首发。同时,积极发力海外市场,出口接单共计587.3万吨,同比增13.6%,产品出口至70余个国家和地区,展现行业全球化布局趋势。成本优化是行业关键,宝钢股份通过提升铁水成本行业排名至第12名,体现行业向精细化运营发展。
宝钢股份报告重点分析了哪些方向?
宝钢股份报告重点分析了销量、价格、毛利及成本优化。销量方面,Q3钢材总销量1347万吨,同比降3.34%,环比增3.06%,板带材销量环比增51万吨。价格方面,Q3钢材综合售价4164元/吨,环比降0.30%,价格保持相对稳定。毛利方面,吨钢毛利逆势增长271元/吨,环比增8元/吨,吨钢归母161元/吨,环比降19元/吨,盈利表现优于行业。成本优化方面,Q3单位生产成本4218元/吨,环比降45元/吨,2026Q1-3单位铁水成本、物流成本、能源成本及质量成本同口径分别较上年下降3%、6%、4%及16%,体现成本控制成效。
当前钢铁市场现状如何判断?
当前钢铁市场呈现结构性分化,高端产品需求旺盛,价格相对稳定,但整体盈利承压。宝钢股份吨钢毛利环比虽增,但归母净利润环比仍降,反映行业竞争加剧。销量方面,虽然环比改善,但同比仍降,显示下游需求存在波动。价格方面,钢材综合售价环比微降,但整体保持平稳,体现供需关系相对平衡。成本优化成为行业关键,宝钢股份通过多维度降本,提升竞争力,但原材料价格波动、下游需求变化仍是市场主要变量。
宝钢股份研报存在哪些风险提示?
宝钢股份研报提示的主要风险包括原材料价格大幅波动,可能影响成本控制;下游需求不及预期,可能导致销量和价格承压;产能释放不及预期,可能影响市场份额。此外,行业竞争加剧、环保政策收紧等因素也可能对业绩产生不利影响。报告强调,企业需持续优化成本结构、提升产品附加值、拓展多元化市场,以应对潜在风险。