猜你想问
伊利股份2026年三季报核心内容是什么?
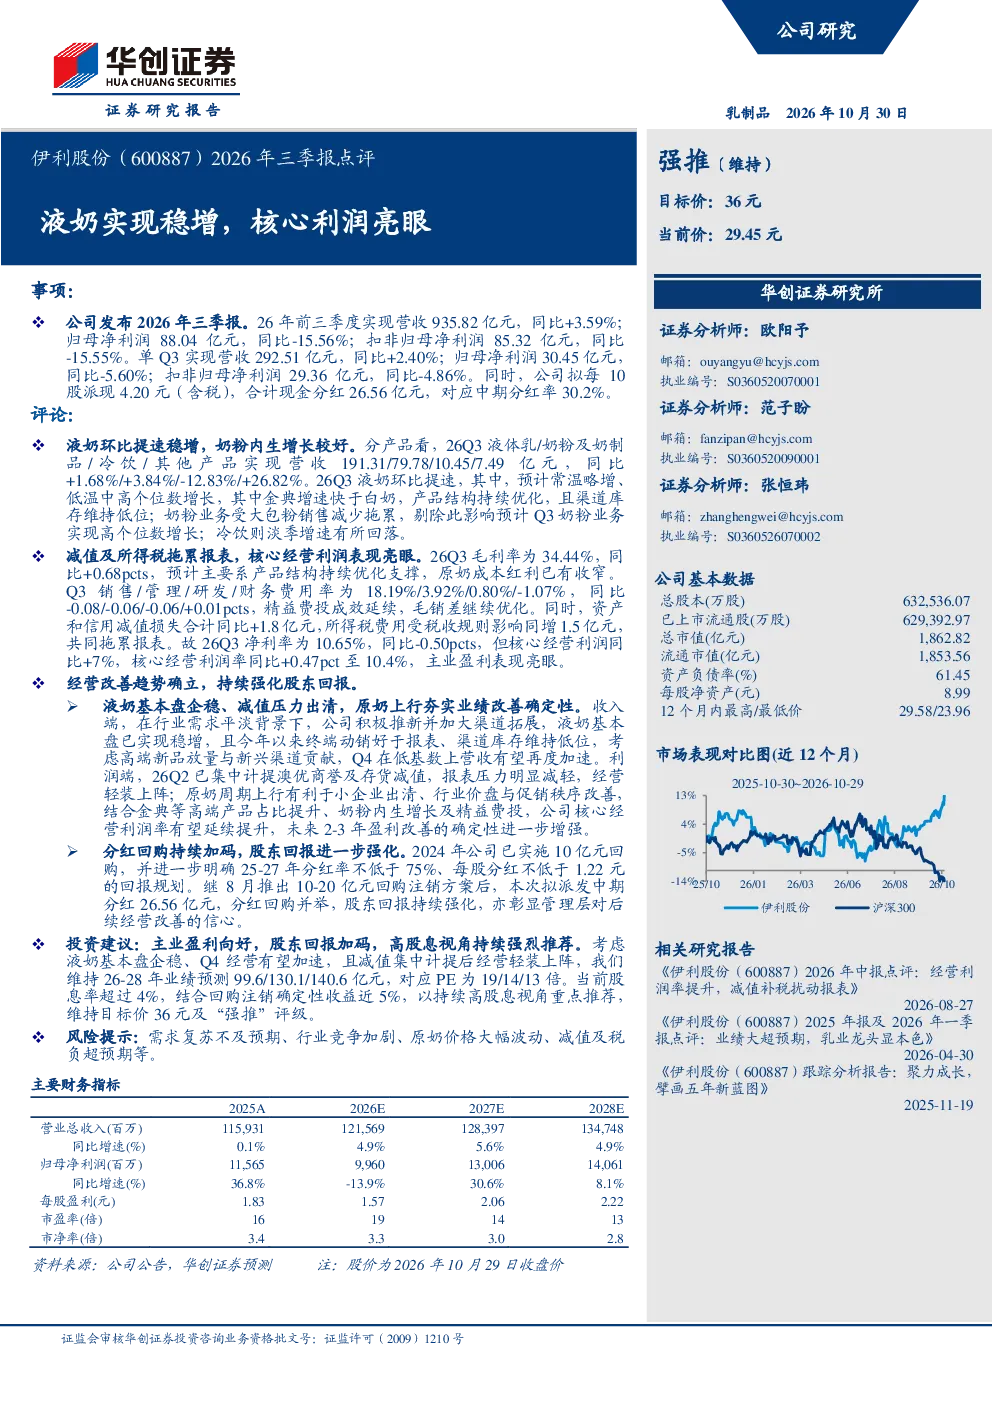
伊利股份2026年三季报显示,液奶业务实现稳增,核心利润表现亮眼。前三季度营收同比增长3.59%,归母净利润同比下降15.56%。单Q3营收同比增长2.40%,归母净利润同比下降5.60%。液奶业务环比提速稳增,预计常温奶略增、低温奶中高个位数增长,金典增速快于白奶;奶粉业务受大包粉销售减少拖累,但剔除此影响预计Q3实现高个位数增长;冷饮业务淡季增速有所回落。
液奶赛道2026年发展趋势如何?
液奶赛道2026年发展趋势显示,伊利液奶业务基本盘企稳,稳增态势确立。常温奶预计略增,低温奶中高个位数增长,高端产品金典增速快于白奶。行业方面,原奶周期上行有利于小企业出清,行业价盘与促销秩序改善。伊利通过产品结构优化、高端产品占比提升及精益费投,核心经营利润率有望延续提升,未来2-3年盈利改善确定性增强。
研报重点分析了伊利股份的哪些方面?
研报重点分析了伊利股份的液奶业务稳增情况、核心利润表现及未来趋势。报告指出液奶业务基本盘企稳,Q4在低基数上营收有望加速。同时,报告关注到伊利经营改善趋势确立,减值压力出清,原奶上行夯实业绩改善确定性。此外,报告还分析了伊利通过高端产品占比提升、奶粉内生增长及精益费投等手段,核心经营利润率有望提升的潜力。
当前液奶市场现状如何?
当前液奶市场现状显示,伊利液奶业务基本盘已实现稳增,终端动销好于报表,渠道库存维持低位。液奶业务环比提速稳增,预计常温奶略增、低温奶中高个位数增长,金典增速快于白奶。行业层面,原奶周期上行推动行业价盘与促销秩序改善,小企业出清有利于行业健康发展。伊利通过产品结构优化和精益费投,盈利能力有望持续提升。
研报提示了哪些风险?
研报提示了以下风险:需求复苏不及预期可能导致液奶销量增长放缓;行业竞争加剧可能影响伊利市场份额和盈利能力;原奶价格大幅波动可能影响伊利成本端压力;减值及税负超预期可能拖累报表盈利表现。这些风险因素需关注,但报告同时指出伊利经营改善趋势确立,未来盈利改善确定性增强。