猜你想问
这份研报主要分析了什么内容?
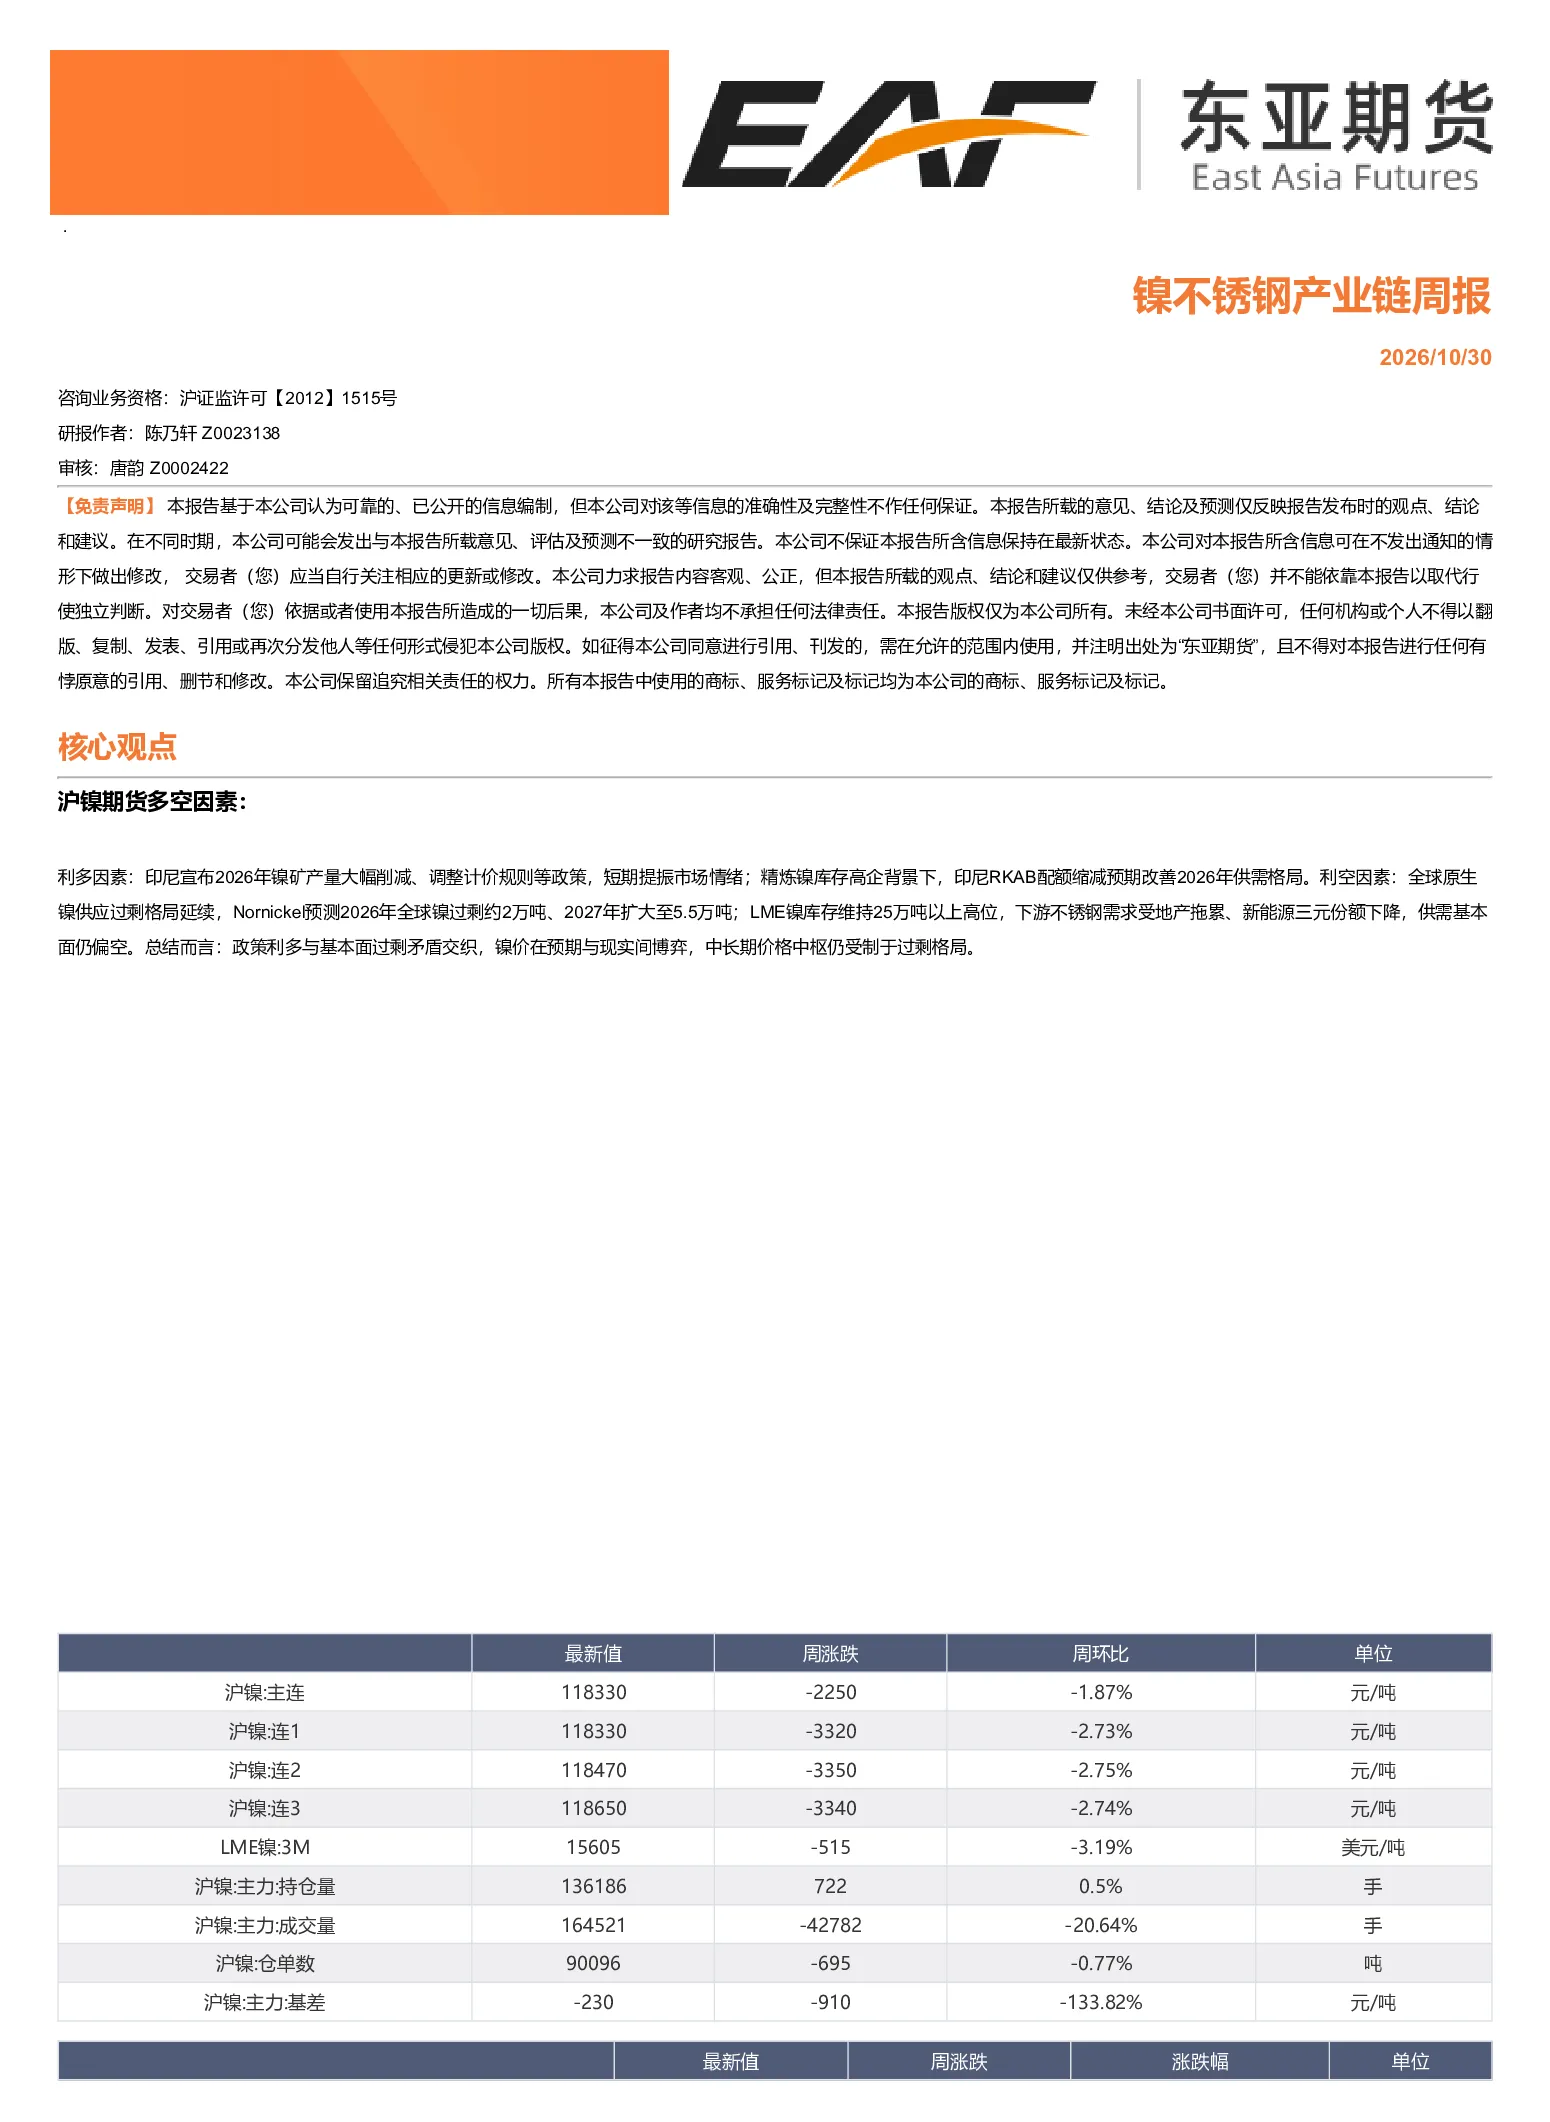
本报告深入分析了沪镍期货的多空因素,重点探讨了印尼宣布2026年镍矿产量大幅削减及调整计价规则等政策利好,以及精炼镍库存高企背景下印尼RKAB配额缩减预期对2026年供需格局的改善。同时,报告也指出了全球原生镍供应过剩的利空因素,如Nornickel预测2026年全球镍过剩约2万吨、2027年扩大至5.5万吨;LME镍库存维持在25万吨以上高位。此外,报告还分析了下游不锈钢需求受地产拖累、新能源三元份额下降等因素的影响,指出供需基本面仍偏空。总体来看,政策利多与基本面过剩矛盾交织,镍价在预期与现实间博弈,中长期价格中枢仍受制于过剩格局。
镍不锈钢行业未来发展趋势如何?
镍不锈钢行业未来发展趋势呈现政策与基本面双重影响的格局。政策层面,印尼的镍矿产量削减和计价规则调整短期内提振市场情绪,但长期来看,全球镍供应过剩格局仍将持续。Nornickel预测2026年全球镍过剩约2万吨、2027年扩大至5.5万吨,这一趋势将长期制约镍价上涨空间。需求方面,虽然新能源领域对镍的需求有所增长,但传统的不锈钢需求受地产拖累、新能源三元份额下降等因素影响,整体需求增速放缓。因此,镍不锈钢行业未来将面临政策利多与基本面过剩的矛盾,行业参与者需关注印尼镍矿政策变化、全球镍供需平衡以及下游需求结构变化等因素。
报告重点分析了哪些方向?
本报告重点分析了沪镍期货的多空因素,包括政策利好和基本面利空两个方面。政策利好方面,印尼宣布2026年镍矿产量大幅削减及调整计价规则等政策,短期内提振市场情绪;精炼镍库存高企背景下,印尼RKAB配额缩减预期改善2026年供需格局。基本面利空方面,全球原生镍供应过剩格局延续,Nornickel预测2026年全球镍过剩约2万吨、2027年扩大至5.5万吨;LME镍库存维持25万吨以上高位,下游不锈钢需求受地产拖累、新能源三元份额下降,供需基本面仍偏空。报告还分析了镍价在政策利多与基本面过剩矛盾交织下的博弈情况,指出中长期价格中枢仍受制于过剩格局。
当前镍市场现状如何判断?
当前镍市场现状呈现政策利多与基本面过剩矛盾交织的格局。政策方面,印尼的镍矿产量削减和计价规则调整短期内提振市场情绪,但长期来看,全球镍供应过剩格局仍将持续。Nornickel预测2026年全球镍过剩约2万吨、2027年扩大至5.5万吨,这一趋势将长期制约镍价上涨空间。库存方面,LME镍库存维持在25万吨以上高位,进一步加剧了市场供过于求的压力。需求方面,虽然新能源领域对镍的需求有所增长,但传统的不锈钢需求受地产拖累、新能源三元份额下降等因素影响,整体需求增速放缓。因此,当前镍市场基本面仍偏空,镍价在预期与现实间博弈,中长期价格中枢仍受制于过剩格局。
这份研报有哪些风险提示?
本报告提示投资者关注镍不锈钢行业的相关风险。首先,政策风险方面,印尼的镍矿产量削减和计价规则调整等政策存在不确定性,可能影响镍市场供需格局。其次,供应过剩风险方面,全球原生镍供应过剩格局延续,Nornickel预测2026年全球镍过剩约2万吨、2027年扩大至5.5万吨,这一趋势将长期制约镍价上涨空间。库存风险方面,LME镍库存维持在25万吨以上高位,进一步加剧了市场供过于求的压力。需求风险方面,虽然新能源领域对镍的需求有所增长,但传统的不锈钢需求受地产拖累、新能源三元份额下降等因素影响,整体需求增速放缓。此外,宏观经济风险也不容忽视,全球经济波动可能影响下游需求,进而影响镍价走势。投资者需密切关注这些风险因素,谨慎决策。