猜你想问
上峰材料2026年三季报核心内容是什么?
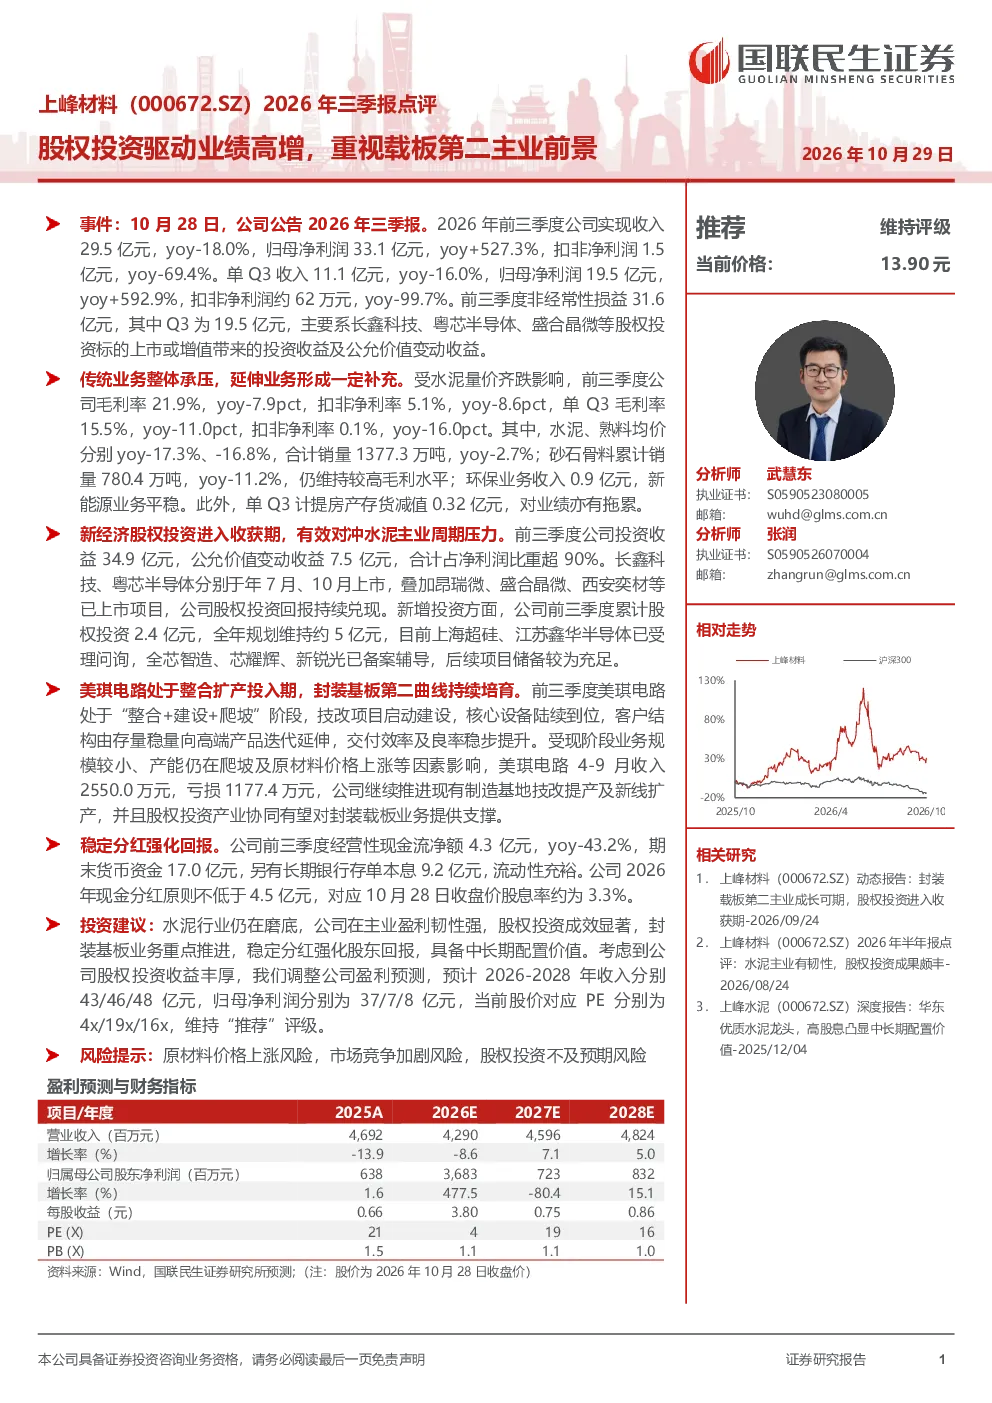
上峰材料2026年三季报显示,公司业绩高增主要得益于股权投资,传统业务受水泥行业周期影响承压,但股权投资有效对冲了周期压力。报告期内,公司收入29.5亿元,归母净利润33.1亿元,扣非净利润1.5亿元。投资收益34.9亿元,公允价值变动收益7.5亿元,合计占净利润比重超90%。公司重视封装基板第二主业前景,但美琪电路短期仍处于亏损状态。
报告对水泥行业发展趋势有何分析?
报告指出,水泥行业正处于磨底阶段,受价格和销量双重影响,水泥、熟料均价分别下降17.3%、16.8%,销量下降2.7%。砂石骨料销量也出现下滑。尽管短期承压,但公司主业盈利韧性较强,股权投资成效显著,封装基板业务持续培育,具备中长期配置价值。
报告重点分析了哪些业务方向?
报告重点分析了公司传统业务、股权投资和封装基板业务。传统业务受水泥量价齐跌影响,毛利率和扣非净利率有所下降。股权投资方面,长鑫科技、粤芯半导体等上市带来显著收益,公司计划全年新增投资5亿元。封装基板业务处于整合扩产期,客户结构升级,但短期仍面临亏损。
当前市场对上峰材料的判断是怎样的?
市场认为上峰材料业绩高增主要依赖股权投资,传统业务面临周期压力,但公司具备中长期配置价值。报告调整盈利预测,2026-2028年收入43/46/48亿元,归母净利润37/7/8亿元,对应PE4x/19x/16x,维持“推荐”评级。公司经营性现金流净额4.3亿元,货币资金17.0亿元,财务状况稳健。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格上涨、市场竞争加剧、股权投资不及预期。水泥行业周期波动可能影响传统业务盈利,封装基板业务短期亏损仍需关注。此外,公司经营性现金流净额有所下降,需持续关注其财务状况和投资收益的稳定性。
你可能感兴趣
上峰材料2026年三季报点评:股权投资贡献突出,第二曲线加速布局
国金证券2026-10-29
上峰材料 巨额投资收益显示投资业务进入收获期 水泥底部 重视载板业务再造一个上峰机会
未知机构2026-07-14
上峰材料2026年半年报点评:水泥主业有韧性,股权投资成果颇丰
国联民生证券2026-08-24
上峰材料 投资业务收获期 载板再造新机遇
未知机构2026-07-14
上峰材料 BT载板国产化布局良机
未知机构2026-07-29
上峰材料 投资收获期 载板再造新引擎
未知机构2026-07-14
AI载板重视存储和AI超级周期驱动下的载板投资机会2026年载板价格
未知机构2026-01-20
2026年半年报点评:封装载板第二主业成长可期,股权投资进入收获期
国联民生证券2026-09-24
2026年三季报业绩点评:收入高增,主业实际经营持续向好
交通运输东吴证券2026-10-28
上峰材料财报点评:主业承压投资收益增厚显著,看好公司IC基板业务发展
东方财富2026-10-29