猜你想问
上峰材料最新财报核心数据有哪些?
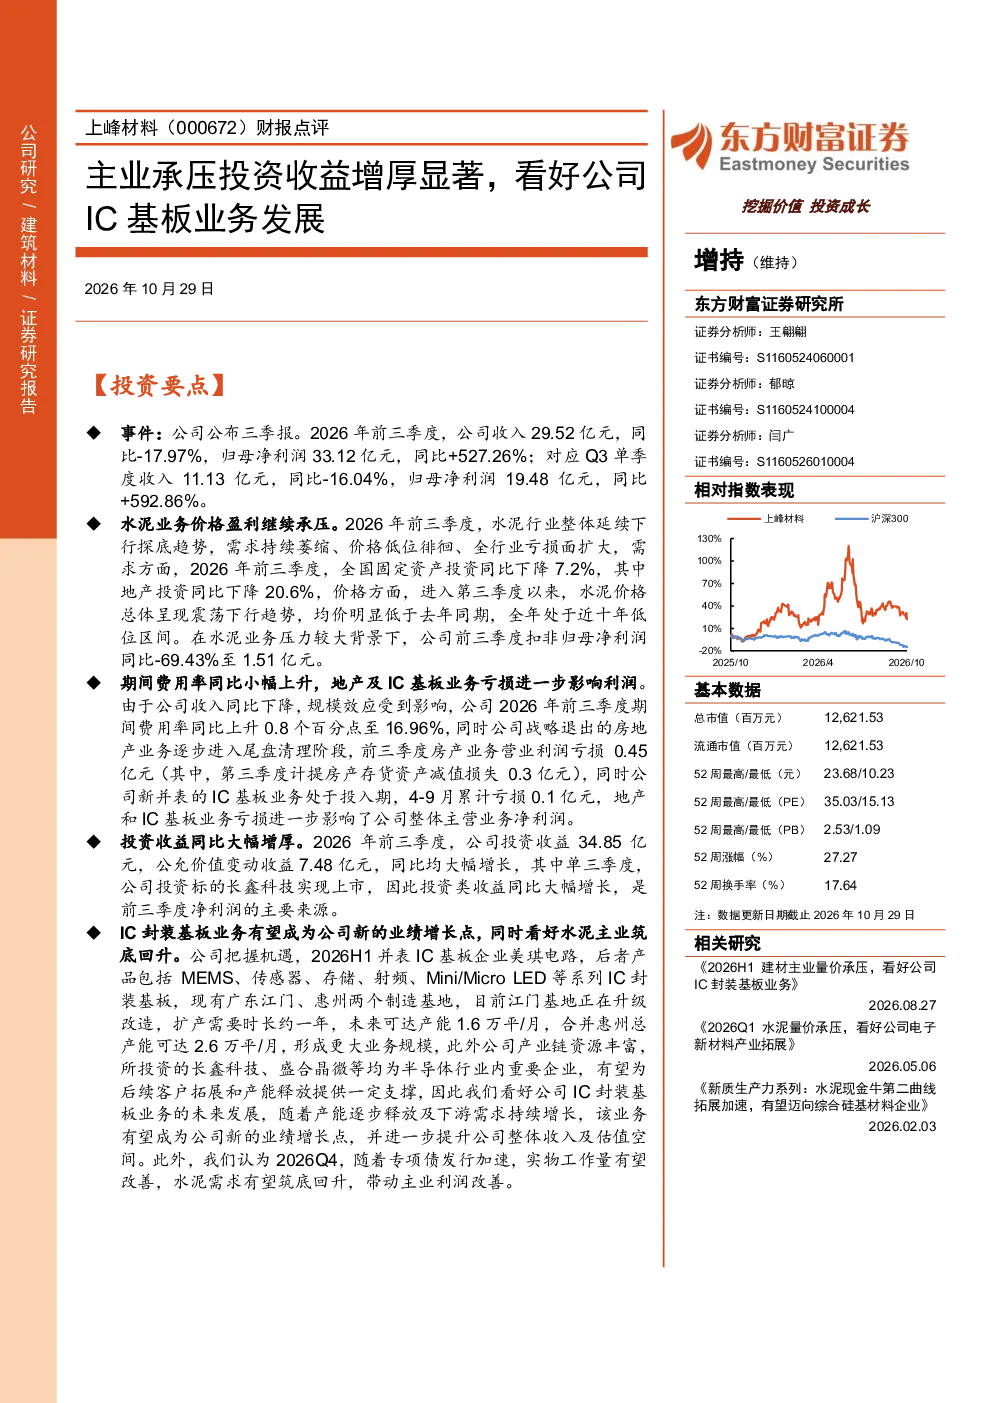
上峰材料2026年前三季度业绩显示,收入29.52亿元(同比-17.97%),归母净利润33.12亿元(同比+527.26%);Q3单季度收入11.13亿元(同比-16.04%),归母净利润19.48亿元(同比+592.86%)。投资收益同比大幅增厚,前三季度投资收益34.85亿元,公允价值变动收益7.48亿元,主要得益于长鑫科技上市。期间费用率同比上升0.8个百分点至16.96%
水泥行业当前发展趋势如何?
水泥行业当前面临价格盈利承压,行业下行探底,需求萎缩、价格低位。全国固定资产投资同比下降7.2%,地产投资下降20.6%。上峰材料水泥业务前三季度扣非归母净利润同比-69.43%至1.51亿元,显示行业整体困境。但预计2026Q4随专项债发行改善,需求有望筑底回升
报告主要分析了上峰材料的哪些业务方向?
报告重点分析了上峰材料的主营业务和投资收益。水泥业务受行业下行影响较大,前三季度扣非归母净利润同比大幅下降。IC基板业务处于投入期亏损,但未来有望成为新的增长点,并表美琪电路产能可达2.6万平/月。投资收益主要来自长鑫科技上市,同比增厚显著
当前市场对上峰材料的整体判断是什么?
市场对上峰材料的判断显示,公司主业水泥承压但投资收益显著增厚,IC基板业务潜力较大。报告调整盈利预测(2026-2028年归母净利润36.42/7.43/8.13亿元),对应PE分别为18.12x/16.58x,维持“增持”评级。但需关注行业景气度波动及新业务拓展风险
研报提示的主要风险有哪些?
研报提示的主要风险包括:需求不及预期、成本高于预期、半导体行业景气度波动、IC基板业务拓展及产能释放不及预期、投资收益波动。这些风险可能影响公司未来业绩表现,需持续关注行业动态及公司业务进展
你可能感兴趣
上峰材料(000672):2026H1建材主业量价承压,看好公司IC封装基板业务
东方财富2026-08-27
上峰材料 投资收益带动业绩同比高增 看好公司IC基板业务发展趋势
未知机构2026-08-24
推荐抄底组合-上峰材料 股价已到安全边际 重点客户有望突破 看好IC基板业务长期大空间
未知机构2026-08-06
26年中报点评:水泥业务承压但持续降本,股权投资收益显著增厚利润
西部证券2026-08-26
上峰材料 IC基板业务突破在即
未知机构2026-08-05
公司业绩短期承压,看好IC封装基板业务后续成长
电子设备信达证券2023-08-22
鲁泰 A:主业经营暂时承压,投资收益增厚业绩
信达证券2026-04-17
三季报点评:门店增效推动主业回暖,高投资收益显著增厚业绩
商贸零售东兴证券2018-10-18
年报点评:投资收益增厚业绩,公司致力于锂电材料综合龙头
电子设备中原证券2019-04-25
2025年报及2026年一季报点评减值致业绩承压,主业营收韧性较强,业务毛利率显著提升,公司低空布局持续深化
华创证券2026-04-27