猜你想问
这份研报的核心内容是什么?
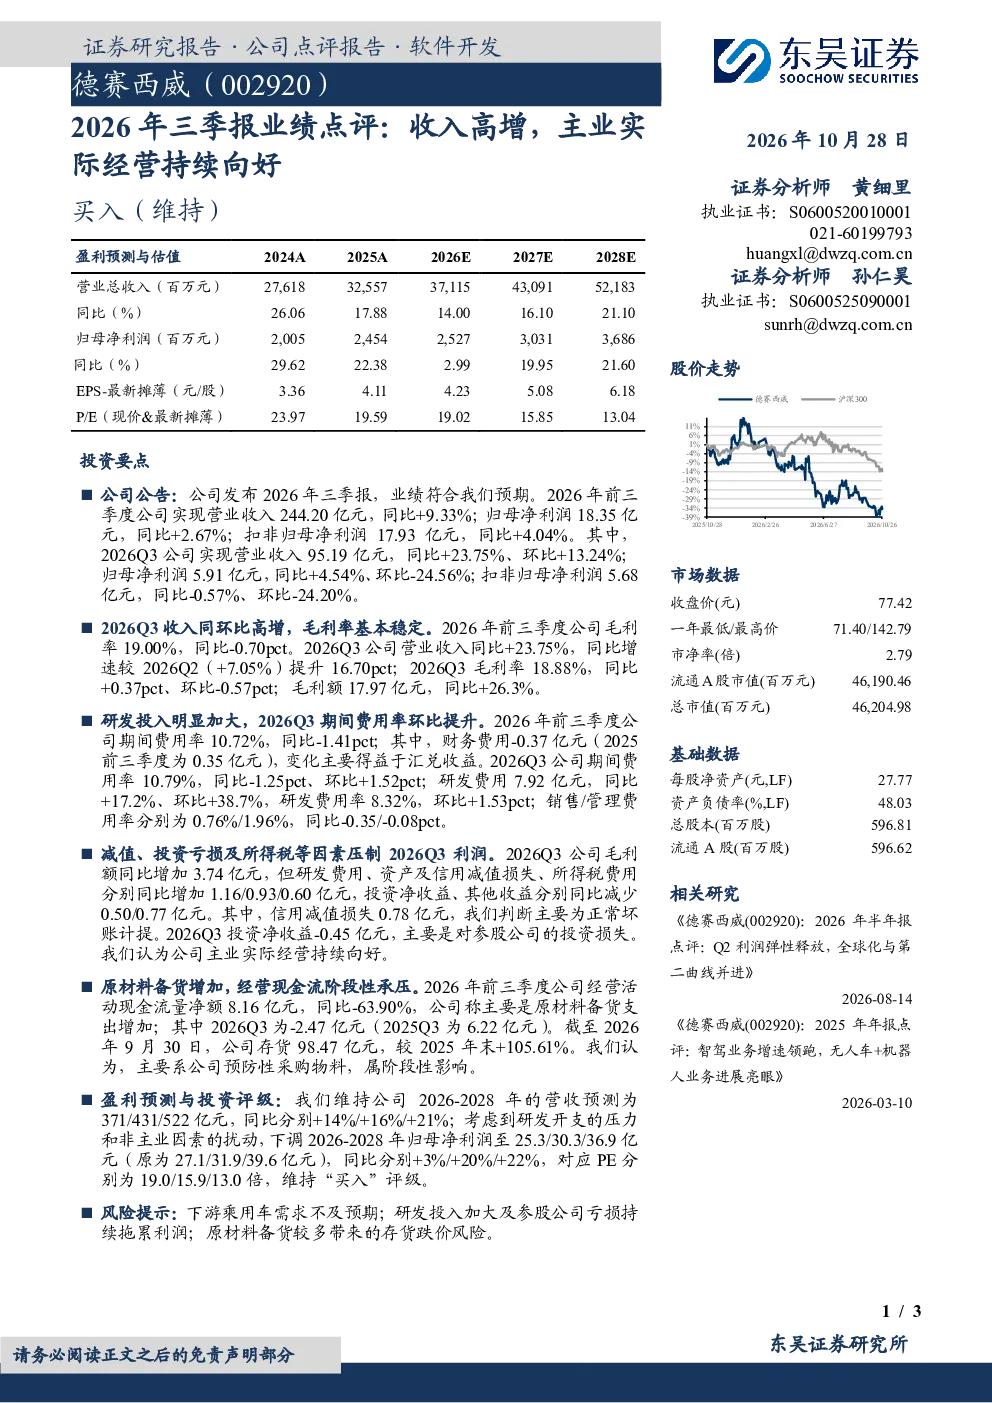
这份研报主要点评了公司2026年前三季度的业绩表现,显示公司实现营业收入244.20亿元,同比增长9.33%;归母净利润18.35亿元,同比增长2.67%。尽管Q3单季度利润环比有所下降,但收入高增、毛利率稳定、研发投入加大,表明公司主业实际经营持续向好。研发费用同比增加17.2%,达到7.92亿元,研发费用率提升至8.32%
交通运输行业发展趋势如何?
研报指出,交通运输行业整体呈现稳步发展态势,公司作为行业重要参与者,其主业经营持续向好,收入和毛利率保持稳定增长。但行业仍面临原材料成本波动、下游需求变化等挑战,需要关注公司如何通过技术创新和成本控制来应对这些变化,以保持竞争优势
研报重点分析了哪些方向?
研报重点分析了公司2026年前三季度的业绩数据,包括收入、利润、毛利率、费用率等关键财务指标,并深入探讨了研发投入、现金流和存货情况。报告强调尽管Q3利润环比下降,但收入高增、毛利率稳定、研发投入加大,显示公司主业实际经营持续向好。同时,报告也指出了原材料备货增加导致经营现金流阶段性承压,存货大幅增长带来存货跌价风险等问题
当前市场对交通运输行业的现状判断是什么?
当前市场对交通运输行业的现状判断是,行业整体保持增长态势,但面临原材料成本上升、下游需求波动等挑战。公司作为行业重要参与者,其主业经营持续向好,收入和毛利率保持稳定增长,但仍需关注原材料价格波动和存货管理风险,以及研发投入加大对公司短期利润的影响
研报提到了哪些风险提示?
研报提示了多项风险,包括下游乘用车需求不及预期、研发投入加大及参股公司亏损持续、原材料备货较多带来的存货跌价风险等。此外,报告还指出信用减值损失和所得税费用同比增加,投资净收益减少等因素可能对公司盈利能力产生影响,需要密切关注这些风险因素的发展情况
你可能感兴趣
23年三季报点评:Q3受同期高基数影响,实际经营质量持续向好
机械设备德邦证券2023-11-02
中国电信23H1业绩点评公司经营持续向好,净利润、股息高增。
未知机构2023-08-08
2021年中报点评:中报业绩高增,经营质量稳步提升,ICT龙头业绩持续向好
信息技术东吴证券2021-09-01
2026年三季报点评:Q3业绩延续高增,经营质量持续提升
医药生物东吴证券2026-10-28
同花顺(300033)2025年三季报点评:市场活跃推动业绩高增 核心业务持续向好
东吴证券2025-10-22
三季报分析:信创业务持续高增,经营指标呈向好趋势
中原证券2023-11-07
H1收入高增,经营有望持续向好
食品饮料华西证券2021-08-06
2026年三季报点评:营收利润稳步提升,AI驱动主业持续向好
东吴证券2026-10-27
2026年三季报点评:非经损益扰动不改Q3实际业绩高增,全球化+机器人打开成长空间
机械设备东吴证券2026-10-27
2025年三季报点评收入表现超越预期,公司经营持续向好
华创证券2025-10-31