猜你想问
这份研报的核心内容是什么?
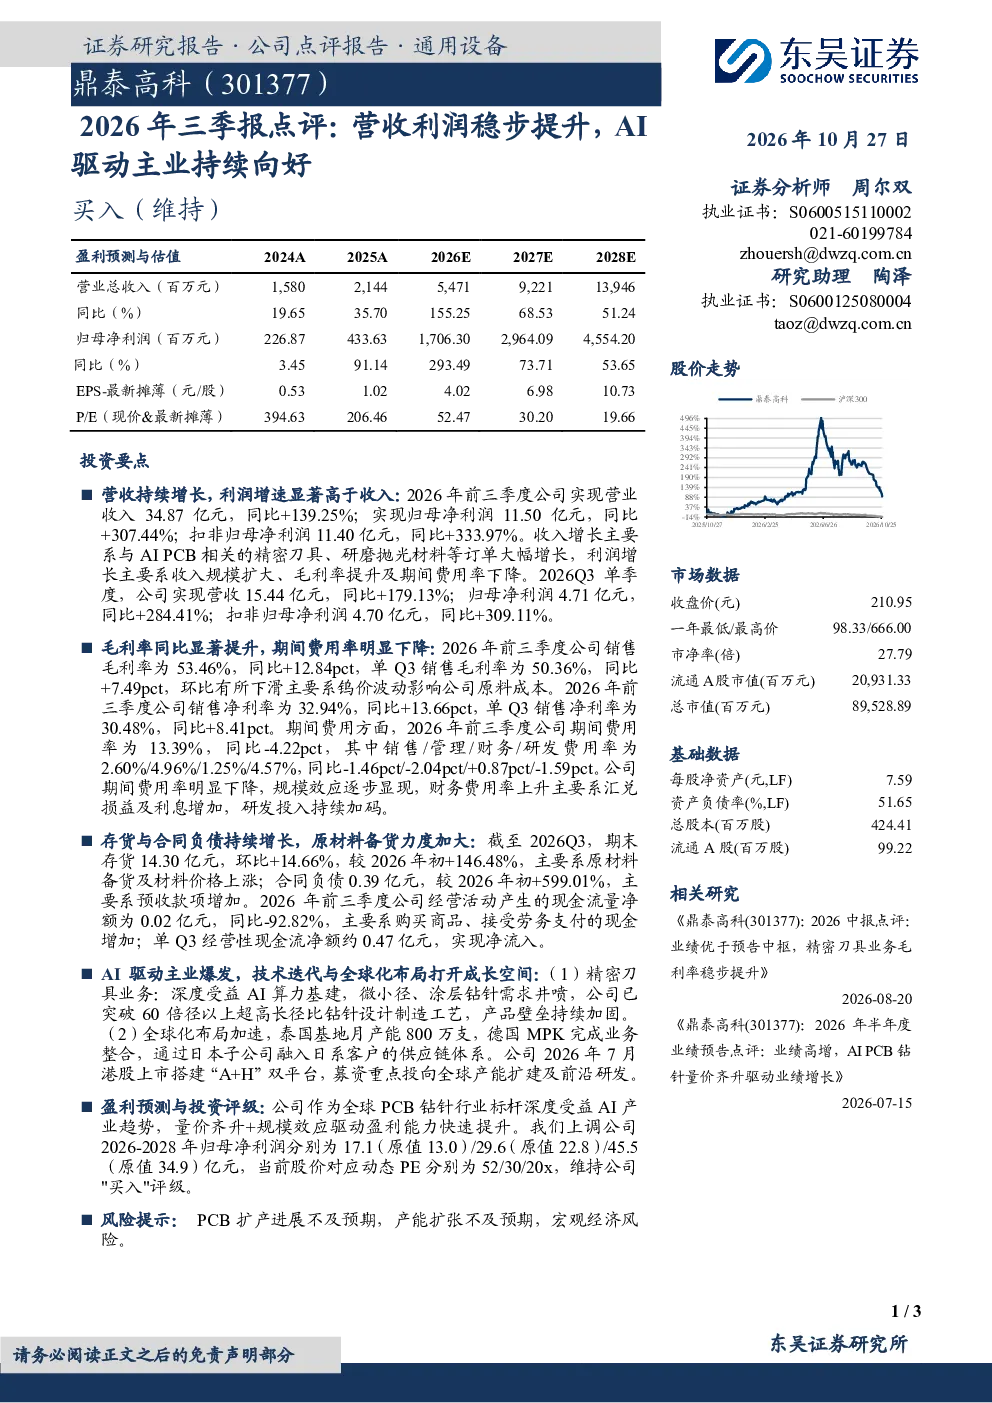
这份研报主要点评了2026年前三季度公司的经营表现,指出营收利润稳步提升,具体表现为营业收入34.87亿元同比增长139.25%,归母净利润11.50亿元同比增长307.44%。报告还分析了毛利率与费用率的变化,销售毛利率和净利率均有所提升,期间费用率下降。此外,存货和合同负债有所增长,经营性现金流在Q3实现净流入。
AI产业对精密刀具行业有何影响?
AI产业的发展对精密刀具行业产生了显著影响,尤其是在AI算力基建方面,微小径、涂层钻针需求井喷。公司已突破60倍径以上超高长径比钻针技术,显示出其在AI相关领域的竞争力。同时,公司通过全球化布局加速发展,如在泰国建立基地,整合德国MPK业务,并融入日系客户供应链,进一步拓展市场。
报告重点分析了哪些方面?
报告重点分析了公司在AI驱动下的主业爆发,特别是在精密刀具领域的创新和产能扩张。报告指出,公司深度受益于AI算力基建,微小径、涂层钻针需求旺盛,技术突破显著。此外,报告还关注了公司的全球化战略,包括泰国基地的建设、德国MPK的整合以及通过日本子公司融入日系客户供应链。这些举措显示了公司在全球市场的积极布局。
当前精密刀具市场的现状如何?
当前精密刀具市场正处于快速发展阶段,特别是在AI算力基建的推动下,微小径、涂层钻针需求显著增长。公司作为行业标杆,通过技术创新和产能扩张积极应对市场需求。报告显示,公司已实现营收利润的稳步提升,毛利率和净利率均有所提高,显示出良好的市场竞争力。同时,公司的全球化布局也在加速,进一步巩固了其在市场中的地位。
研报提到了哪些风险提示?
研报提到了几个潜在风险,包括PCB扩产进展不及预期和产能扩张不及预期。此外,宏观经济风险也被视为一个重要因素。这些风险可能对公司未来的经营表现产生影响。尽管公司目前表现良好,但市场环境和行业动态的变化仍需密切关注。报告建议投资者在评估投资决策时,充分考虑这些潜在风险。
你可能感兴趣
2020年三季报点评:Q3营收、利润双提速,订单高增长驱动业绩加速向好
信息技术华创证券2020-10-30
2025年三季报点评:营收利润增速小幅提升,资产质量稳中向好
金融东兴证券2025-10-30
公司三季报点评报告:营收利润稳步提升,持续加大研发投入
电子设备华鑫证券2022-10-27
2025年三季报点评:杀虫、杀菌剂营收占比提升,Model C业务模式持续向好
基础化工西南证券2025-10-27
海外公司财报点评:营收利润达指引上限,AI驱动广告效率持续提升
国信证券2024-08-02
苏农银行2022年三季报点评:非息提振营收,资产质量向好,稳步进军城区
国泰君安证券2022-10-28
2023年三季报点评:业绩稳步向好,EDA领域+WAT设备营收扩张
民生证券2023-10-25
2021年三季报点评:营收利润和资产质量稳中向好
金融国泰君安证券2021-11-03
2026年三季报点评:营收和利润同步增长,以简易程序向特定对象发行股票落地
电子设备东吴证券2026-10-27
2024年三季报点评:需求回暖驱动营收增长,盈利中枢稳步提升
基础化工华创证券2024-10-27