猜你想问
这份报告的核心内容是什么?
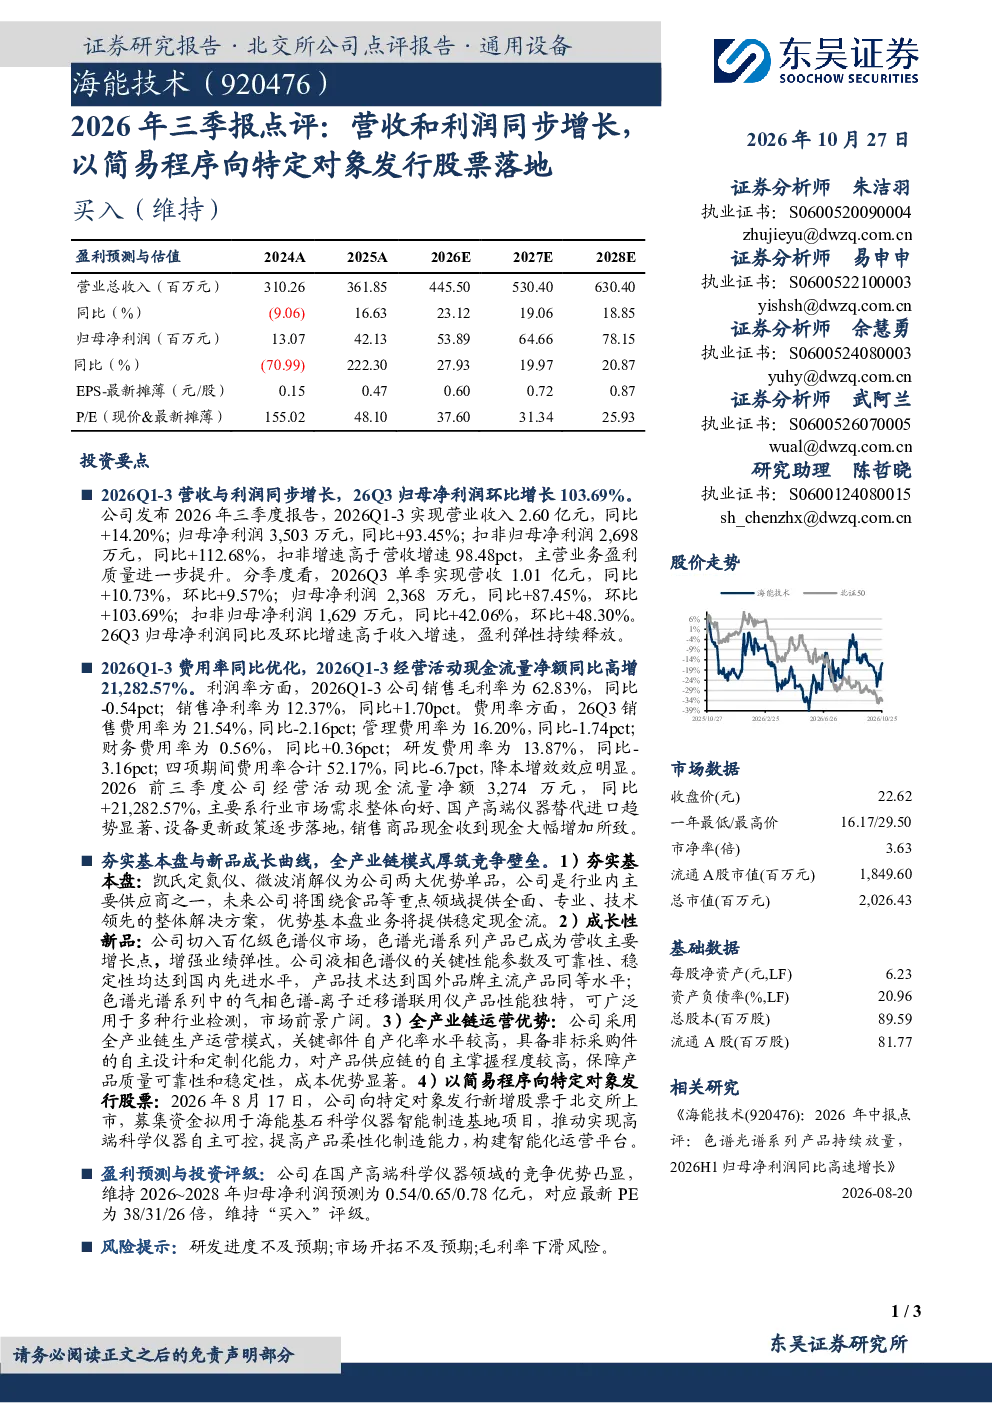
报告显示,公司在2026年前三季度营收和利润同步增长,归母净利润环比增长103.69%。扣非归母净利润增速高于营收增速,表明主营业务盈利质量提升。Q3单季营收和归母净利润同比环比均实现增长,盈利弹性持续释放。
电子设备行业的发展趋势如何?
电子设备行业正经历国产替代和设备更新政策的推动,市场需求向好。公司围绕食品等领域提供整体解决方案,凯氏定氮仪、微波消解仪为优势单品,色谱光谱系列成为主要增长点,液相色谱仪性能达到国内先进水平。全产业链运营模式保障产品质量和成本优势。
报告重点分析了哪些方向?
报告重点分析了公司营收利润增长情况、费用率优化及现金流状况。公司通过降本增效明显,四项期间费用率合计下降6.7pct。同时,资本运作方面,公司以简易程序向特定对象发行股票,募集资金用于智能制造基地项目,推动高端仪器自主可控和柔性化制造。
当前市场对电子设备行业的现状如何判断?
当前市场对电子设备行业持积极态度,特别是在国产替代趋势和设备更新政策的推动下,市场需求旺盛。公司作为行业参与者,展现出强劲的增长势头和盈利能力,其产品在食品等领域应用广泛,技术优势明显,未来发展潜力较大。
报告提到了哪些风险提示?
报告提示关注研发进度、市场开拓不及预期及毛利率下滑风险。研发进度直接影响产品竞争力,市场开拓能力关系到市场份额,而毛利率下滑则可能影响盈利能力。这些因素需要持续关注,以评估公司长期发展前景。
你可能感兴趣
上海华培数能科技(集团)股份有限公司2024年度以简易程序向特定对象发行股票预案
上海华培数能科技(集团)股份有限公司2024-01-31
建投食饮 杨骥 路德科技关于2026年度以简易程序向特定对象
未知机构2026-09-26
建投食饮 杨骥 路德科技关于2026年度以简易程序向特定对象发行A股股票预案公告速评 20
未知机构2026-09-26
建投食饮 杨骥 路德科技关于2026年度以简易程序向特定对
未知机构2026-09-26
2019年一季报点评:门店经营稳中向好 营收利润同步增长
医药生物东方财富2019-04-30
2026年三季报点评:营收利润稳步提升,AI驱动主业持续向好
东吴证券2026-10-27
国泰君安证券股份有限公司关于盈康生命科技股份有限公司向特定对象发行股票之发行保荐书
招股说明书2024-06-26
美容护理行业周观点:朗姿股份发布向特定对象发行股票公告,湃肽生物拟创业板挂牌上市
休闲服务万联证券2023-07-03
2021年三季报点评:营收利润和资产质量稳中向好
金融国泰君安证券2021-11-03
筹划向特定对象发行股票,能力建设有望加速
国泰君安证券2023-08-09