猜你想问
上峰材料2026年三季报主要看点是什么?
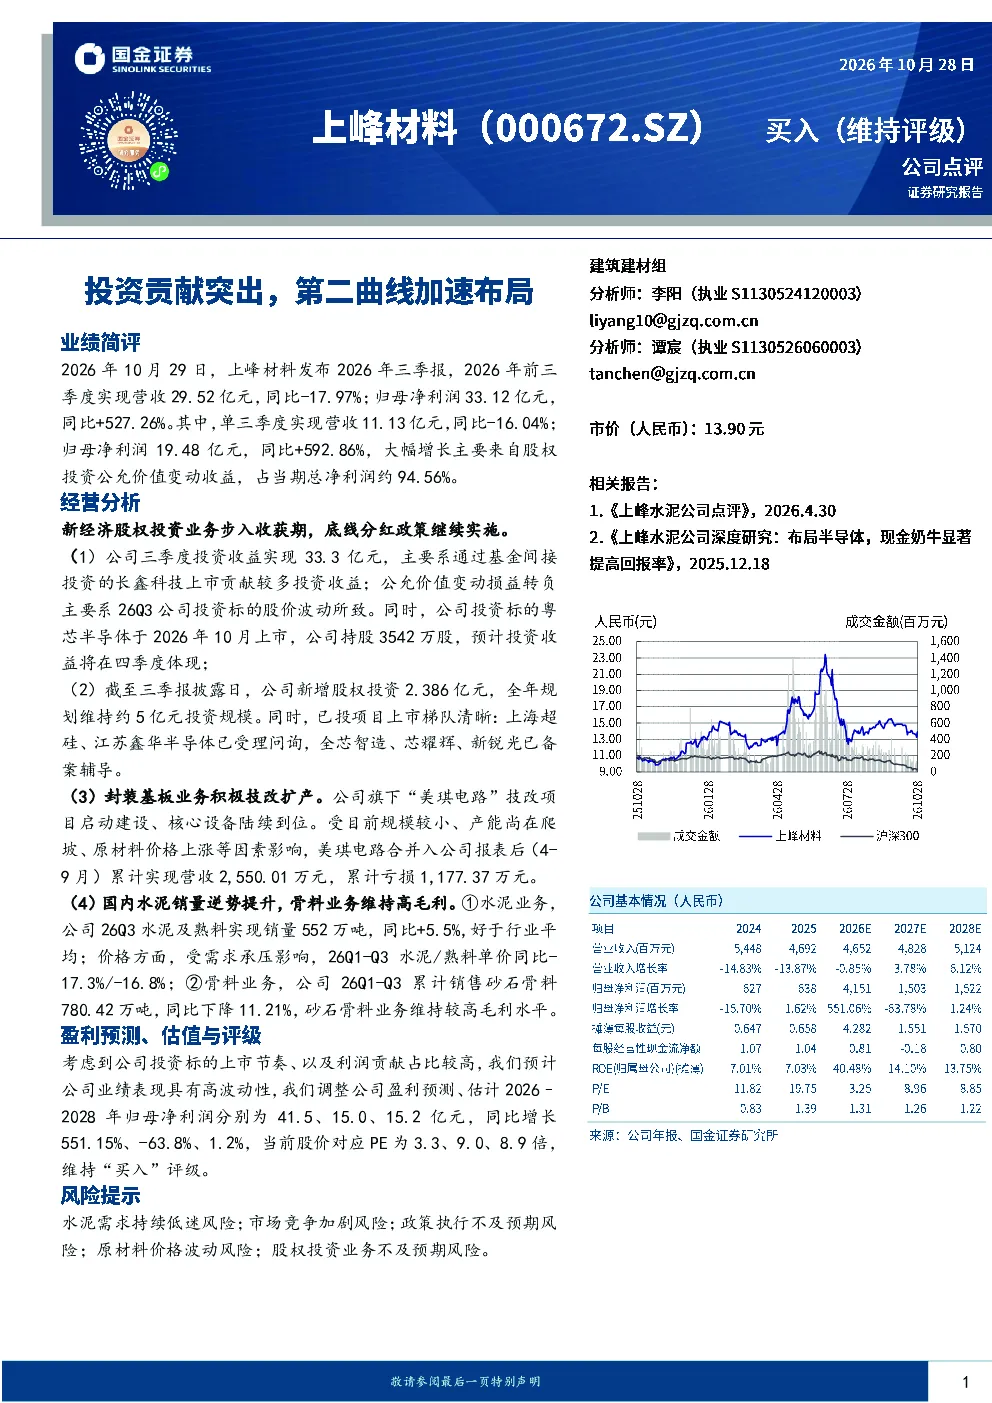
上峰材料2026年前三季度营收29.52亿元,同比-17.97%,但归母净利润高达33.12亿元,同比激增527.26%。主要增长动力来自股权投资公允价值变动收益,占比约94.56%。单三季度营收11.13亿元,同比-16.04%,归母净利润19.48亿元,同比+592.86%,股权投资收益贡献显著。新经济股权投资业务步入收获期,三季度投资收益33.3亿元主要来自长鑫科技上市。粤芯半导体预计四季度体现投资收益,全年股权投资规模约5亿元,已投项目梯队清晰。封装基板业务积极技改扩产,但美琪电路合并后仍累计亏损。水泥业务销量逆势提升552万吨,骨料业务维持高毛利。预计2026–2028年归母净利润分别为41.5、15.0、15.2亿元,当前股价对应PE为3.3、9.0、8.9倍。
新经济股权投资业务对上峰材料业绩影响多大?
新经济股权投资业务是上峰材料2026年三季报的核心亮点,股权投资公允价值变动收益贡献了约94.56%的归母净利润。三季度投资收益达33.3亿元,主要来自长鑫科技上市贡献。公司已投项目梯队清晰,上海超硅、江苏鑫华半导体已受理问询,全芯智造等已备案辅导。粤芯半导体预计四季度体现投资收益,公司全年股权投资规模约5亿元。但需注意,公允价值变动损益曾转负,主要系26Q3投资标的股价波动所致,显示股权投资收益存在一定波动性。
上峰材料封装基板和水泥业务发展情况如何?
上峰材料封装基板业务积极技改扩产,美琪电路技改项目已启动建设。但美琪电路合并入报表后(4-9月)累计实现营收2,550.01万元,累计亏损1,177.37万元,受规模较小、产能爬坡、原材料价格上涨等因素影响。水泥业务表现相对稳健,26Q3销量552万吨,同比+5.5%,好于行业平均,但水泥/熟料单价同比-17.3%/-16.8%,受需求承压影响。骨料业务维持较高毛利水平,26Q1-Q3累计销售砂石骨料780.42万吨,同比下降11.21%。
上峰材料未来业绩趋势和投资价值如何?
上峰材料未来业绩表现预计具有高波动性。预计2026–2028年归母净利润分别为41.5、15.0、15.2亿元,同比增长551.15%、-63.8%、1.2%。当前股价对应PE为3.3、9.0、8.9倍。公司股权投资业务是主要增长引擎,但股权投资收益存在波动性风险。封装基板业务尚处亏损爬坡期,水泥业务受需求承压影响。骨料业务保持高毛利。整体来看,公司第二曲线股权投资加速布局,但传统业务面临挑战,需关注业绩波动风险。
投资上峰材料需关注哪些风险?
投资上峰材料需关注以下风险:1)水泥需求持续低迷风险,可能导致水泥业务增长不及预期;2)市场竞争加剧风险,可能压缩骨料业务利润空间;3)政策执行不及预期风险,影响水泥及骨料业务发展;4)原材料价格波动风险,可能推高生产成本;5)股权投资业务不及预期风险,股权投资收益存在波动性,已投项目上市存在不确定性。需注意公司业绩高波动性,投资决策需结合风险承受能力。