猜你想问
这份研报的核心内容是什么?
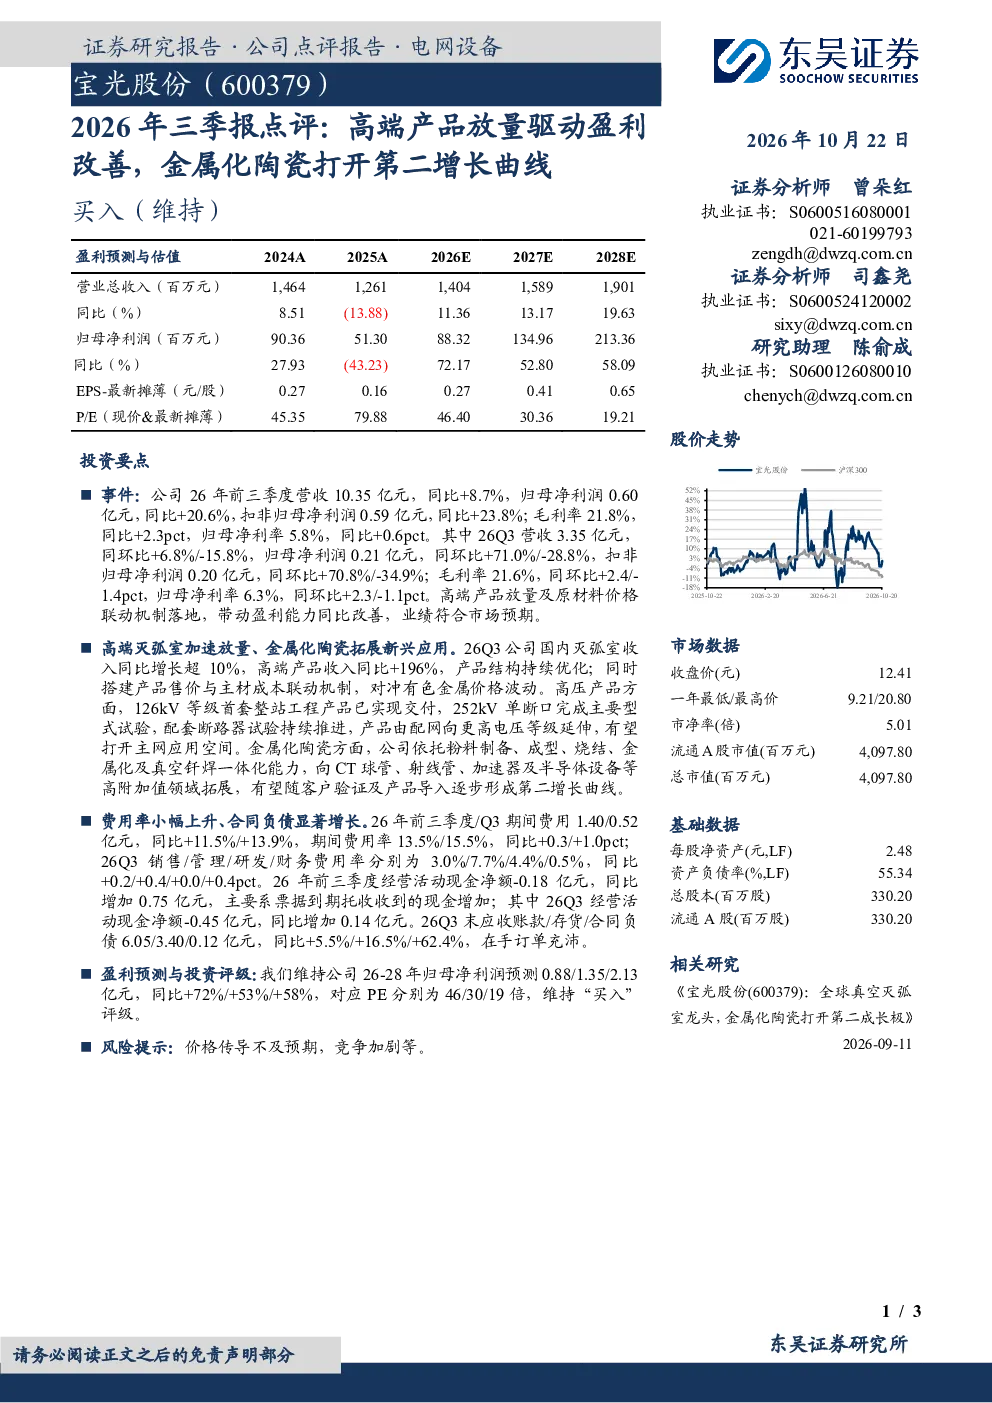
这份研报的核心内容是点评公司2026年前三季度业绩表现,指出高端产品放量及原材料价格联动机制带动盈利能力改善,同时金属化陶瓷业务拓展新兴应用,打开第二增长曲线。营收10.35亿元,同比增长8.7%;净利润0.60亿元,同比增长20.6%。高端灭弧室收入同比增长超10%,高压产品126kV等级首套整站工程产品已交付。
电气设备行业发展趋势如何?
电气设备行业发展趋势中,高端化、智能化是重要方向。公司通过高端产品放量提升竞争力,金属化陶瓷业务拓展CT球管、射线管等高附加值领域,符合行业向高技术含量方向发展的大趋势。未来需关注原材料价格波动及市场竞争对行业整体盈利能力的影响。
研报重点分析了哪些方向?
研报重点分析了公司高端产品放量对盈利能力的影响,以及金属化陶瓷业务的战略意义。高端灭弧室收入同比增长196%,高压产品126kV等级首套整站工程产品已交付,显示公司在高端产品领域的突破。同时,金属化陶瓷业务拓展新兴应用,逐步形成第二增长曲线,是公司未来发展的关键看点。
当前市场对电气设备行业的现状判断是什么?
当前市场对电气设备行业的现状判断是,行业竞争加剧,但高端化、智能化趋势明显。公司通过高端产品放量及新材料应用,展现出较强的竞争优势。电气设备行业受益于新能源、智能电网等政策支持,但原材料价格波动和市场竞争是主要挑战。公司需持续提升产品技术含量,巩固市场地位。
研报提到了哪些风险提示?
研报提示的主要风险包括价格传导不及预期,原材料价格波动可能影响公司盈利能力;竞争加剧,高端产品市场存在同质化竞争风险;金属化陶瓷业务尚处拓展阶段,市场接受度存在不确定性。此外,期间费用率上升也需关注,Q3期间费用率同比增加1.0个百分点,可能影响未来利润水平。
你可能感兴趣
真空灭弧室单项冠军:无氟化替代与出海共振,金属化陶瓷打开第二成长曲线
国盛证券2026-09-20
产品涨价驱动盈利改善,第二增长曲线加速成型
中泰证券2026-09-02
财报点评业绩稳健增长,盈利能力持续改善,新分子实体业务打开第二增长曲线
东方财富2026-08-19
风口研报公司切入IC载板半导体先进封装等领域分析师强call公司并购标的盈利质量优异产能释放带动电子新材料高速增长切入高端半导体氧化铝陶瓷市场这家公司已构成金属化陶瓷一体化能力20260824
未知机构2026-08-24
全球真空灭弧室龙头,金属化陶瓷打开第二成长极
电气设备东吴证券2026-09-11
宝光股份(600379)全球真空灭弧室龙头,金属化陶瓷打开第二成长极
东吴证券2026-09-11
通合科技深度报告充电模块提价驱动盈利修复HVDC打开第二增长曲线
未知机构2026-10-13
计算机行业点评报告:HSAI:ADAS放量兑现盈利拐点,机器人拓圈打开第二成长曲线
信息技术华鑫证券2026-03-31
2023年三季报点评:23Q3盈利同环比均增,新能源打开第二成长曲线
化石能源民生证券2023-10-25
盈利持续改善,新业务打开第二增长曲线
电子设备国金证券2022-07-11