猜你想问
元利科技2026H1业绩增长的主要驱动因素是什么?
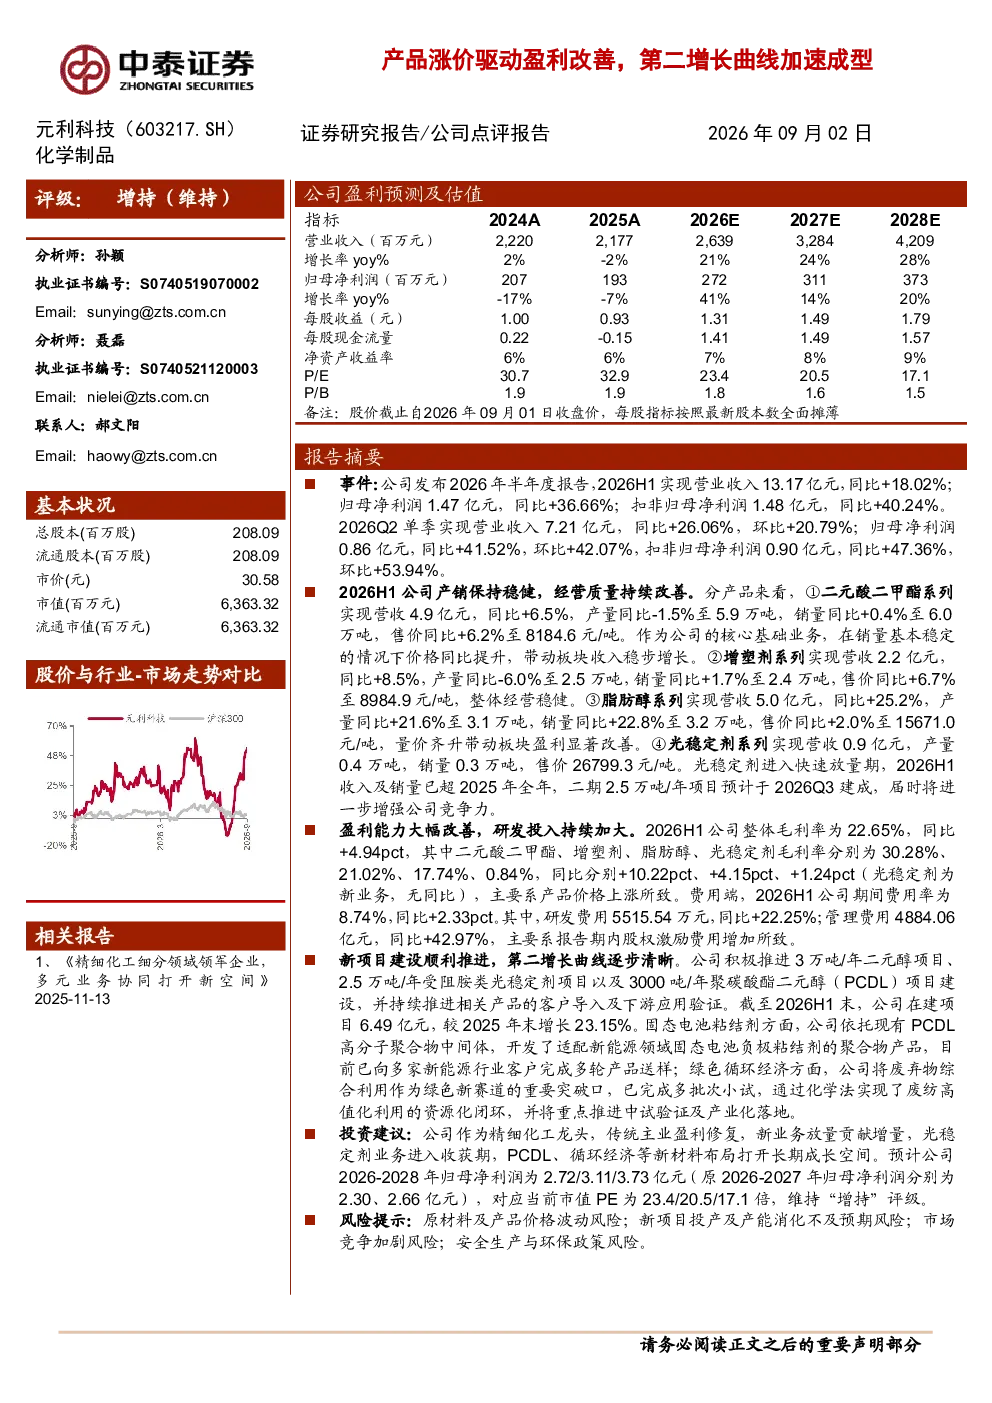
元利科技2026H1业绩稳健增长主要得益于产品价格上涨和经营质量提升。公司传统主业如二元酸二甲酯、增塑剂保持稳定,脂肪醇系列实现量价齐升,光稳定剂业务快速放量。具体来看,脂肪醇营收同比增长25.2%,盈利显著改善。光稳定剂收入及销量已超2025年全年,二期项目预计2026Q3建成。研发投入持续加大,新项目如PCDL、循环经济等新材料布局为长期成长打开空间。
脂肪醇业务对元利科技2026H1业绩的贡献如何?
脂肪醇业务是元利科技2026H1业绩的重要增长引擎。该业务营收达5.0亿元,同比增长25.2%,实现量价齐升,推动公司整体盈利能力显著改善。相较于二元酸二甲酯和增塑剂业务,脂肪醇业务展现出更强的增长弹性,成为公司业绩改善的关键动力。同时,脂肪醇业务的持续扩张也反映了公司在化工领域的竞争优势和产品结构优化成效。
元利科技第二增长曲线具体指哪些业务?
元利科技的第二增长曲线主要围绕新材料业务展开,包括光稳定剂、PCDL和循环经济等。其中,光稳定剂业务已实现快速放量,收入及销量超2025年全年,二期项目即将建成;PCDL和循环经济等新材料布局则打开了长期成长空间。这些新业务不仅贡献增量收入,还体现了公司向高附加值产品转型的战略方向,为未来业绩持续增长奠定基础。
当前化工行业的发展趋势如何?
当前化工行业呈现多元化发展趋势,新材料、高性能化学品需求持续增长。传统化工产品如二元酸二甲酯、增塑剂等面临价格波动和产能调整压力,而光稳定剂、PCDL等新材料领域则受益于下游应用拓展和环保要求提升。行业竞争加剧,头部企业通过技术创新和产业链整合提升竞争力。元利科技通过布局新材料业务,顺应了行业发展趋势,有望在结构性机会中受益。
元利科技面临哪些投资风险?
元利科技面临的主要投资风险包括:原材料及产品价格波动风险,化工行业周期性特征明显,价格波动可能影响公司盈利稳定性;新项目投产不及预期风险,PCDL、循环经济等项目存在建设进度和成本控制不确定性;市场竞争加剧风险,行业集中度提升可能压缩利润空间;安全生产与环保政策风险,化工企业需持续满足严格监管要求。这些风险需结合公司经营策略和行业环境综合评估。