猜你想问
宝光股份研报核心内容是什么?
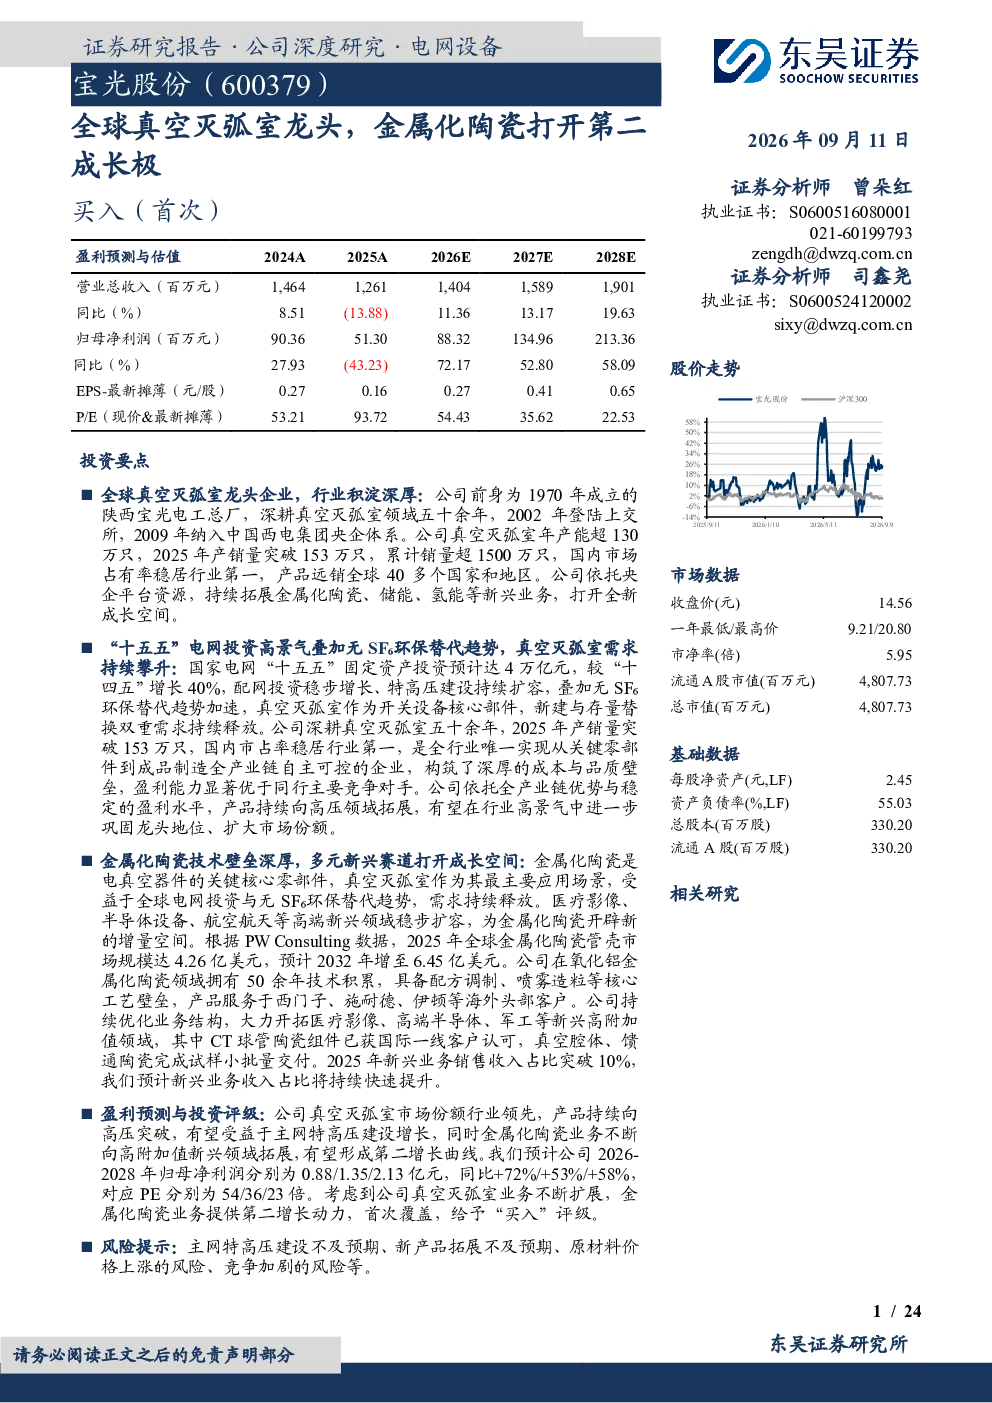
宝光股份研报核心内容是分析公司作为全球真空灭弧室龙头,在传统业务和新兴业务上的发展。公司深耕真空灭弧室领域五十余年,是国内龙头企业,年产能超130万只,国内市场占有率稳居行业第一。同时,公司大力拓展金属化陶瓷业务,该业务市场空间广阔,预计2032年市场规模将达6.45亿美元。报告详细分析了公司在真空灭弧室和金属化陶瓷业务上的优势,如全产业链自主可控、核心技术实力雄厚、高端高压产品加速迭代等。
真空灭弧室行业发展趋势如何?
真空灭弧室行业发展趋势向好。国家电网“十五五”固定资产投资预计达4万亿元,配网投资稳步增长、特高压建设持续扩容,叠加无SF₆环保替代趋势,推动真空灭弧室需求持续攀升。宝光股份作为行业龙头,有望受益于这些趋势,其高端高压产品加速迭代,国产替代成果显著,市场份额有望进一步巩固。
报告重点分析了宝光股份的哪些方面?
报告重点分析了宝光股份的真空灭弧室业务和金属化陶瓷业务。在真空灭弧室业务方面,报告强调了公司的市场地位、产能规模、技术优势以及高端高压产品的迭代进展。在金属化陶瓷业务方面,报告分析了其市场空间、技术壁垒以及向高附加值领域拓展的战略布局,如医疗影像、高端半导体等。此外,报告还探讨了公司的财务状况和未来增长潜力。
目前真空灭弧室市场现状如何?
目前真空灭弧室市场现状是需求持续增长,竞争加剧。国家电网投资和特高压建设推动市场需求,同时环保趋势加速国产替代。宝光股份作为行业龙头,受益于这些趋势,但也面临行业竞争加剧和原材料成本上涨的压力。公司通过全产业链自主可控和核心技术优势,维持市场领先地位。
宝光股份研报有哪些风险提示?
宝光股份研报提示了四项主要风险:一是主网特高压建设不及预期,可能影响真空灭弧室市场需求;二是新产品拓展不及预期,金属化陶瓷业务的高附加值拓展存在不确定性;三是原材料价格上涨,可能侵蚀公司盈利能力;四是竞争加剧,行业龙头地位可能受到挑战。这些风险需关注,但报告也强调了公司在技术、市场和战略上的优势。