猜你想问
星源材质2026年前三季度业绩增长主要得益于哪些因素?
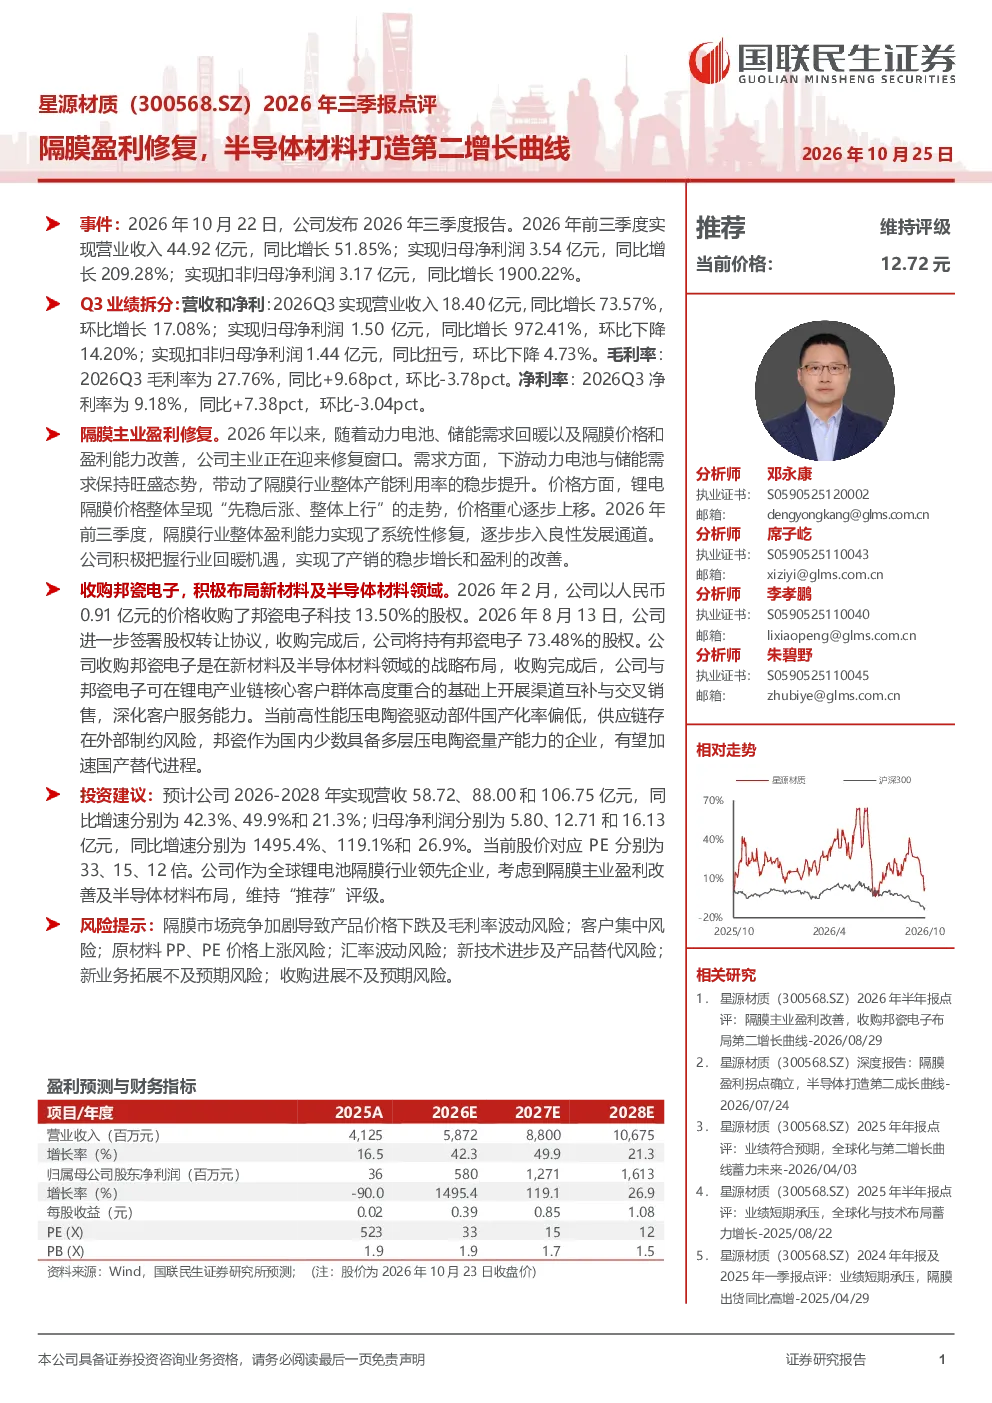
星源材质2026年前三季度业绩显著增长,主要得益于隔膜主业盈利修复和半导体材料领域的战略布局。隔膜业务方面,下游动力电池和储能需求保持旺盛,推动隔膜行业产能利用率提升,锂电隔膜价格呈现“先稳后涨”趋势,行业盈利能力系统性修复。公司积极把握机遇,实现产销稳步增长和盈利改善。半导体材料方面,公司通过收购邦瓷电子,深化客户服务能力,邦瓷电子作为国内少数具备多层压电陶瓷量产能力的企业,有望加速国产替代进程,打造第二增长曲线。具体数据显示,公司实现营业收入44.92亿元,同比增长51.85%;归母净利润3.54亿元,同比增长209.28%;扣非归母净利润3.17亿元,同比增长1900.22%。毛利率同比提升9.68个百分点至27.76%,净利率同比提升7.38个百分点至9.18%。
锂电隔膜行业目前的发展趋势如何?
锂电隔膜行业目前的发展趋势主要体现在需求回暖和价格上行两个方面。下游动力电池和储能需求保持旺盛,推动隔膜行业产能利用率提升,行业整体呈现增长态势。价格方面,锂电隔膜价格呈现“先稳后涨”趋势,价格重心上移,行业盈利能力得到系统性修复。这一趋势得益于上游原材料价格相对稳定,以及下游客户对隔膜性能要求的提升,促使行业向高端化、差异化方向发展。同时,随着新能源汽车和储能市场的快速发展,隔膜需求持续增长,为行业提供了广阔的发展空间。星源材质作为行业领先企业,积极把握市场机遇,实现产销稳步增长和盈利改善。
星源材质在半导体材料领域的布局有何战略意义?
星源材质在半导体材料领域的布局具有显著的战略意义,主要体现在通过收购邦瓷电子深化客户服务能力和加速国产替代进程。邦瓷电子作为国内少数具备多层压电陶瓷量产能力的企业,其技术实力和市场地位为星源材质提供了重要的补充。收购邦瓷电子后,星源材质能够更好地服务现有客户,拓展新的业务领域,并提升在半导体材料市场的竞争力。同时,邦瓷电子的多层压电陶瓷产品在国产替代方面具有重要作用,有助于推动国内半导体材料产业的自主可控进程。这一布局不仅为星源材质打造了第二增长曲线,也为公司未来的发展提供了新的动力。
当前锂电隔膜市场的竞争状况如何?
当前锂电隔膜市场的竞争状况较为激烈,但行业整体呈现良性竞争态势。随着新能源汽车和储能市场的快速发展,隔膜需求持续增长,吸引了众多企业进入该领域,市场竞争日益激烈。然而,行业领先企业如星源材质凭借技术优势、品牌影响力和客户资源,仍然保持着较强的竞争力。同时,行业也在向高端化、差异化方向发展,企业更加注重技术创新和产品升级,以提升市场竞争力。未来,随着行业集中度的提升,竞争格局将更加稳定,有利于行业健康发展。星源材质作为行业领先企业,积极把握市场机遇,通过技术创新和产品升级,不断提升自身竞争力。
星源材质2026年三季报提示了哪些风险因素?
星源材质2026年三季报提示了多个风险因素,主要包括隔膜市场竞争加剧导致价格下跌及毛利率波动、客户集中风险、原材料PP、PE价格上涨、汇率波动、新技术进步及产品替代、新业务拓展不及预期以及收购进展不及预期。隔膜市场竞争加剧可能导致价格下跌,进而影响公司毛利率和盈利能力。客户集中风险可能导致公司对少数客户的依赖度过高,一旦客户需求变化或合作关系发生变化,可能对公司业绩造成不利影响。原材料PP、PE价格上涨会增加公司生产成本,压缩利润空间。汇率波动可能影响公司跨境业务收入和成本。新技术进步及产品替代可能对公司现有产品构成威胁。新业务拓展不及预期可能导致公司战略布局效果不佳。收购进展不及预期可能影响公司战略目标的实现。公司需要密切关注这些风险因素,并采取有效措施进行管理和控制。